Aprenda termos chave de empreendedorismo. Expanda seu vocabulário de negócios e aprimore suas habilidades hoje.

Um profissional liberal é alguém que trabalha de forma autônoma em áreas como medicina, advocacia e engenharia, utilizando conhecimentos técnicos ou científicos adquiridos em formação específica.
Regulamentados por entidades de classe, esses profissionais têm liberdade e responsabilidade em suas atividades. Neste artigo, exploraremos suas características, vantagens, desvantagens e diferenças em relação aos autônomos.
De acordo com a Confederação Nacional das Profissões Liberais (CNPL), ser um profissional liberal é muito mais do que trabalhar por conta própria: é ter a capacidade, a liberdade e a autonomia de aplicar seus conhecimentos técnicos e científicos adquiridos por meio de uma formação especializada e legalmente reconhecida.
Estes profissionais são regidos por princípios normativos próprios de suas áreas de atuação, como a construção civil, o que lhes confere uma autonomia significativa na execução de suas funções.
Sejam médicos, advogados, arquitetos ou engenheiros, todos compartilham a característica de possuir uma formação técnica ou superior reconhecida legalmente.
Essa liberdade, no entanto, vem acompanhada da responsabilidade de estar sempre atualizado e conseguir aplicar o conhecimento de forma ética e responsável.
Os profissionais liberais conseguem explorar a versatilidade que suas formações proporcionam em diversas áreas do conhecimento, como humanas, exatas e biológicas, e podem optar por:
Ao se perguntar sobre o que é um profissional liberal, estamos falando de indivíduos que não só possuem uma formação específica, mas que também atuam em áreas regulamentadas por entidades de classe.
A Confederação Nacional das Profissões Liberais (CNPL) enfatiza que esses profissionais têm conhecimentos técnico-científicos e atuam com base em uma formação de nível superior ou técnico, sempre orientados pelos padrões de qualidade e ética estabelecidos pelos seus respectivos conselhos.
Essa definição engloba tanto aqueles que atuam com vínculo trabalhista quanto aqueles que preferem a liberdade de serem autônomos ou de administrarem uma pessoa jurídica com CNPJ.
Independentemente do modelo de trabalho escolhido, a constante atualização e a aplicação responsável do conhecimento são imperativos para o sucesso e a credibilidade do profissional liberal.
Entender a diferença entre profissional liberal e autônomo é crucial para quem está planejando sua carreira.
| Profissional liberal | Profissional autônomo |
|---|---|
| Formação técnica ou superior na área de atuação | Conhecimento empírico ou prático |
| Podem ter vínculo empregatício | Raramente têm vínculo empregatício |
| Pode ser considerado um profissional autônomo, pois ele detém o controle sobre sua forma de trabalho | Nem todo autônomo é um profissional liberal, pois a essência do profissional liberal está na qualificação e no reconhecimento legal da profissão que exerce |
Quando falamos em tributação para profissionais liberais, estamos lidando com um tema complexo que varia conforme a escolha de atuar como pessoa física ou jurídica.
A forma de tributação influencia diretamente na carga tributária a ser paga, e é essencial compreender as particularidades de cada opção para maximizar os rendimentos e manter a conformidade legal.
De acordo com o site oficial do Governo Federal, os profissionais liberais que trabalham como pessoa física estão sujeitos a alíquotas progressivas do Imposto de Renda Pessoa Física (IRPF), que variam de 7,5% a 27,5% conforme os rendimentos mensais.
Além do IRPF, esses profissionais também devem contribuir para a Previdência Social com 20% sobre os rendimentos, até o teto estabelecido.
Aqueles que possuem vínculo empregatício têm o lançamento tributário realizado pela instituição empregadora, mas é fundamental que o profissional liberal mantenha um controle rígido sobre sua contabilidade para evitar surpresas indesejadas no momento da declaração do Imposto de Renda.
Optar por atuar como pessoa jurídica pode trazer benefícios tributários aos profissionais liberais, especialmente se o profissional escolher o regime tributário do Simples Nacional, que geralmente oferece uma carga tributária menor.
Sob o regime de Lucro Presumido, os impostos principais são o IRPJ e a CSLL, com alíquotas e cálculos que variam conforme a presunção de lucro e o tipo de atividade exercida.
De acordo com o site oficial do Governo Federal, a alíquota do IRPJ é de 15% sobre o lucro apurado, e a do CSLL é de 9% para pessoas jurídicas.
Além disso, a opção de ser pessoa jurídica possibilita uma maior organização financeira, com a emissão de notas fiscais que facilitam o controle de receitas e impostos, e contribui para a construção de uma imagem mais formal e estabelecida no mercado.
A vida de um profissional liberal traz tanto situações favoráveis quanto desafios. A possibilidade de moldar o próprio caminho profissional é acompanhada pela necessidade de uma gestão cuidadosa e estratégica das finanças e da carreira.
As profissões liberais são diversas e abrangem uma gama variada de especializações e conhecimentos. Alguns exemplos são:
Todos esses profissionais compartilham a necessidade de formação técnico científica — seja ela técnica ou superior — e a regulamentação por conselhos de classe, provando a amplitude do espectro de atividades que podem ser exploradas de forma independente.
É importante destacar que, independentemente da área, o profissional liberal deve estar sempre atento às normativas e exigências de seu conselho profissional para garantir a qualidade e a segurança dos serviços prestados.
Para ingressar na carreira de profissional liberal, é necessário primeiramente escolher e concluir uma formação de nível técnico ou superior na área de interesse.
Certificações e registros em conselhos de classe, como a SUSEP para corretores de seguros, reforçam a credibilidade e são obrigatórios para algumas profissões.
Além disso, para profissões intelectuais como a medicina e a advocacia, abrir uma microempresa (ME) pode ser mais adequado do que optar pelo MEI, dada a natureza das atividades.
Uma vez qualificado, o profissional deve manter-se sempre atualizado e buscar se tornar um especialista reconhecido para fidelizar clientes e se destacar no mercado.
A contabilidade especializada pode oferecer um suporte valioso durante o processo de registro e estabelecimento como profissional liberal, garantindo que todas as exigências legais e fiscais sejam cumpridas.
Os conselhos e entidades de classe desempenham um papel fundamental na vida dos profissionais liberais, zelando pelo interesse público e pela supervisão técnica e ética, garantindo que os serviços prestados atendam aos mais altos padrões de qualidade e segurança, assegurada pelos princípios normativos.
Esses órgãos fiscalizam o exercício da profissão e atuam como tribunais de ética, aplicando penalidades quando necessário para proteger a sociedade e preservar a integridade das práticas profissionais.
Além de impedir o exercício ilegal da profissão, os conselhos de classe promovem a atualização e aperfeiçoamento contínuos dos profissionais, oferecendo cursos, palestras e outros recursos educativos.
Essas entidades de direito público, com autonomia e autossuficiência, são mantidas, na maioria, pelas anuidades pagas pelos profissionais registrados — a filiação a um desses órgãos é essencial para o exercício legal da profissão e oferece suporte e representatividade no mercado de trabalho.
Administrar as próprias finanças é um dos maiores desafios para o profissional liberal, mas também é uma das habilidades mais importantes para o sucesso a longo prazo.
A capacidade de gerenciar o fluxo de caixa, diferenciar despesas pessoais das empresariais e utilizar ferramentas tecnológicas pode fazer toda a diferença na solidez e no crescimento do negócio.
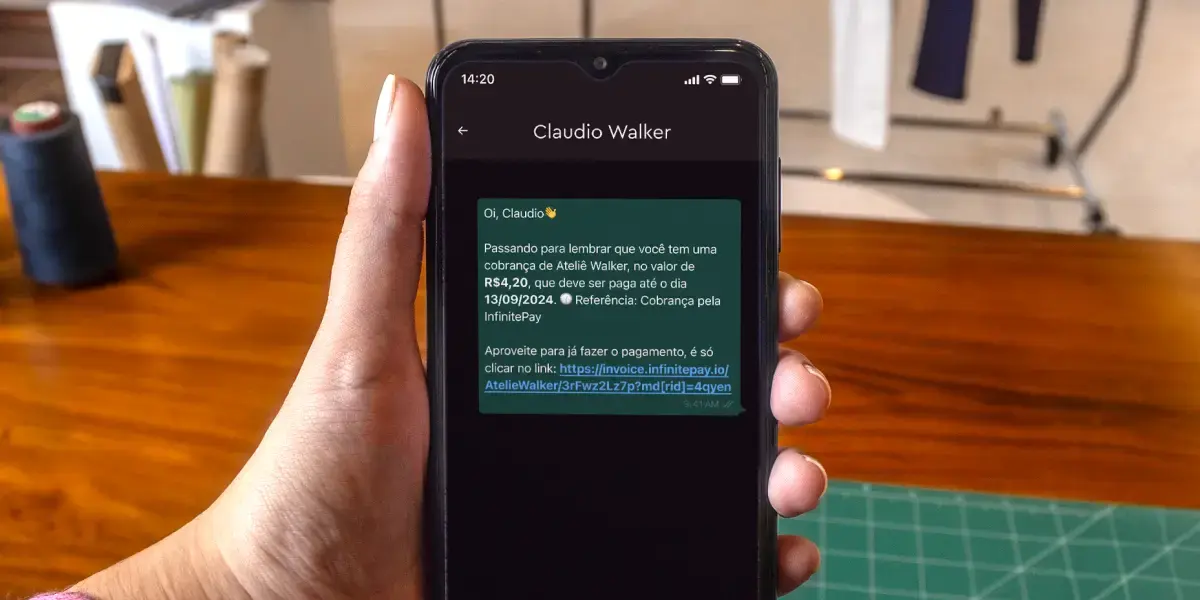
Para isso, o uso de aplicativos de gestão financeira e contábil, como a ferramenta de Gestão de Cobrança da InfinitePay, pode simplificar o controle das entradas e saídas de dinheiro e ajudar na tomada de decisões mais estratégicas.
A contratação de suporte profissional e a atenção ao planejamento de aposentadoria são outras medidas essenciais para garantir que a jornada do profissional liberal seja próspera e segura.
No cotidiano de um profissional liberal, ter facilidade e praticidade ao receber pagamentos dos clientes é um diferencial importante.
A InfiniteSmart, maquininha de cartão da InfinitePay, destaca-se como a melhor opção para profissionais liberais devido às suas taxas competitivas, que são até 45% mais baixas do que as do mercado.
Além disso, ela aceita várias bandeiras de cartão, incluindo pagamentos por aproximação (NFC) e carteiras digitais, como Apple Pay, Samsung Pay e Google Pay.
A InfiniteSmart não se limita a ser apenas uma máquina de cartões, pois também integra uma gestão completa com a conta digital, oferecendo uma solução prática para o controle financeiro do profissional liberal.
Além de proporcionar maior lucro, as ferramentas disponibilizadas pela InfinitePay auxiliam na gestão eficiente do negócio, possibilitando uma análise estratégica e planejamento financeiro detalhado.
Você também pode gostar:
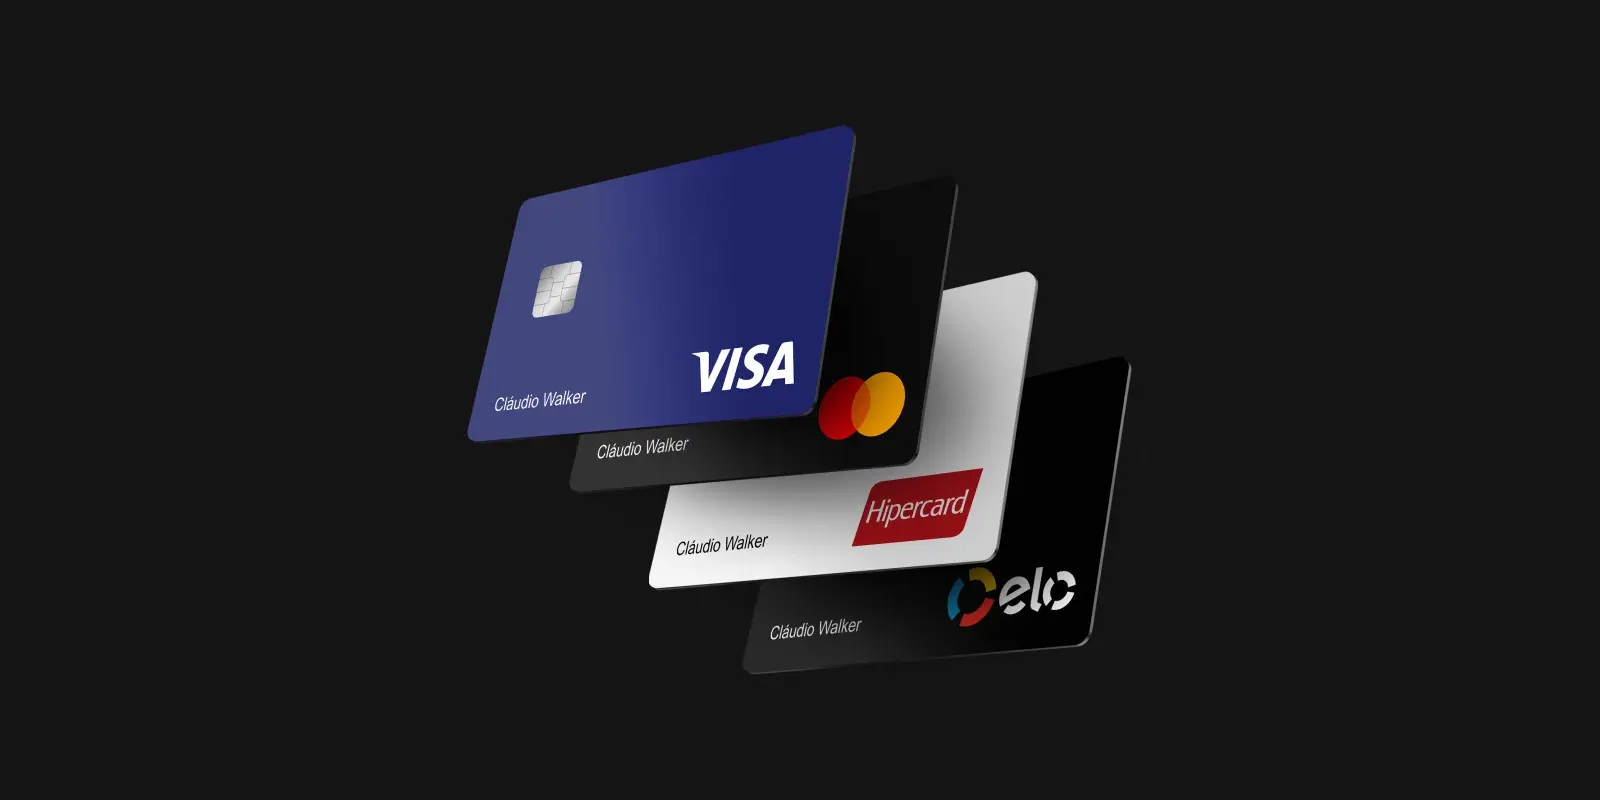
Visa, Mastercard, Elo, American Express e Hipercard são as principais bandeiras de cartão aceitas no Brasil. Cada uma define a rede de aceitação, os benefícios para o portador e parte do custo que o lojista paga em cada venda. Para quem vende, aceitar várias bandeiras significa perder menos clientes por falta de opção de pagamento.
Este conteúdo é publicado pela InfinitePay, adquirente de pagamentos que processa as principais bandeiras para lojistas em todo o país.
Bandeiras de cartão são as redes que conectam o banco emissor do cartão ao estabelecimento comercial, autorizando e liquidando cada transação. Elas definem as regras de aceitação, a segurança da operação e os benefícios do cartão, mas não processam o pagamento diretamente. Quem processa é o adquirente, a empresa que contrata o lojista e repassa o valor da venda.
Em 2024, o Brasil registrou cerca de 463 milhões de cartões ativos e 45,7 bilhões de transações, com crescimento de 8,2% sobre o ano anterior. Desse total, 235 milhões são cartões de crédito, 154 milhões de débito e 74 milhões pré-pagos. Fonte: Banco Central do Brasil.
As principais bandeiras de cartão no Brasil são Visa, Mastercard, Elo, American Express e Hipercard. Visa e Mastercard lideram em aceitação global, enquanto a Elo domina o mercado nacional por volume de cartões emitidos pelos grandes bancos brasileiros. A American Express atende um público premium e a Hipercard tem forte presença no Norte e Nordeste.
A Visa é uma das líderes globais em pagamentos, presente em mais de 200 países e territórios. No Brasil, é uma das bandeiras mais aceitas, com cartões divididos em cinco níveis de benefícios:
A Mastercard tem presença global em mais de 210 países e territórios, com forte atuação no Brasil. Seus cartões vão de opções básicas a premium:
A Elo é a maior bandeira brasileira, fundada em 2011 pela união de Banco do Brasil, Bradesco e Caixa Econômica Federal. Com tecnologia própria e local, a Elo se expandiu rapidamente e hoje é emitida pelos principais bancos do país. Os cartões Elo se dividem em cinco níveis:
A American Express é voltada para clientes de maior poder aquisitivo, com serviços exclusivos e benefícios premium. A Hipercard, por sua vez, é uma bandeira com forte presença no Norte e Nordeste do Brasil, focada em cartões sem anuidade.
| Bandeira | Origem | Níveis de cartão | Foco principal |
|---|---|---|---|
| Visa | Internacional | 5 (Classic a Infinite) | Aceitação global |
| Mastercard | Internacional | 4 (Standard a Black) | 210+ países |
| Elo | Brasil (2011) | 5 (Básico a Diners Club) | Mercado nacional |
| American Express | Internacional | Variados | Público premium |
| Hipercard | Brasil | Cartões sem anuidade | Norte e Nordeste do Brasil |
O custo de aceitar cartão para o lojista depende de três fatores: a bandeira (via taxa de intercâmbio), o plano de recebimento (D+1, instantâneo ou sem antecipação) e o faturamento mensal. A taxa de intercâmbio é definida pela bandeira e varia por grupo: Visa e Mastercard formam um grupo com taxas menores, enquanto Elo, American Express e Hipercard formam outro com taxas mais altas.
Na InfinitePay, para um lojista com faturamento acima de R$ 80 mil por mês no plano D+1 (recebimento em 1 dia útil):
No plano Receba na Hora (recebimento instantâneo), todas as bandeiras têm a mesma taxa: 2,29% no débito, 5,49% no crédito à vista e 18,29% em 12x. O Pix permanece gratuito.
Na prática, a diferença de custo entre Visa/Mastercard e Elo/Amex/Hipercard pode chegar a 1,13 ponto percentual no débito e 1,77 no crédito à vista no plano D+1. Para um negócio que fatura R$ 80 mil por mês com 60% das vendas em Elo, isso representa um custo adicional significativo em relação a um perfil de vendas concentrado em Visa e Mastercard.
Esses valores correspondem ao plano D+1 para faturamento acima de R$ 80 mil por mês. A tabela completa de taxas mostra os percentuais para outras faixas de faturamento e planos de recebimento.
Bandeira e adquirente têm papéis distintos no fluxo de pagamento:
A bandeira não tem relacionamento direto com o lojista. O contrato, a maquininha e o repasse do dinheiro ficam por conta do adquirente.
As bandeiras conectam o banco emissor ao estabelecimento comercial, autorizando e liquidando cada transação em segundos. Veja o passo a passo:
As bandeiras de cartão evoluíram para além do plástico físico. Hoje, Visa, Mastercard e Elo suportam tokenização, a tecnologia que permite pagar por aproximação (NFC, ou Near Field Communication) usando o celular em vez do cartão físico. Apple Pay, Google Pay e Samsung Pay são as principais carteiras virtuais que usam essa tecnologia no Brasil.
Para o lojista, a diferença é simples: a transação por carteira virtual usa a mesma bandeira do cartão cadastrado, com as mesmas taxas e o mesmo fluxo de autorização. O cliente aproxima o celular, a bandeira processa e o adquirente repassa o valor. Nenhuma etapa adicional é necessária no ponto de venda.
O QR Code, associado ao Pix, é outra via de pagamento digital que não passa pela rede de bandeiras de cartão. O Pix é processado pelo Banco Central, tem custo zero para o lojista na InfinitePay e liquida em segundos.
Aceitar várias bandeiras reduz a perda de vendas por falta de opção de pagamento. Um cliente que carrega apenas um cartão Elo ou Amex não consegue comprar se o estabelecimento aceita só Visa e Mastercard.
A maquininha da InfinitePay aceita Visa, Mastercard, Elo, American Express e Hipercard, além de Pix, Apple Pay, Google Pay e Samsung Pay. Com parcelamento em até 12x, recebimento na hora ou em 1 dia útil e taxas a partir de 0,75% no débito, o lojista não precisa escolher entre bandeiras: todas ficam disponíveis na mesma máquina, sem aluguel.

Como funciona um cartão de crédito? Ele permite que você faça compras agora e pague depois, com um limite de crédito definido pelo banco. Entender esta dinâmica é vital para evitar dívidas.
Além disso, compreender os juros do rotativo também é essencial para evitar endividamentos e altos custos financeiros. Veja os principais aspectos: definição, limite de crédito, fatura e benefícios.
Um cartão de crédito é, essencialmente, um tipo de empréstimo, especificamente um crédito pessoal. Mas, em vez de receber uma quantia em dinheiro, você recebe um limite de crédito que pode usar para fazer compras ou pagar por serviços.
Esse limite é determinado pela instituição financeira que emite o cartão, com base na sua análise de crédito. A cada compra que você faz, o valor é deduzido do seu limite de crédito disponível.
O cartão de crédito pode ser usado para fazer compras parceladas ou à vista, tanto em lojas físicas quanto online. Isso significa que você pode comprar aquele produto caro que sempre quis, e pagar por ele ao longo de alguns meses.
Além disso, o cartão de crédito também pode ser usado para adquirir vantagens, como pontos de fidelidade e cashback, que podem ser trocados por produtos, serviços ou descontos.
Um cartão de crédito virtual é uma versão digital do seu cartão de crédito físico, que você pode usar para fazer compras online. Ele ajuda a tornar as compras online mais seguras, porque usa dados diferentes do cartão físico, como um CVV próprio. Isso significa que, mesmo que os dados do seu cartão virtual sejam roubados, o ladrão não poderá usar o seu cartão físico, pois o CVV será diferente.
Existem diferentes tipos de cartão virtual. Um cartão virtual de crédito funciona como uma versão digital do cartão de crédito, usando limite e fatura. Já um cartão virtual pré-pago usa o saldo disponível na conta, sem funcionar como crédito tradicional. Em ambos os casos, o cartão pode facilitar compras online e o uso em carteiras digitais, como Google Pay, Apple Pay e Samsung Pay.
Leia Carteiras digitais: Como funcionam? São seguras?
O limite de crédito do seu cartão é o valor máximo que você pode gastar antes de precisar pagar a fatura para liberar mais crédito. Ele é determinado pela instituição financeira com base em uma análise que considera fatores como:
Sua renda
Histórico de pagamento
Score de crédito.
Portanto, quanto melhor for seu histórico, maior será o limite do seu cartão.
Uma vez que você gasta uma parte do seu limite de crédito, esse valor é “aprisionado” até que você pague a fatura. Por exemplo, se o limite do seu cartão é de R$ 5.000 e você gasta R$ 1.000, você terá R$ 4.000 restantes para gastar até você pagar os R$ 1.000 que gastou.
Se você efetuar o pagamento da fatura, o limite é restaurado proporcionalmente ao valor pago. No entanto, se você optar por utilizar o crédito rotativo, o valor não pago da fatura será financiado e adicionado à sua próxima fatura, incluindo os juros do crédito rotativo.
Parcelamento é uma maneira de dividir o valor total de uma compra em várias quantias menores, que são pagas ao longo de um período. Isso pode ser particularmente útil quando você está fazendo uma compra grande, como um eletrodoméstico ou uma viagem, e não quer (ou não pode) pagar o valor total de uma vez.
No entanto, o parcelamento de uma compra no cartão de crédito não é o mesmo que obter um empréstimo sem juros.
Quando você parcela uma compra, o valor total da compra é deduzido do seu limite de crédito disponível. Isso significa que, mesmo que você ainda esteja pagando as parcelas, você não poderá usar essa parte do seu limite de crédito para outras compras até que a compra parcelada seja totalmente paga.
Além disso, algumas compras parceladas podem incluir juros, o que pode aumentar o custo total da compra. Portanto, é sempre uma boa ideia ler os termos e condições da oferta de parcelamento e entender todas as taxas e juros associados antes de decidir parcelar uma compra.
A fatura do cartão de crédito é um resumo de todas as suas compras e transações feitas durante um período específico, geralmente um mês. Ela inclui detalhes de cada compra que você fez, incluindo a data, o valor e o estabelecimento onde a compra foi feita.
Além disso, a fatura também mostra o valor total devido, o valor mínimo que você pode pagar, a data de vencimento do pagamento e as taxas de juros aplicáveis se você não pagar o valor total. Não pagar o valor total pode resultar em 'juros de mora'.
É crucial entender como ler sua fatura do cartão de crédito e verificar todas as transações listadas. Isso não só ajudará você a acompanhar seus gastos, mas também permitirá que você identifique rapidamente quaisquer cobranças incorretas ou suspeitas.
A data de vencimento da fatura do cartão de crédito é o prazo final para o pagamento da sua fatura. Se você não pagar sua fatura até a data de vencimento, você poderá ser cobrado juros por atraso e seu score de crédito poderá ser afetado.
Portanto, é essencial que você escolha uma data de vencimento que seja conveniente para você e que coincida com o seu fluxo de caixa - como o dia após o recebimento do seu salário, por exemplo.
A melhor data para fazer compras é o dia após a data de fechamento da sua fatura. Isso porque as compras feitas após essa data serão cobradas na próxima fatura, o que pode lhe dar até 40 dias para pagar, dependendo do dia de fechamento da sua fatura.
Isso pode ser especialmente útil se você estiver planejando uma compra grande ou se estiver com o orçamento apertado no final do mês.
As tarifas de cartão de crédito no Brasil são regulamentadas pelo Banco Central, que define quais taxas podem ser cobradas e seus limites máximos. Atualmente, são permitidas apenas cinco tarifas de cartão de crédito:
O que é:
Taxa cobrada anualmente pelo uso do cartão.
Quanto custa:
Varia conforme o tipo de cartão e as vantagens oferecidas. Alguns cartões não possuem anuidade, enquanto outros podem chegar a cobrar valores altos.
Como escapar:
Escolha cartões com anuidade gratuita ou com programas de pontos que a compensam.
Negocie com o seu banco a isenção ou redução da anuidade.
Cumpra os requisitos para isenção, como gastos mínimos mensais.
O que é:
Taxa cobrada quando você retira dinheiro em espécie na função crédito do cartão.
Quanto custa:
Varia de acordo com a instituição financeira, mas o limite máximo é de 5% do valor sacado, mais IOF.
Como escapar:
Saque dinheiro apenas em casos de extrema necessidade.
Utilize preferencialmente os caixas eletrônicos do seu banco para evitar tarifas adicionais.
Busque alternativas para sacar dinheiro, como transferências bancárias ou Pix.
O que é:
Taxa cobrada quando você solicita a avaliação emergencial do seu limite de crédito.
Quanto custa:
O limite máximo é de R$ 15,00.
Como escapar:
Evite solicitar avaliações emergenciais de crédito.
Planeje suas compras e utilize o cartão de crédito de forma consciente para não precisar aumentar o limite.
O que é:
Taxa cobrada quando você solicita a emissão de uma segunda via do cartão de crédito, em caso de perda ou roubo.
Quanto custa:
O limite máximo é de R$ 25,00.
Como escapar:
Cuide do seu cartão de crédito para evitar perdê-lo ou tê-lo roubado.
Registre o número do seu cartão em um local seguro para que você possa bloqueá-lo em caso de perda ou roubo.
O que é:
Taxa cobrada quando você utiliza o cartão de crédito para pagar contas, como luz, água e telefone.
Quanto custa:
Varia de acordo com a instituição financeira, mas o limite máximo é de R$ 5,00 por transação.
Como escapar:
Priorize o pagamento de contas através de outros meios, como internet banking ou débito em conta, que geralmente não possuem tarifas.
Negocie com o seu banco a isenção ou redução da tarifa de pagamento de contas.
Use gratuitamente nossa Calculadora de taxas bancárias
CVV é a sigla para Card Verification Value, que significa Valor de Verificação do Cartão em português. É um código de segurança de três dígitos (ou quatro dígitos para cartões American Express) que está localizado no verso do seu cartão de crédito.
Este código é usado para validar transações online, adicionando uma camada extra de segurança contra fraudes. O CVV ajuda a proteger contra fraudes online.
Ao fazer uma compra online, você geralmente será solicitado a fornecer o número do seu cartão de crédito, a data de validade e o CVV. Isso ajuda a garantir que você está de fato na posse do cartão e tem permissão para usá-lo.
Portanto, é crucial que você mantenha o seu CVV em segredo e nunca o compartilhe por e-mail ou telefone.
Leia mais sobre o que é CVV?
Utilizar o cartão de crédito de maneira responsável e com bom controle financeiro é essencial para evitar dívidas e manter uma boa saúde financeira. Isso envolve várias práticas importantes:
Mantenha um planejamento financeiro detalhado, estabelecendo limites pessoais de gastos que sejam inferiores ao limite do seu cartão de crédito. Isso ajuda a evitar a tentação de gastar mais do que você pode pagar.
Sempre pague a fatura do cartão integralmente e na data correta. Isso evita a cobrança de juros e multas. Lembre-se: se você não pode pagar à vista, provavelmente não deve optar pelo parcelamento.
Evite emprestar seu cartão de crédito a terceiros, mesmo que sejam amigos ou familiares de confiança. Emprestar o cartão pode levar a desentendimentos e problemas financeiros.
Controle regularmente suas transações e revise suas faturas. Isso ajuda a identificar rapidamente qualquer atividade suspeita ou fraude.
Adotar essas práticas contribui para um uso mais consciente do cartão de crédito, ajudando a manter suas finanças pessoais saudáveis e equilibradas.
Se você busca uma alternativa para compras online sem usar limite de crédito tradicional, o cartão virtual pré-pago da InfinitePay pode ajudar. Ele é gratuito, sem anuidade, usa o saldo disponível na sua Conta InfinitePay e oferece 1,5% de cashback em compras elegíveis. Há muitas opções de cartão de crédito disponíveis, mas um cartão de crédito online aprovado na hora é o da InfinitePay.
O cartão virtual InfinitePay é um cartão pré-pago gratuito que oferece aos seus usuários diversos benefícios, como cashback de 1,5% em todas as compras, controle total dos gastos, múltiplos cartões, segurança para compras online e muito mais. Ele é ideal para quem busca uma maneira prática e econômica de gerenciar seu dinheiro no dia a dia.
Para fazer seu cartão na InfinitePay basta baixar o app e criar sua conta gratuitamente. Veja como é fácil:
1. Baixe o app da InfinitePay e crie sua conta;
2. No App, acesse "Cartões e mais";
3. Adicione o cartão à sua carteira digital.

A Inscrição Estadual é um número que identifica empresas no cenário fiscal e é imprescindível para o recolhimento do ICMS. Se você comercializa produtos físicos, este documento é essencial. Este artigo apresenta as informações chave sobre o que é inscrição estadual, o que ele representa e quando é requerido.
Descubra se você realmente entende tudo sobre Inscrição Estadual no quiz abaixo. Avalie sua compreensão e aprenda informações valiosas para sua empresa:
A Inscrição Estadual (IE) é um número atribuído pela Secretaria da Fazenda (SEFAZ) de cada Estado que identifica e formaliza a situação das empresas no âmbito fiscal estadual. Esse número é composto por 9 dígitos e é especialmente relevante para as empresas que realizam a comercialização de produtos físicos.
Para resumir, a Inscrição Estadual é um registro fiscal crucial para empresas que comercializam produtos físicos. Ela permite o cálculo e recolhimento do ICMS, além da emissão de Notas Fiscais de Produto.
A obtenção da Inscrição Estadual requer um cadastro junto à Secretaria da Fazenda do Estado, com apresentação de documentos e procedimentos que podem variar. Além disso, a consulta da Inscrição Estadual pode ser feita pelo CNPJ da empresa no site do Portal REDESIM.
A função principal da Inscrição Estadual é calcular o Imposto sobre Circulação de Mercadorias e Serviços (ICMS). Além disso, a inscrição é necessária para a formalização de empresas que precisam emitir Nota Fiscal de Venda ou de Produto.
Para o empreendedor que precisa de uma maquininha, por exemplo, é necessário estar com a Inscrição Estadual (IE) ativa e válida.
A Inscrição Estadual desempenha um papel crucial para que as empresas estejam em conformidade com as regulamentações fiscais do Estado. Isso significa que, ao possuir essa inscrição, as empresas podem evitar problemas com a fiscalização e garantir a correta cobrança dos tributos sobre suas operações comerciais.
O número de inscrição estadual (IE) é um identificador atribuído pela Secretaria da Fazenda de cada estado brasileiro às empresas e contribuintes que atuam no comércio, indústria ou prestação de serviços sujeitos à cobrança do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
O número da Inscrição Estadual (IE), composto por nove dígitos, possui um significado específico para cada um dos seus componentes:
Identificam o estado onde a empresa foi registrada. Exemplo: 33 para Rio de Janeiro, 21 para Rio Grande do Norte, etc.
Representam o número de inscrição da empresa no cadastro da Secretaria da Fazenda (SEFAZ) do estado.
É um dígito verificador, utilizado para validar a autenticidade da inscrição.
Exemplo de um número de Inscrição Estadual: 33 123456 7
33: Rio de Janeiro
123456: Número de inscrição da empresa
7: Dígito verificador
A numeração da IE segue uma regra específica para cada estado, mas a estrutura geral com nove dígitos e significado para cada um deles é padrão em todo o Brasil.
Você pode consultar a validade da Inscrição Estadual no site da SEFAZ do estado onde a empresa está registrada.
A Inscrição Estadual (IE) tem relação direta com o recolhimento do ICMS (Imposto sobre Circulação de Mercadorias e Prestação de Serviços). Empresas de comércio, por exemplo, necessitam dessa inscrição para contribuir com o ICMS.
Veja ICMS o que é?
Além disso, a Inscrição Estadual possibilita a emissão de Notas Fiscais de produtos, por exemplo.. Vale ressaltar que, em alguns estados, como Amazonas e Bahia, não há contribuintes isentos de Inscrição Estadual, mas podem existir não contribuintes que, apesar de possuírem Inscrição Estadual, não são obrigados a pagar ICMS.
Embora possuam funções distintas, NIRE (Número de Identificação do Registro de Empresas) e Inscrição Estadual são complementares e indispensáveis para o funcionamento regular da sua empresa. O NIRE comprova a existência legal do negócio, enquanto a Inscrição Estadual permite a venda de produtos ou serviços e o recolhimento do ICMS.
A Inscrição Estadual (IE) é obrigatória para empresas que realizam atividades sujeitas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS). Isso significa que, se a sua empresa vende produtos físicos, precisa ter uma Inscrição Estadual, independentemente do seu porte ou regime de tributação.
Alguns exemplos de empresas que precisam da IE:
Existem empresas, incluindo as de pequeno porte, que não precisam de Inscrição Estadual. Essas empresas geralmente são as que atuam apenas como prestadoras de serviços ou que vendem produtos digitais. Isso significa que negócios como:
A obrigatoriedade da Inscrição Estadual (IE) para Microempreendedores Individuais (MEIs) depende do tipo de atividade exercida pelo profissional.
MEIs que prestam serviço não precisam da Inscrição Estadual. Isso porque essas atividades não são tributadas pelo Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
Já os MEIs que atuam com comércio, indústria ou transporte interestadual ou intermunicipal estão obrigados a ter a Inscrição Estadual. Nesses casos, a IE é necessária para a emissão de notas fiscais e o recolhimento do ICMS.
Confira alguns exemplos de MEIs que precisam da Inscrição Estadual:
Vale ressaltar que a isenção do ICMS para MEIs, que limita o faturamento anual a R$ 81.000,00, não exclui a necessidade da Inscrição Estadual para as atividades mencionadas acima.
Para obter a Inscrição Estadual MEI basta seguir esses passos:
A inscrição estadual é obtida após o cadastro no SIMEI (Sistema de Recolhimento em Valores Fixos Mensais dos Tributos do Simples Nacional).
Cada estado possui procedimentos específicos. Normalmente, é necessário solicitar a inscrição estadual diretamente na Secretaria da Fazenda (SEFAZ) do Estado onde o MEI está localizado.
Os documentos variam, mas geralmente incluem: CNPJ; Certificado de Condição de Microempreendedor Individual (CCMEI); Documentos pessoais do titular (RG, CPF, comprovante de residência).
Leia mais:
O processo para obter a Inscrição Estadual envolve uma solicitação online pelo portal da Secretaria da Fazenda do Estado, que pode incluir pré-inscrição digital e entrega de documentos físicos, variando conforme a natureza da empresa e as regras específicas daquele Estado. O prazo pode variar entre estados, podendo levar de 15 a 30 dias úteis em São Paulo ou 8 dias úteis no Mato Grosso do Sul.
Obter a Inscrição Estadual envolve a apresentação de alguns documentos. A documentação básica exigida para a solicitação da Inscrição Estadual inclui:
No entanto, é importante que os empresários confirmem junto à Secretaria da Fazenda do Estado onde a empresa está registrada se existem exigências adicionais de documentos específicos para o processo de Inscrição Estadual. Isso se deve ao fato de que a lista de documentos pode variar.
Veja Como abrir um CNPJ
Rio de Janeiro: Cadastro Inscrição Estadual SEFAZ RJ
São Paulo: Cadastro Inscrição Estadual SEFAZ SP
Minas Gerais: Cadastro Inscrição Estadual SEF/MG
Mato Grosso: Cadastro Inscrição Estadual SEFAZ MT
Pernambuco: Cadastro Inscrição Estadual SEFAZ PE
Como mencionado anteriormente, o processo de obtenção da Inscrição Estadual (IE) pode ser realizado tanto online quanto presencialmente, dependendo das regras específicas de cada estado. No entanto, em alguns estados, o procedimento pode ser um pouco diferente. Por exemplo, em Santa Catarina, o procedimento ‘Atos Exclusivos no Estado e no Município’ para Inscrição Estadual inclui:
Outro ponto importante a considerar é a diferença entre a Inscrição Estadual e a Inscrição Municipal. Enquanto a Inscrição Estadual está relacionada ao ICMS e à comercialização de produtos físicos, a Inscrição Municipal está ligada ao Imposto Sobre Serviços (ISS) e à prestação de serviços.
Isso significa que, com a Inscrição Municipal, a empresa pode emitir Notas Fiscais de Serviço, enquanto que com a Inscrição Estadual, a empresa está habilitada a emitir Notas Fiscais de Produto.
Portanto, empresas que atuam tanto com produtos físicos como com a prestação de serviços podem precisar de ambos os registros, Inscrição Estadual e Inscrição Municipal.
Leia mais:
Uma vez que você possui a Inscrição Estadual, pode ser necessário consultar essa inscrição pelo CNPJ da empresa. Para isso, basta acessar o Portal da REDESIM e inserir o CNPJ para consulta ou emissão do comprovante da Inscrição Estadual direto.
A conta PJ da InfinitePay é uma conta digital que você abre gratuitamente e sem burocracia. Com recursos avançados, como maquininha no celular com as melhores taxas, a conta ainda oferece cartão com cashback, Pix ilimitado e sem taxas, gestão de cobrança grátis, empréstimo e rendimento automático do saldo na conta com 100% do CDI.
Baixe o app da InfinitePay e crie sua conta grátis em minutos!

Com a ascensão dos bancos digitais, a tradicional conta poupança vem sendo substituída por opções em bancos que prometem maior rentabilidade e praticidade, vinculadas ao CDI e com a flexibilidade de saques a qualquer momento sem precisar esperar o “aniversário” da conta, como acontece com a poupança.
Este artigo explora algumas das melhores contas digitais disponíveis, focando no percentual de rendimento em relação ao CDI e outros serviços adicionais.
Para avaliar qual conta digital rende mais, consideramos os seguintes critérios:
Confira as principais contas digitais com melhor rendimento atualmente:
| Opção | Rendimento | Taxas | Serviços Adicionais |
|---|---|---|---|
| Opção 1 | Até 105% do CDI para depósitos a partir de R$ 1000 | Sem taxa de manutenção; saque: R$ 9,90 | Cartão de débito e crédito sem custo, Pix grátis, negociação de criptomoedas |
| Opção 2 | Pode chegar a 100% do CDI | Saque: R$ 7,50; 5 transferências grátis, depois R$ 1,99 cada; uso internacional: +5% | Empréstimos via app, recargas, portabilidade de salário |
| Opção 3 | 100% do CDI, 'Cofrinhos' rendem 102% do CDI | Sem manutenção; saque: R$ 6,50 | Cartões sem anuidade, TEDs ilimitadas grátis, investimentos em CDBs |
| Opção 4 | Não oferece | Sem manutenção; saque: R$ 6,50 | Cartão de débito, recebimento via Pix e maquininha, pagamentos e TEDs |
Você também pode gostar de:
Quando o assunto é administrar o dinheiro com eficiência, escolher a conta digital certa faz toda a diferença – para empreendedores e profissionais que buscam praticidade, economia e ferramentas inteligentes para potencializar seus negócios, a InfinitePay se destaca como a melhor opção.
A Conta Digital da InfinitePay oferece um ecossistema completo para quem deseja mais controle financeiro sem tarifas abusivas: com ela, você pode fazer e receber pagamentos rapidamente, contar com crédito para realizar Pix sem precisar ter saldo imediato e ainda aproveitar benefícios exclusivos, como cashback de 1,5% nas compras com o cartão.
Além disso, a InfinitePay é uma das poucas contas que realmente pensa no empreendedor: você pode emitir links de pagamento para facilitar cobranças, gerenciar suas finanças em tempo real e realizar transações sem burocracia.
Tudo isso sem mensalidade, sem taxas ocultas e com suporte de alta qualidade para garantir que seu negócio nunca pare – basta baixar o app e criar sua conta de graça.
Veja também:
Contas digitais são versões modernizadas da conta-corrente tradicional, operadas por bancos e outras instituições financeiras por meio de plataformas digitais.
Estas contas geralmente oferecem serviços financeiros básicos como transferências, pagamentos, e investimentos, com a vantagem de taxas reduzidas e processos simplificados, aumentando a praticidade para os clientes.
É essencial entender os principais benefícios gerais que contas digitais geralmente oferecem:
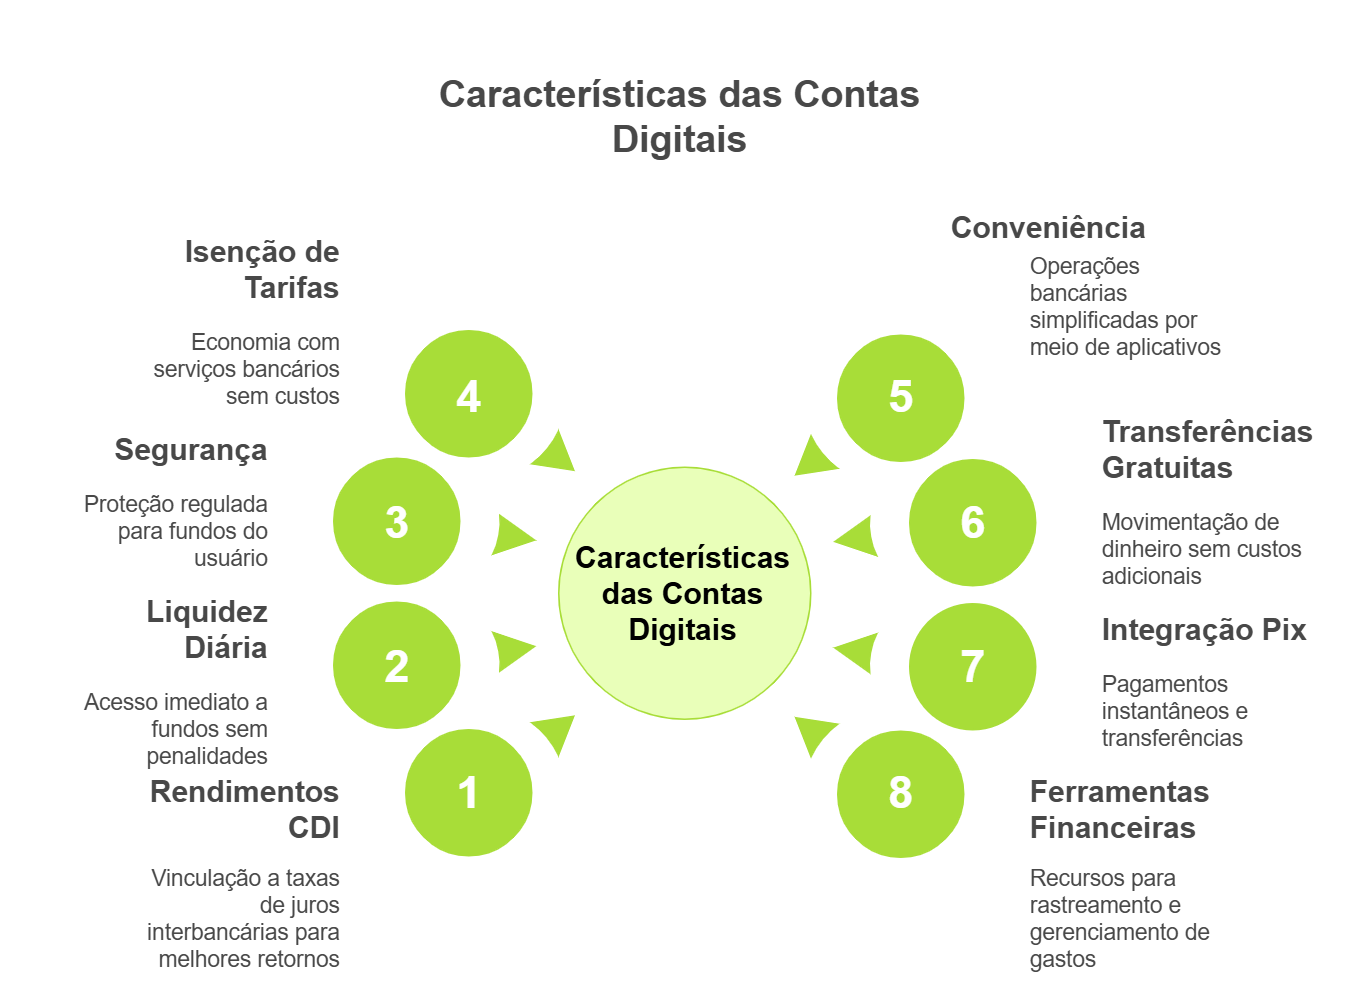
As contas digitais frequentemente vinculam rendimentos automáticos à taxa do CDI (Certificado de Depósito Interbancário), uma referência no mercado financeiro que supera frequentemente os rendimentos da poupança tradicional.
Os investidores acumulam mais ganhos com investimentos atrelados ao CDI, pois ele reflete diretamente as variações da taxa Selic, a taxa básica de juros; e atualmente, diversas contas digitais oferecem rendimentos equivalentes a 100% do CDI.
Uma das grandes vantagens das contas digitais com alto rendimento é a liquidez diária.
Diferente de outras formas de investimento que exigem um prazo para resgate sem penalidades, estas contas permitem ao investidor retirar seu dinheiro a qualquer momento sem perder rentabilidade.
Isso oferece não apenas conveniência, mas também segurança, pois o capital e os juros podem ser resgatados imediatamente em caso de necessidade.
Regulados pelo Banco Central do Brasil, um banco seguro deve garantir que todas as operações sejam seguras e que os fundos estejam protegidos pelo Fundo Garantidor de Crédito (FGC).
Isso proporciona tranquilidade aos usuários, sabendo que seus investimentos estão protegidos contra eventualidades.
Muitas contas digitais não cobram taxas de manutenção, TED/DOC, ou tarifas para serviços comuns, o que resulta em menos custos para o usuário.
Todas as operações podem ser realizadas diretamente pelo aplicativo, eliminando a necessidade de ir até uma agência bancária.
Abertura de conta, transferências, pagamentos e depósitos são feitos de forma totalmente online.
O processo de abertura de uma conta digital costuma ser simples e rápido, geralmente necessitando apenas do envio de documentos pelo aplicativo, sem burocracias como a necessidade de comparecimento físico ou assinaturas.
Muitas contas digitais oferecem transferências ilimitadas e gratuitas entre contas da mesma instituição e, em alguns casos, para contas de outros bancos (TED/DOC).
Além disso, com o Pix, é possível transferir rapidamente para qualquer banco sem custos.
As contas digitais têm total integração com o sistema Pix, que possibilita transferências e pagamentos instantâneos, 24 horas por dia, todos os dias da semana.
Muitos aplicativos de contas digitais oferecem ferramentas de controle financeiro, como categorias de gastos, gráficos de consumo, notificações em tempo real e análise do histórico de transações, ajudando o usuário a organizar melhor suas finanças.
Algumas contas digitais oferecem cartões de crédito sem anuidade, além de outros benefícios como cashback ou programas de pontos, o que representa uma economia significativa para os usuários.
Algumas contas digitais oferecem programas de cashback, onde parte do valor das compras feitas no cartão de crédito ou débito volta para o usuário, além de outras recompensas que aumentam os benefícios para quem utiliza a conta.
Muitos bancos digitais disponibilizam acesso a plataformas de investimento dentro do próprio app, permitindo que o usuário aplique em produtos como CDBs, Tesouro Direto, fundos de investimento, entre outros, de maneira prática e rápida.
Alguns bancos digitais oferecem serviços personalizados, como empréstimos com taxas mais competitivas para clientes, seguros, recargas de celular e até mesmo antecipação de recebíveis no caso de contas PJ.
Contas digitais costumam ter integração fácil com carteiras digitais como Google Pay, Apple Pay e Samsung Pay, o que facilita pagamentos por aproximação e compras online de forma segura.
Leia também:
Para escolher a conta digital que mais rende, é essencial considerar alguns aspectos importantes:
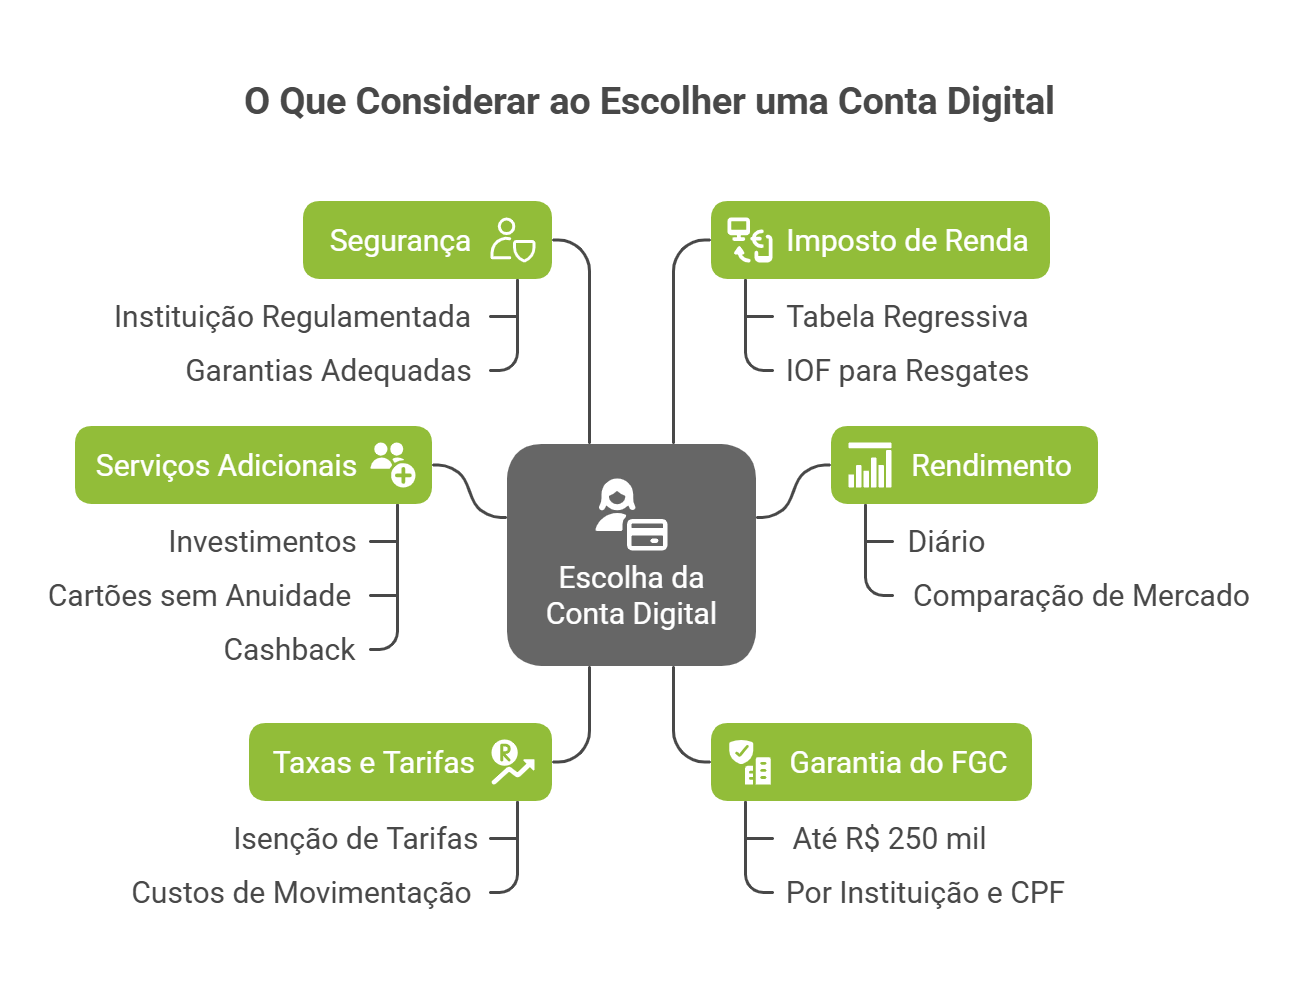
Ao avaliar todos esses fatores, fica claro que uma conta digital deve ir além do rendimento e oferecer um conjunto de vantagens que realmente façam a diferença no dia a dia.
Nesse sentido, a InfinitePay se destaca como a melhor opção para quem busca mais controle financeiro, praticidade e benefícios reais, como cashback em compras, crédito para Pix e transações sem burocracia.
Seja para empreendedores que precisam de soluções inteligentes ou para quem deseja uma conta sem tarifas escondidas, a InfinitePay entrega tudo isso em uma plataforma moderna e eficiente.
Baixe o app e descubra um novo jeito de gerenciar suas finanças.

Para abrir conta MEI, você precisa do CNPJ ativo, CCMEI, RG ou CNH, CPF e celular com e-mail em uso.
Se ainda não é microempreendedor individual, o caminho tem duas etapas: formalizar o MEI no Portal do Empreendedor, de graça, e abrir a conta PJ digital depois.
O Brasil já soma 16,6 milhões de MEIs em maio de 2026, e este guia é para quem está se formalizando agora. Nele, você vai encontrar a checklist completa, o passo a passo das duas etapas, o custo real de cada uma e informações sobre nome sujo, gov.br nível Bronze, Bolsa Família e CNAE incorreto.
Para abrir conta MEI CNPJ, você precisa de seis documentos: CNPJ ativo, CCMEI, RG ou CNH, CPF, comprovante de endereço recente e contato (e-mail e celular).
Tudo é gratuito e fica em canais oficiais do gov.br. Nenhum item exige envio físico.
A lista vale para abrir conta bancária MEI em qualquer instituição com fluxo digital. Bancos podem pedir documentos extras conforme o perfil.
| Documento | Para que serve |
|---|---|
| CCMEI | Comprova condição de microempreendedor individual ativo |
| Cartão CNPJ | Confirma situação cadastral do CNPJ na Receita |
| RG ou CNH | Identidade do representante legal do MEI |
| CPF | Vincula a pessoa física ao CNPJ no QSA |
| Comprovante de endereço | Endereço residencial ou da empresa, dos últimos 90 dias |
| E-mail e celular ativos | Validação de cadastro e código de segurança por SMS |
O documento principal para o MEI é o CCMEI, não o cartão CNPJ. Ele traz dados específicos da sua condição: ocupações, dispensa de alvará e enquadramento.
O cartão CNPJ é complementar. Qualquer pessoa pode emitir com o número do CNPJ, então não substitui o CCMEI.
O comprovante de endereço aceito costuma ser conta de luz, água, telefone, internet, IPTU do ano vigente ou contrato de aluguel registrado.
A validade padrão é de até 90 dias (3 meses), prática consolidada do setor financeiro brasileiro vinculada às regras de prevenção à lavagem de dinheiro do Banco Central.
Verificado em maio de 2026.
Cada banco define o próprio prazo. Se o seu comprovante está fora dessa janela, emita uma fatura nova antes de iniciar o cadastro.
Todos os documentos saem de canais oficiais sem custo. Veja onde tirar cada um:
Não pague intermediário para emitir CCMEI ou cartão CNPJ. O processo no gov.br é direto e leva poucos minutos.
Se trabalha de casa, o comprovante residencial é aceito como endereço da empresa quando o CNAE permite atividade no domicílio.
A 2ª via do CCMEI sai pelo mesmo canal da emissão original, no Portal do Empreendedor.
O passo a passo é direto:
O documento sai no mesmo formato do original, com QR code de validação. O banco aceita o PDF diretamente, sem necessidade de impressão.
Se o login gov.br ainda está no nível Bronze, você não consegue emitir o CCMEI. O bloco sobre formalização explica como subir para Prata ou Ouro.
Bancos tradicionais pedem comprovante de endereço dentro de 90 dias. Na conta PJ digital da InfinitePay, basta informar o CEP no app, sem upload de arquivo.
A lista exigida cabe em três linhas: CNPJ ativo, CPF do representante legal e selfie no app. O endereço é preenchido automaticamente pelo CEP.
A abertura MEI sai pelo Portal do Empreendedor, de graça, em poucos minutos. O CNPJ e o CCMEI são emitidos no fim do formulário, no mesmo acesso.
Onde abrir MEI gratuito é direto: gov.br ou domínio oficial da Receita Federal. Não pague intermediário, o serviço público entrega tudo sem custo.
Antes de iniciar, confira os pré-requisitos. Pular essa etapa é o motivo nº 1 de cadastro travado no Portal do Empreendedor.
Você precisa atender quatro condições para abrir o MEI:
O teto de faturamento é de R$ 81 mil por ano, cerca de R$ 6.750 ao mês em média.
No primeiro ano, o limite é proporcional ao número de meses ativos. Quem abre em julho, por exemplo, tem teto reduzido pela metade.
A lista oficial reúne mais de 470 ocupações em maio de 2026, com uma atividade principal e até 15 secundárias. Confirme o seu CNAE antes de iniciar o cadastro.
A regra de exclusividade é estrita: o MEI não pode ser sócio, titular ou administrador de outra empresa.
Quem descumprir é desenquadrado do SIMEI, retroativo ao início do ano da infração. A Receita cruza dados automaticamente.
Verificado em maio de 2026.
O nível da conta gov.br é o gargalo mais comum. Sem Prata ou Ouro, o sistema bloqueia a formalização e a emissão do CCMEI.
Para conferir o nível atual, faça login no portal gov.br ou no app gov.br e abra o menu Selos de Confiabilidade.
Há três caminhos práticos para subir do Bronze:
Quem já tem certificado digital ICP-Brasil sobe direto para Ouro pelo próprio acesso gov.br.
A subida é instantânea quando a validação é por banco ou facial. Se aparecer divergência de dados, atualize cadastro na Receita ou no Senatran antes de tentar de novo.
Com a conta gov.br no nível certo, o cadastro leva poucos minutos. Siga a sequência abaixo:
O CNPJ sai imediatamente, sem fila de análise. O CCMEI vem com QR code de validação e serve como comprovante para a abertura da conta PJ.
Imprima ou salve o PDF no celular. Você usa o mesmo arquivo no próximo passo, abrir conta MEI pelo gov.
Se algum dado vier travado no formulário (RG, título), atualize antes na Receita ou no TSE. O Portal do Empreendedor importa esses cadastros automaticamente.
Como abrir uma conta MEI grátis pelo celular: baixe o app do banco escolhido e faça o cadastro com CNPJ e CCMEI.
Em seguida, valide a identidade por selfie e envie o pedido para análise.
O fluxo completo é 100% digital em fintechs e bancos digitais. Não há ida à agência nem envio de papel impresso para abrir conta jurídica MEI.
O processo se divide em duas etapas: o que depende de você (dados corretos e selfie nítida) e o que depende da instituição (análise do cadastro).
Como abrir conta MEI no celular, em ordem padrão:
A selfie precisa ser do próprio representante legal cadastrado no QSA do CNPJ. Validação por terceiro é reprovada, mesmo em relação familiar.
Para a foto sair limpa, escolha local bem iluminado, fundo uniforme, sem boné, chapéu ou óculos escuros. Evite contraluz e movimento.
A biometria cruzada com bases públicas é exigida para validar identidade na abertura de conta digital, conforme as regras de cadastro remoto do Banco Central.
Na InfinitePay, por exemplo, o cadastro segue esse mesmo fluxo direto pelo app, com a selfie validada em cerca de 5 minutos na maioria dos casos.
Depois do envio, a aprovação leva geralmente de minutos a 3 dias úteis, conforme a instituição e o perfil do MEI.
Não há prazo máximo legal definido pelo Banco Central. Cada banco define o tempo interno conforme a política de risco e a carga de cadastros.
Três fatores determinam a velocidade:
Quando a análise é automatizada, a aprovação sai em poucos minutos. Pendências cadastrais ou foto ruim jogam o pedido para fila manual e ampliam o prazo.
Após a aprovação, você recebe a confirmação no app e no e-mail cadastrado. A chave Pix do CNPJ é gerada automaticamente e a conta fica operável para receber transferências.
O primeiro acesso pede a criação de senha e, em geral, a configuração de um segundo fator (biometria do celular ou PIN).
Salve o número da conta e da agência logo após a ativação.
Se receber recusa, leia o motivo no app antes de tentar de novo. O bloco sobre problemas de aprovação detalha os bloqueios mais comuns e como destravar cada um.
Se você se pergunta "Abrir MEI, quanto custa?" a resposta é: zero. A formalização no Portal do Empreendedor e a abertura da conta PJ digital podem ser gratuitas. O único custo recorrente é o DAS mensal.
E quanto custa abrir um CNPJ MEI no canal oficial? Nada. O CNPJ sai na hora, sem taxa, e o CCMEI vai junto. Abrir MEI, qual valor? Zero na origem.
A confusão sobre o valor vem do DAS, que é tributo mensal, não custo de abertura. Veja a tabela vigente em maio de 2026:
| Categoria do MEI | DAS mensal |
|---|---|
| Comércio ou indústria | R$ 82,05 |
| Prestador de serviços | R$ 86,05 |
| Comércio e serviços | R$ 87,05 |
| Transportador autônomo de cargas | R$ 195,52 |
Verificado em maio de 2026. Confirme o valor atual no PGMEI da Receita Federal.
A composição é simples. R$ 81,05 vão para o INSS, equivalente a 5% do salário mínimo de R$ 1.621,00, e dão acesso à aposentadoria, ao auxílio-doença e ao salário-maternidade.
O ICMS de R$ 1 vai para o estado (quem vende mercadoria) e o ISS de R$ 5 fica com o município (quem presta serviço). Ambos são fixos desde 2006.
O transportador autônomo de cargas paga INSS especial de 12% do salário mínimo, conforme regra própria da categoria.
Cuidado com sites e perfis que cobram para formalizar o MEI. Páginas falsas imitam o gov.br e cobram por algo que é gratuito no canal oficial.
Acesse só pelo domínio oficial gov.br/mei. Não pague boletos recebidos por e-mail ou WhatsApp. A formalização correta gera CNPJ na hora, sem taxa.
Na conta bancária, o cuidado é o mesmo. A Conta PJ InfinitePay não cobra abertura nem mensalidade, e o Pix é gratuito e ilimitado para o MEI.
Pague só o DAS na data de vencimento, dia 20 de cada mês, e mantenha o CNPJ regular para abrir e operar a conta sem bloqueio.
Quem pode abrir MEI é todo cidadão maior de 18 anos (ou 16 com emancipação), com CNAE permitido, faturamento previsto até o teto e CPF regular na Receita Federal.
Há três grupos de regras: requisitos básicos, regras sobre dívidas e impacto em benefícios sociais. Cada uma decide se você abre ou trava o cadastro.
Os requisitos básicos já foram tratados no bloco sobre formalização: teto de R$ 81 mil, CNAE permitido e exclusividade societária. Aqui ficam as duas regras que faltam.
O MEI pode contratar no máximo um empregado, com salário mínimo nacional ou piso da categoria, o que for maior.
O custo trabalhista do MEI fica em 8% de FGTS e 3% de INSS patronal sobre o salário do funcionário, além dos direitos padrão da CLT.
Servidor público federal em atividade não pode formalizar MEI, por vedação expressa do regime jurídico único.
Servidores estaduais e municipais devem consultar o estatuto da própria carreira. A regra varia conforme o órgão e o cargo.
Outras vedações: ser titular, sócio ou administrador de outra empresa, nem mesmo de pequeno porte.
Para abrir conta MEI precisa ter nome limpo? Não no Portal do Empreendedor, mas pode pesar na hora de o banco analisar a abertura da conta PJ.
A diferença é regulatória. "Nome sujo" significa restrição em SPC, Serasa ou Boa Vista, registros privados de inadimplência. Não bloqueia a formalização do MEI.
"CPF irregular" é diferente. É o status do CPF na Receita Federal, com possibilidades de pendente, suspenso, cancelado ou nulo. Bloqueia a formalização.
A causa mais comum de CPF pendente é Imposto de Renda não entregue nos últimos cinco anos.
Para conferir, consulte a situação cadastral do CPF na Receita. Se aparecer pendente ou suspenso, regularize antes de tentar formalizar.
Nome sujo no SPC ou Serasa não impede a formalização, mas pode levar o banco a recusar a abertura da conta PJ. Cada instituição aplica a própria política de risco.
Formalizar o MEI pode afetar três programas sociais. As regras são diferentes em cada um.
No Bolsa Família, o benefício é mantido se a renda familiar per capita ficar até R$ 218 ao mês.
O CadÚnico considera renda líquida do MEI, ou seja, faturamento menos custos. Verificado em maio de 2026.
Quem ultrapassa o limite entra na Regra de Proteção, com 50% do benefício por até 12 meses, desde que a renda per capita fique até R$ 706.
No seguro-desemprego, o MEI com renda igual ou superior ao salário mínimo perde o direito ao benefício.
O cruzamento de dados gov é automático e bloqueia parcelas seguintes. Se possível, aguarde o fim das parcelas antes de formalizar.
No BPC-LOAS, a regra é mais restritiva. O INSS suspende o benefício ao formalizar MEI, por presunção de renda, mesmo sem faturamento real.
Diferente do Bolsa Família, que olha a renda real, o BPC presume renda no momento da formalização. Avalie o impacto antes de tirar o CNPJ.
Três bloqueios respondem pela maioria das recusas: CNAE incorreto no CCMEI, conta gov.br no nível Bronze e comprovante de endereço fora dos padrões aceitos.
Cada um tem solução acionável pelo próprio canal oficial. Identifique o sintoma no app do banco antes de tentar abrir a conta de novo.
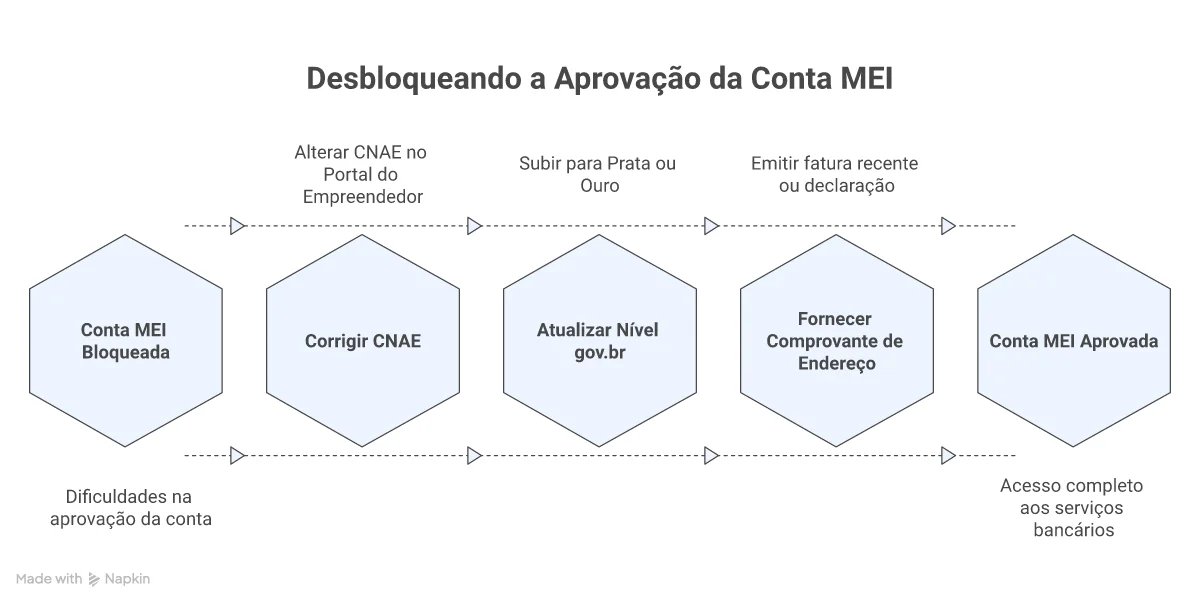
Nessa situação, o banco recusa o cadastro citando divergência entre a atividade declarada na conta PJ e o CNAE registrado no CCMEI.
A correção é gratuita pelo serviço de alteração cadastral do MEI no gov.br. O sistema gera novo CCMEI atualizado automaticamente.
O passo a passo é objetivo:
A nova ocupação precisa estar na lista oficial de atividades permitidas ao MEI. Se a atividade real não está na lista, o caminho é migrar para microempresa, não MEI.
Após a alteração, reenvie o cadastro no app do banco com o CCMEI atualizado.
Quando o sistema bloqueia tanto a formalização quanto a abertura da conta, você pode destravar a validação da seguinte forma:
Se nenhuma das opções funcionar, use a validação por banco credenciado, que cruza dados via internet banking e sobe o nível na hora.
O bloco sobre documentos listou os tipos aceitos e o prazo padrão de 90 dias. Aqui ficam os três cenários que travam a aprovação.
Comprovante vencido (mais de 90 dias): emita uma nova fatura de luz, água, telefone, internet ou IPTU antes de reenviar o cadastro.
Comprovante em nome de cônjuge, pais ou parentes: muitos bancos aceitam com declaração de residência e cópia autenticada de uma conta recente do titular.
Existe modelo oficial de declaração de residência no gov.br, em geral exigindo reconhecimento de firma em cartório.
Endereço divergente entre comprovante e CNPJ: atualize primeiro o endereço no Portal do Empreendedor pelo serviço de alteração cadastral antes de reenviar a conta.
Na Conta PJ InfinitePay, o endereço é preenchido pelo CEP, sem upload de comprovante. Situações de comprovante em nome de terceiros não bloqueiam o cadastro.
A conta ideal para o MEI depende da atividade real. Prestador de serviço, comércio e caminhoneiro têm rotinas financeiras incompatíveis, e a conta precisa acompanhar.
Antes de abrir, confira quais funcionalidades são inegociáveis para o seu perfil. A seleção abaixo cruza atividade com obrigação e entrega uma decisão prática.
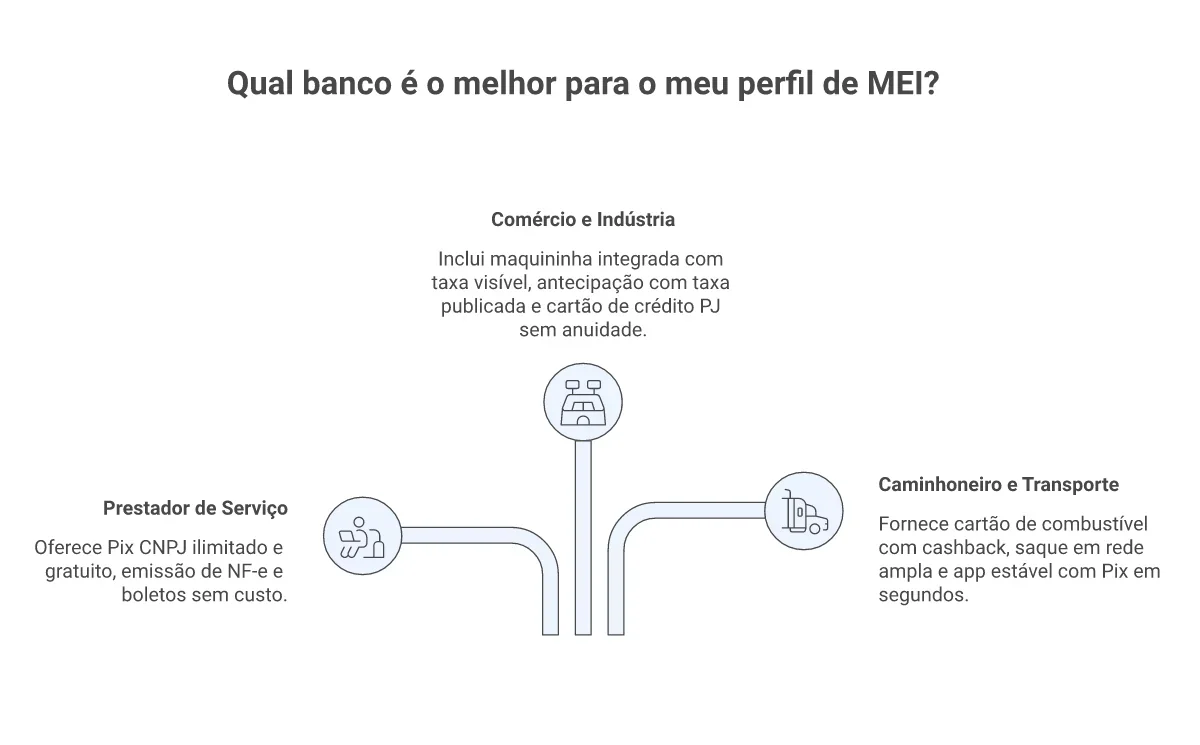
Você fatura por nota fiscal, recebe quase tudo via Pix CNPJ e paga DAS de R$ 86,05 com ISS em 2026.
Três funcionalidades inegociáveis na conta PJ para prestador:
Diferenciais que fecham a escolha: link de pagamento para faturas avulsas, débito automático do DAS e cartão sem anuidade para separar software e deslocamento.
Se você emite mais de 10 boletos no mês, uma conta com franquia limitada já sai caro.
Você vende presencial, no Pix, no link e no cartão. O DAS sai por R$ 82,05 (com ICMS) ou R$ 87,05 (com ISS + ICMS) se também presta serviço.
Três funcionalidades inegociáveis para comércio:
Diferenciais que pesam: crédito para o Pix, ideal para vender ticket maior sem maquininha, gestão por categoria de venda e cobrança automática por WhatsApp.
Compare o custo combinado de débito, crédito 12x e antecipação por uma semana. A maquininha mais barata no débito pode ser a mais cara na 12x.
Se mais de 40% das suas vendas for parcelado em cartão, priorize taxa de crédito acima da taxa de débito.
Você está em rota, recebe frete por Pix e paga combustível com cartão. O DAS é R$ 195,52, 12% do salário mínimo de R$ 1.621,00 + ICMS, mais que o dobro dos demais perfis.
Três funcionalidades inegociáveis para transportador:
Diferenciais que separam o operacional: tokenização do cartão em carteira digital para pedágio, alerta de transação por SMS sem custo e suporte 24h por chat.
A decisão é por cobertura: a conta com taxa de saque mais baixa não serve se a rede de caixas só funciona em capital. Confira a malha antes do preço.
Redes com presença em postos de combustível e centros logísticos são melhores que redes só em capitais, mesmo cobrando R$ 2 a mais por saque.
Na hora de abrir a conta PJ, a primeira escolha é entre conta digital e instituição financeira tradicional. Para quem busca tarifa zero, abertura em 5 minutos no app e Pix CNPJ ilimitado, a conta digital é o cenário ideal.
A instituição tradicional só atinge esse piso em pacote pago, com mensalidade que volta ao bolso do MEI.
A vantagem fica visível na primeira fatura: conta digital cobra zero em mensalidade, Pix comum e boleto. Já a tradicional embute pacote, taxa de cesta e tarifa por TED.
Porém, há três situações em que a instituição tradicional ainda compensa:
Fora desses cenários, a tradicional cobra para entregar o que a digital faz por R$ 0.
Escolha a digital se você fatura até R$ 81 mil/ano, recebe por Pix e cartão e dispensa agência (é o caso da maioria dos MEIs).
Escolha a tradicional se depende de Pronampe ou linha BNDES via banco operador, atende cliente PJ que exige TED com agência identificada, ou fatura no teto e planeja migrar para ME com conta consolidada.
A combinação também funciona: conta digital como principal e relacionamento mínimo com instituição tradicional só para a linha subsidiada.
Na hora de abrir a conta, vale considerar o acesso a crédito. A conta certa resolve a fricção com três checagens objetivas: aceita CNPJ MEI sem fiador, considera faturamento real e oferece linha entre R$ 5 mil e R$ 21 mil.
Garantia que pede aval ou imóvel já não serve. Quem fatura no teto do MEI raramente tem patrimônio para travar, e crédito que exige isso converte mal.
Duas linhas oficiais cabem no perfil MEI e devem ser conferidas direto na fonte gov.br antes da contratação.
| Linha | Limite e taxa de referência |
|---|---|
| BNDES Microcrédito Empreendedor | Até R$ 21 mil por instituição, taxa máxima 4% a.m., prazo mínimo 120 dias |
| Pronampe | Limite até 30% do faturamento, ou 50% com Selo Mulher Emprega Mais |
Confirme taxa atualizada e elegibilidade no site oficial antes de assinar. Operadores podem aplicar TAC, seguro prestamista e variação por porte.
Quatro itens reduzem fricção na aprovação e fazem o pedido ser respondido em questão de horas:
Conta que já vê seu fluxo dispensa upload de extrato e antecipa decisão.
Empréstimo formal não é a única saída: a antecipação de recebíveis na própria conta MEI libera capital sem análise demorada, com taxa publicada antes da contratação.
Para giro recorrente abaixo de R$ 5 mil, antecipação costuma sair mais barata que microcrédito. Acima disso, compare o custo total da linha BNDES com a taxa efetiva da antecipação.
Você viu que abrir conta MEI exige CCMEI, CNPJ ativo, gov.br Prata ou Ouro, comprovante de endereço dentro de 90 dias e CNAE sem divergência.
A Conta PJ InfinitePay reduz essa lista: basta CNPJ, CPF do representante legal e selfie no app, com endereço preenchido pelo CEP e validação em cerca de 5 minutos.
Não cobra abertura, não tem mensalidade e o Pix é gratuito e ilimitado. Se você já formalizou o MEI, baixe o app InfinitePay e abra sua conta agora.