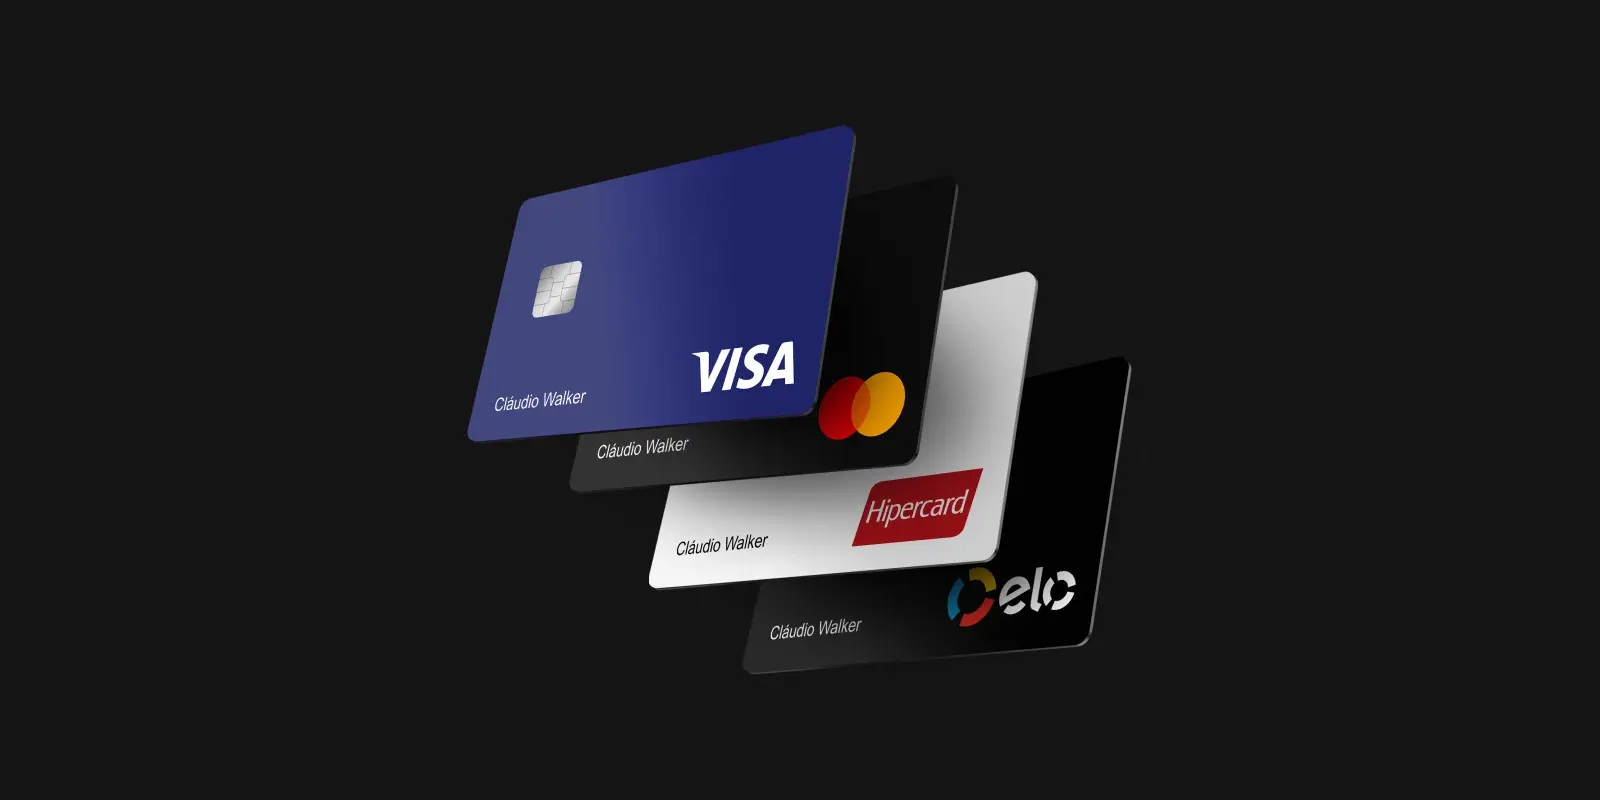
Visa, Mastercard, Elo, American Express e Hipercard são as principais bandeiras de cartão aceitas no Brasil. Cada uma define a rede de aceitação, os benefícios para o portador e parte do custo que o lojista paga em cada venda. Para quem vende, aceitar várias bandeiras significa perder menos clientes por falta de opção de pagamento.
Este conteúdo é publicado pela InfinitePay, adquirente de pagamentos que processa as principais bandeiras para lojistas em todo o país.
O que são bandeiras de cartão?
Bandeiras de cartão são as redes que conectam o banco emissor do cartão ao estabelecimento comercial, autorizando e liquidando cada transação. Elas definem as regras de aceitação, a segurança da operação e os benefícios do cartão, mas não processam o pagamento diretamente. Quem processa é o adquirente, a empresa que contrata o lojista e repassa o valor da venda.
Em 2024, o Brasil registrou cerca de 463 milhões de cartões ativos e 45,7 bilhões de transações, com crescimento de 8,2% sobre o ano anterior. Desse total, 235 milhões são cartões de crédito, 154 milhões de débito e 74 milhões pré-pagos. Fonte: Banco Central do Brasil.
Quais são as principais bandeiras de cartão no Brasil?
As principais bandeiras de cartão no Brasil são Visa, Mastercard, Elo, American Express e Hipercard. Visa e Mastercard lideram em aceitação global, enquanto a Elo domina o mercado nacional por volume de cartões emitidos pelos grandes bancos brasileiros. A American Express atende um público premium e a Hipercard tem forte presença no Norte e Nordeste.
Visa
A Visa é uma das líderes globais em pagamentos, presente em mais de 200 países e territórios. No Brasil, é uma das bandeiras mais aceitas, com cartões divididos em cinco níveis de benefícios:
- Visa Classic: programa de recompensas, seguro contra acidentes em viagens e proteção contra compras fraudulentas.
- Visa Gold: limites mais altos, pontos por compra, acesso a salas VIP em aeroportos e assistência médica e jurídica em viagens internacionais.
- Visa Platinum: benefícios do Gold mais concierge, personal shopper e atendimento 24 horas.
- Visa Signature: descontos em restaurantes, acesso a eventos gastronômicos e experiências exclusivas.
- Visa Infinite: seguro completo de bagagem, seguro médico para gestantes, cartão adicional gratuito e assessoria para reservas.
Mastercard
A Mastercard tem presença global em mais de 210 países e territórios, com forte atuação no Brasil. Seus cartões vão de opções básicas a premium:
- Mastercard Standard: programa de recompensas, seguro contra acidentes em viagens e proteção contra fraudes.
- Mastercard Gold: salas VIP em aeroportos, seguro viagem e descontos em parceiros.
- Mastercard Platinum: cobertura ampliada para viagens nacionais e internacionais e assistência 24 horas.
- Mastercard Black: o nível mais completo, com concierge, seguro viagem premium e cartão adicional gratuito.
Elo
A Elo é a maior bandeira brasileira, fundada em 2011 pela união de Banco do Brasil, Bradesco e Caixa Econômica Federal. Com tecnologia própria e local, a Elo se expandiu rapidamente e hoje é emitida pelos principais bancos do país. Os cartões Elo se dividem em cinco níveis:
- Elo Básico: programa de recompensas e Elo Flex.
- Elo Grafite: anuidade grátis no primeiro ano, pré-venda de ingressos para shows e descontos em serviços de streaming.
- Elo Mais: anuidade grátis, programa de recompensas Elo Mais e descontos em viagens.
- Elo Nanquim: salas VIP em aeroportos, seguro viagem premium e serviços personalizados de reservas.
- Elo Diners Club: o nível mais exclusivo, com concierge, seguro viagem ultra completo e cartão adicional gratuito.
American Express e Hipercard
A American Express é voltada para clientes de maior poder aquisitivo, com serviços exclusivos e benefícios premium. A Hipercard, por sua vez, é uma bandeira com forte presença no Norte e Nordeste do Brasil, focada em cartões sem anuidade.
| Bandeira | Origem | Níveis de cartão | Foco principal |
|---|---|---|---|
| Visa | Internacional | 5 (Classic a Infinite) | Aceitação global |
| Mastercard | Internacional | 4 (Standard a Black) | 210+ países |
| Elo | Brasil (2011) | 5 (Básico a Diners Club) | Mercado nacional |
| American Express | Internacional | Variados | Público premium |
| Hipercard | Brasil | Cartões sem anuidade | Norte e Nordeste do Brasil |
Quanto custa aceitar cada bandeira de cartão?
O custo de aceitar cartão para o lojista depende de três fatores: a bandeira (via taxa de intercâmbio), o plano de recebimento (D+1, instantâneo ou sem antecipação) e o faturamento mensal. A taxa de intercâmbio é definida pela bandeira e varia por grupo: Visa e Mastercard formam um grupo com taxas menores, enquanto Elo, American Express e Hipercard formam outro com taxas mais altas.
Na InfinitePay, para um lojista com faturamento acima de R$ 80 mil por mês no plano D+1 (recebimento em 1 dia útil):
- Débito: 0,75% (Visa/Mastercard) ou 1,88% (Elo/Amex/Hipercard)
- Crédito à vista: 2,69% (Visa/Mastercard) ou 4,46% (Elo/Amex/Hipercard)
- Crédito em 12x: 8,99% (Visa/Mastercard) ou 10,77% (Elo/Amex/Hipercard)
- Pix: 0% em qualquer plano
No plano Receba na Hora (recebimento instantâneo), todas as bandeiras têm a mesma taxa: 2,29% no débito, 5,49% no crédito à vista e 18,29% em 12x. O Pix permanece gratuito.
Na prática, a diferença de custo entre Visa/Mastercard e Elo/Amex/Hipercard pode chegar a 1,13 ponto percentual no débito e 1,77 no crédito à vista no plano D+1. Para um negócio que fatura R$ 80 mil por mês com 60% das vendas em Elo, isso representa um custo adicional significativo em relação a um perfil de vendas concentrado em Visa e Mastercard.
Esses valores correspondem ao plano D+1 para faturamento acima de R$ 80 mil por mês. A tabela completa de taxas mostra os percentuais para outras faixas de faturamento e planos de recebimento.
Qual a diferença entre bandeira e adquirente?
Bandeira e adquirente têm papéis distintos no fluxo de pagamento:
- Bandeira: é a rede que define as regras de aceitação e conecta emissor e adquirente. Exemplos: Visa, Mastercard, Elo, American Express.
- Adquirente: é a empresa que contrata o lojista, processa a transação e repassa o valor da venda. Exemplos: InfinitePay e demais adquirentes do mercado.
A bandeira não tem relacionamento direto com o lojista. O contrato, a maquininha e o repasse do dinheiro ficam por conta do adquirente.
Como funcionam as bandeiras de cartão?
As bandeiras conectam o banco emissor ao estabelecimento comercial, autorizando e liquidando cada transação em segundos. Veja o passo a passo:
- Emissão: o banco emite um cartão com uma bandeira (Visa, Mastercard etc.).
- Compra: o cliente usa o cartão em um estabelecimento comercial.
- Autorização: o terminal de pagamento envia a solicitação para a bandeira do cartão.
- Verificação: a bandeira verifica fundos ou crédito com o banco emissor e aprova ou recusa a transação.
- Liquidação: após a autorização, a bandeira coordena a transferência do banco emissor para o adquirente, que repassa o valor ao lojista conforme o prazo do plano contratado.
Pagamentos digitais e carteiras virtuais
As bandeiras de cartão evoluíram para além do plástico físico. Hoje, Visa, Mastercard e Elo suportam tokenização, a tecnologia que permite pagar por aproximação (NFC, ou Near Field Communication) usando o celular em vez do cartão físico. Apple Pay, Google Pay e Samsung Pay são as principais carteiras virtuais que usam essa tecnologia no Brasil.
Para o lojista, a diferença é simples: a transação por carteira virtual usa a mesma bandeira do cartão cadastrado, com as mesmas taxas e o mesmo fluxo de autorização. O cliente aproxima o celular, a bandeira processa e o adquirente repassa o valor. Nenhuma etapa adicional é necessária no ponto de venda.
O QR Code, associado ao Pix, é outra via de pagamento digital que não passa pela rede de bandeiras de cartão. O Pix é processado pelo Banco Central, tem custo zero para o lojista na InfinitePay e liquida em segundos.
Como aceitar múltiplas bandeiras de cartão no seu negócio
Aceitar várias bandeiras reduz a perda de vendas por falta de opção de pagamento. Um cliente que carrega apenas um cartão Elo ou Amex não consegue comprar se o estabelecimento aceita só Visa e Mastercard.
A maquininha da InfinitePay aceita Visa, Mastercard, Elo, American Express e Hipercard, além de Pix, Apple Pay, Google Pay e Samsung Pay. Com parcelamento em até 12x, recebimento na hora ou em 1 dia útil e taxas a partir de 0,75% no débito, o lojista não precisa escolher entre bandeiras: todas ficam disponíveis na mesma máquina, sem aluguel.