Fluxo de caixa é o registro de todo o dinheiro que entra e sai do seu negócio em um período, com o saldo que sobra no fim. É ele que responde à pergunta mais importante da semana: vai ter dinheiro na conta para pagar o fornecedor na sexta?
Quem não acompanha esse número costuma descobrir o problema tarde. Segundo o IBGE, só 37,3% das empresas empregadoras abertas em 2017 continuavam ativas cinco anos depois. A seguir, você vê o conceito, os 6 tipos de fluxo de caixa, como montar o seu em 5 passos e como calcular o saldo. Os passos funcionam no caderno ou na planilha gratuita da InfinitePay, que já traz as fórmulas de saldo prontas.
O que é fluxo de caixa?
Fluxo de caixa é o controle das entradas (vendas recebidas, pagamentos de clientes, empréstimos) e das saídas (fornecedores, aluguel, salários, impostos, pró-labore) de dinheiro, organizado por data. O Sebrae o define como o instrumento que mostra a disponibilidade real de recursos da empresa ao longo do tempo.
A palavra-chave é "real". O fluxo de caixa segue o regime de caixa: a venda entra no dia em que o dinheiro cai na conta, e não no dia em que foi feita. Uma venda de R$ 1.000 no crédito, com repasse em 30 dias, só entra no fluxo de caixa daqui a 30 dias. Até lá, ela fica em contas a receber.
Como funciona o fluxo de caixa na prática?
O ciclo tem três movimentos: você parte do saldo que existe hoje, registra cada entrada e cada saída conforme acontecem e, no fim do período, chega ao novo saldo. Resultado positivo quer dizer que entrou mais do que saiu; negativo, o contrário. Repetido todo dia ou toda semana, esse registro mostra com antecedência quando o caixa vai apertar.
Qual a diferença entre fluxo de caixa e lucro?
Lucro é o que sobra das vendas depois dos custos, contado pela data da venda. Caixa é o dinheiro disponível, contado pela data do pagamento. Uma loja que vende R$ 30.000 no mês, quase tudo parcelado no cartão, pode ter lucro no papel e não ter dinheiro para pagar o aluguel no dia 5. É por isso que o fluxo de caixa e o capital de giro andam juntos.
Por que o fluxo de caixa é importante?
Planejamento curto aparece entre as causas de fechamento. Na pesquisa de sobrevivência do Sebrae, 17% dos donos de empresas que fecharam disseram não ter feito nenhum planejamento, e 59% planejaram por no máximo 6 meses. No comércio, 30,2% dos negócios fecham em até 5 anos. Com o fluxo de caixa em dia, você:
- Antecipa o aperto: vê a semana em que o saldo fica negativo e negocia prazo antes do vencimento
- Decide com número: sabe se dá para comprar estoque, contratar ou investir sem descobrir o rombo depois
- Evita crédito caro: pede empréstimo só quando necessário, e não no desespero
- Negocia melhor: conhece suas datas de recebimento e alinha a elas os vencimentos de contas a pagar
Quais são os tipos de fluxo de caixa?
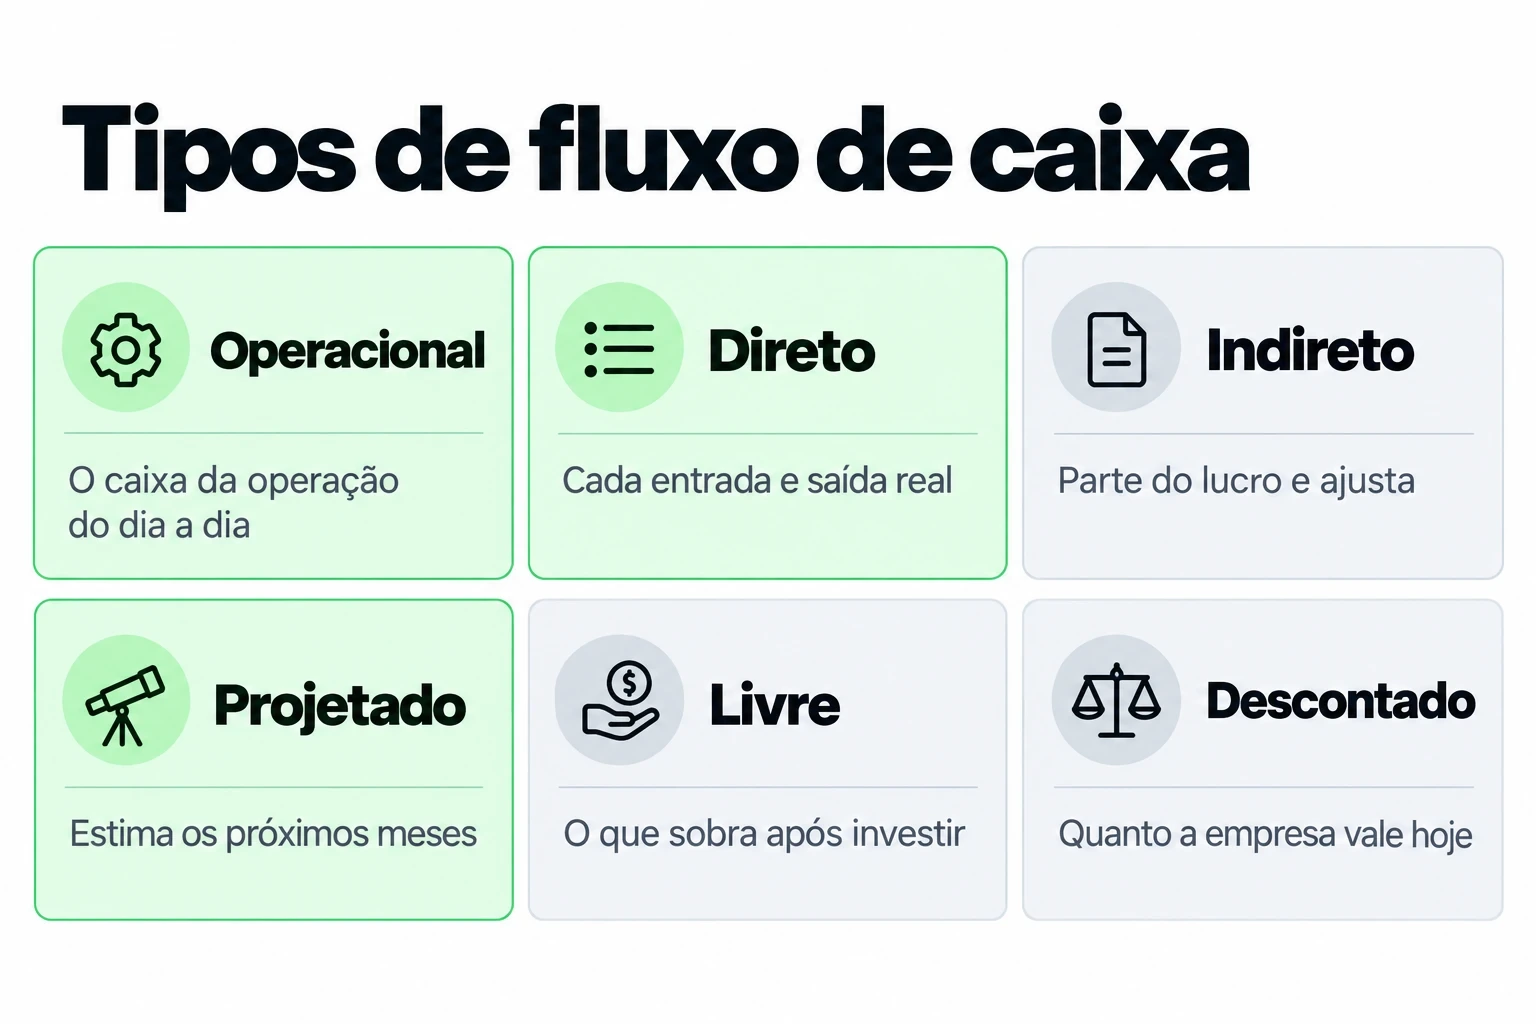
Existem 6 tipos de fluxo de caixa. Cada um responde a uma pergunta diferente, e um pequeno negócio usa no dia a dia basicamente dois: o direto e o projetado.
| Tipo | O que mede | Quem usa |
|---|---|---|
| Operacional | O caixa gerado pelas atividades principais | Todo negócio, para saber se a operação se paga |
| Direto | Cada entrada e saída real de dinheiro | Donos de pequenos negócios, no dia a dia |
| Indireto | Parte do lucro e ajusta o que não é dinheiro | Contadores, na DFC |
| Projetado | Entradas e saídas previstas para os próximos meses | Quem planeja compras, contratações e sazonalidade |
| Livre | O que sobra depois da operação e dos investimentos | Quem decide sobre dívidas, retiradas ou expansão |
| Descontado | O valor presente do caixa futuro | Investidores e quem compra ou vende uma empresa |
Fluxo de caixa operacional
Mede o dinheiro das atividades principais: vendas, fornecedores, salários, impostos e despesas fixas. Positivo, a operação se sustenta sozinha. Negativo por meses seguidos, o negócio depende de empréstimo ou de aporte do dono para continuar.
Fluxo de caixa direto e indireto
São duas formas de chegar ao mesmo saldo. O método direto lista cada recebimento e cada pagamento; é o que você faz quando anota as vendas do dia e as contas pagas. O indireto parte do lucro contábil e ajusta o que não mexeu no caixa, como depreciação e vendas ainda não recebidas. Os dois aparecem na Demonstração dos Fluxos de Caixa (DFC), o relatório contábil anual.
Fluxo de caixa projetado
Estima as entradas e saídas das próximas semanas ou meses, com base no histórico e nos compromissos já assumidos: parcelas a receber, aluguel, folha, impostos, compras de estoque. É o tipo que mostra, em outubro, que janeiro vai ser apertado. A projeção só é boa se o registro do realizado for consistente.
Fluxo de caixa livre
Mostra quanto sobra depois de pagar a operação e os investimentos em equipamentos, reformas ou sistemas. É o dinheiro que pode ir para quitar dívidas, retirar lucro ou crescer sem pôr a operação em risco.
Fluxo de caixa descontado
Traz o caixa que a empresa deve gerar no futuro para o valor de hoje, aplicando uma taxa de desconto que reflete o risco. É o método mais comum para calcular quanto vale um negócio e entra em cena quando você busca sócio, investidor ou pensa em vender a empresa.
Como fazer fluxo de caixa passo a passo?
O Sebrae orienta registrar todas as movimentações, mesmo as que parecem pequenas, porque gastos miúdos repetidos pesam no fim do mês. Na prática, são 5 passos:
1. Anote o saldo inicial
Some o que há hoje na conta da empresa e no caixa físico. Esse é o ponto de partida; sem ele, você sabe o resultado do período, mas não quanto dinheiro tem.
2. Registre cada entrada e saída na data em que o dinheiro se move
Cada lançamento leva data, descrição, categoria, valor e forma de pagamento. A venda no Pix entra no dia; a venda no crédito entra na data do repasse; o boleto do fornecedor sai no dia em que é pago. Para conferir se o registrado bate com o banco, faça a conciliação bancária.
3. Separe por categorias
Categorias fixas permitem comparar meses e ver o que cresce. Um ponto de partida:
- Entradas: vendas à vista (dinheiro, Pix, débito), repasses do cartão de crédito, boletos recebidos, empréstimos
- Saídas: fornecedores e estoque, folha e encargos, aluguel e contas fixas, impostos, marketing e frete, pró-labore
Deixe o empréstimo numa linha própria, para que o dinheiro emprestado não pareça venda.
4. Escolha a periodicidade
Quem vende todo dia, como comércio e alimentação, acompanha melhor dia a dia, com o fechamento de caixa no fim do expediente. Prestadores de serviço com poucas movimentações podem olhar por semana. A visão mensal e a anual servem para enxergar sazonalidade e planejar. A planilha de fluxo de caixa da InfinitePay tem abas para a semana, o mês e os dois semestres, o que permite combinar os três olhares no mesmo arquivo.
5. Compare o previsto com o realizado
Para cada período, anote o que você espera receber e pagar (previsto) e, depois, o que de fato aconteceu (realizado). Realizado abaixo do previsto por semanas seguidas indica previsão otimista ou cliente atrasando; saídas acima do previsto indicam gasto fora do plano. É essa comparação que transforma o registro em orçamento. Num modelo de planilha com previsto e realizado, as duas colunas ficam lado a lado em cada dia, semana ou mês, e a diferença salta aos olhos.
Como calcular o fluxo de caixa?
A fórmula do fluxo de caixa é:
Saldo final = saldo inicial + entradas menos saídas

Veja a conta em três dias de uma loja que começa a semana com R$ 3.000 na conta:
| Dia | Entradas | Saídas | Saldo final |
|---|---|---|---|
| Segunda | R$ 1.200 (vendas no Pix) | R$ 800 (fornecedor) | R$ 3.400 |
| Terça | R$ 950 (repasse do cartão) | R$ 280 (conta de luz) | R$ 4.070 |
| Quarta | R$ 1.100 (vendas no Pix) | R$ 82,05 (DAS do MEI) | R$ 5.087,95 |
O DAS de R$ 82,05 é o valor de 2026 para MEI do comércio, segundo o gov.br. Saldo crescente mostra que o negócio gera caixa; resultado negativo repetido mostra que é preciso rever prazos, preços ou custos. Para ver a conta completa em uma padaria, uma loja de roupas, uma consultoria e um MEI, confira os exemplos de fluxo de caixa diário, semanal e mensal.
Quais erros comprometem o fluxo de caixa?
A FecomercioSP lista erros que se repetem nos pequenos negócios. Os mais comuns:
- Misturar contas pessoais e da empresa: o mercado do mês sai do caixa do negócio e o saldo deixa de dizer a verdade. Separe as contas e defina um pró-labore fixo.
- Lançar venda a prazo como dinheiro recebido: o saldo fica inflado até o dia em que o repasse não chega.
- Atualizar só no fim do mês: lançamentos de memória deixam valores de fora e o problema aparece tarde demais para reagir.
- Não ter categorias: sem elas, não dá para saber qual despesa cresceu.
- Não ter reserva: uma queda de vendas ou um equipamento quebrado viram dívida.
Um hábito resolve boa parte: separar 15 minutos por dia para lançar as movimentações e olhar o saldo previsto dos próximos 7 e 30 dias. Para organizar o restante das finanças, veja o guia de controle financeiro.
Planilha, ferramenta online ou sistema: qual usar?
Para quem está começando, uma planilha de fluxo de caixa resolve: é gratuita, fica no seu computador e dá liberdade para mudar linhas e categorias. Quem prefere lançar pelo celular pode usar a ferramenta online de fluxo de caixa, também gratuita. Quando o volume cresce e o negócio precisa de nota fiscal, estoque e conciliação no mesmo lugar, compare os sistemas de fluxo de caixa.
Seja qual for a ferramenta, o que faz o fluxo de caixa funcionar é a rotina: registrar todo dia, comparar previsto e realizado toda semana e usar a projeção para decidir. Esse é o primeiro passo do planejamento estratégico de qualquer negócio.