Aprenda sobre gerenciamento de faturamento. Descubra estratégias para otimizar o fluxo de caixa e a saúde financeira de sua empresa.
O universo empreendedor é recheado de desafios e um dos maiores é a parte fiscal, principalmente quando o empreendedor se vê na posição de escolha sobre qual regime tributário aderir.
Com este propósito desbravaremos um pouco deste mundo fiscal e empreendedor focados no esclarecimento do Lucro Presumido, um regime tributário simplificado e muito utilizado pelas empresas brasileiras.
O Lucro Presumido é um regime tributário que, como o próprio nome já indica, baseia-se na presunção do lucro. Essa presunção é baseada em percentuais pré-determinados conforme a atividade da empresa e tem por objetivo definir a forma de apurar, principalmente, dois impostos: Imposto de Renda de Pessoa jurídica (IRPJ) e Contribuição Social Sobre o Lucro Líquido (CSLL).
Leia também:Lucro real e lucro presumido: qual é o melhor para o seu negócio?
Antes de avaliarmos se o Lucro Presumido é o melhor regime tributário para sua empresa, é necessário consultar se ela pode ser optante por esse regime. Basicamente podem optar pelo Lucro Presumido empresas que não estejam obrigadas ao Lucro Real, ou seja, só podem aderir:
Feita a verificação dessas três principais regras, entenderemos quais são os impostos e como funcionam os métodos de apuração pelo Lucro Presumido.
Os impostos a serem pagos ao optar pelo Lucro Presumido são separados por âmbitos. No âmbito federal, de maneira geral temos o IRPJ, CSLL, PIS, COFINS, IPI, no estadual temos o ICMS e no municipal temos o ISS. Veremos cada um deles de uma forma um pouco mais detalhada.
Nestes dois impostos estão as principais diferenças de cálculo em relação as demais modalidades de regimes tributários.
O primeiro ponto é em relação ao período de apuração: em regra, a apuração ocorre de maneira trimestral e é neste momento em que a base presumida de lucro da empresa é utilizada.
A base de cálculo de ambos impostos, é determinada ao finalizar o período (trimestre) com base em percentuais pré-determinados conforme a atividade da empresa, podendo deduzir devolução, vendas canceladas e desconto incondicionais concedidos.
Os percentuais de presunção a serem aplicados sobre a receita bruta são:
| Atividades | Lucro presumido |
|---|---|
| Revenda, para consumo, de combustível derivado de petróleo, álcool etílico carburante e gás natural. | 1,60% |
| Venda de mercadorias e produtos (exceto revenda de combustível para consumo). | 8% |
| Atividade Rural. | 8% |
| Industrialização. | 8% |
| Prestação de serviços de transporte de carga. | 8% |
| Prestação de serviços hospitalares e de auxílio diagnóstico e terapia, fisioterapia e terapia ocupacional, fonoaudiologia, patologia clínica, imagenologia, radiologia, anatomia patológica e citopatologia, medicina nuclear e análises e patologias clínicas, exames por métodos gráficos, procedimentos endoscópicos, radioterapia, quimioterapia, diálise e oxigenoterapia hiperbárica, desde que a prestadora desses serviços seja organizada sob a forma de sociedade empresária e atenda às normas da Agência Nacional de Vigilância Sanitária (Anvisa). | 8% |
| Atividades imobiliárias relativas a loteamento de terrenos, incorporação imobiliária, construção de prédios destinados à venda, bem como a venda de imóveis construídos ou adquiridos para revenda. | 8% |
| Atividade de construção por empreitada com emprego de todos os materiais indispensáveis à sua execução, sendo tais materiais incorporados à obra. | 8% |
| Serviços de transporte (exceto o de cargas). | 16% |
| Atividades desenvolvidas por bancos comerciais, bancos de investimentos, bancos de desenvolvimento, agências de fomento, caixas econômicas, sociedades de crédito, financiamento e investimento, sociedades de crédito imobiliário, sociedades corretoras de títulos, valores mobiliários e câmbio, distribuidoras de títulos e valores mobiliários, empresas de arrendamento mercantil, cooperativas de crédito, empresas de seguros privados e de capitalização e entidades de previdência privada aberta. | 16% |
| Prestação de serviços relativos ao exercício de profissão legalmente regulamentada. | 32% |
| Intermediação de negócios. | 32% |
| Administração, locação ou cessão de bens imóveis, móveis e direitos de qualquer natureza. | 32% |
| Construção por administração ou por empreitada unicamente de mão de obra ou com emprego parcial de materiais. | 32% |
| Construção, recuperação, reforma, ampliação ou melhoramento de infraestrutura, no caso de contratos de concessão de serviços públicos, independentemente do emprego parcial ou total de materiais. | 32% |
| Coleta e transporte de resíduos até aterros sanitários ou local de descarte. | 32% |
| Prestação de serviço não mencionada anteriormente. | 32% |
Após identificar a sua atividade geradora de Receita segundo a tabela, a empresa deverá calcular o seu Lucro Presumido da seguinte forma:
Exemplo: Empresa prestadora de serviços é 32%. Considerando um trimestre com R$ 60.000,00 de faturamento já deduzidas as devoluções, cancelamentos e descontos e somados as receitas oriundas de atividades não operacionais temos:
R$ 19.200,00 é o Lucro Presumido dessa empresa, sendo assim, esse valor é a base de cálculo para apuração do IRPJ e CSLL.
Para apuração do imposto devido de IRPJ, será aplicada alíquota de 15% sobre essa base de cálculo. Já para apurar o imposto devido da CSLL, será aplicada alíquota de 9% sobre essa mesma base.
Exemplo:
Existem situações em que o cálculo possui regras adicionais conforme a Receita Bruta auferida no período.
O cálculo desses impostos é realizado com base em uma alíquota reduzida, sendo de 0,65% e 3,00%, respectivamente, sobre o faturamento e, em contrapartida, não possuem direito a crédito dos valores de PIS e COFINS referente às suas compras.
Exemplo:
Vale ressaltar que podem ocorrer situações em que a alíquota seja diferenciada devido a legislações especificas de determinados produtos, ou até mesmo que sejam zeradas, quando existir legislação que conceda tal benefício.
O cálculo de ISS de uma empresa optante pelo Lucro Presumido é devido apenas para as empresas que são prestadoras de serviço. Empresas de outras atividades não possuem a incidência desse imposto.
Sua forma de apuração é realizada com base no faturamento da empresa e uma alíquota que pode variar de 2% a 5% conforme a legislação de cada município.
Exemplo:
O ICMS é devido para empresas que em suas operações trabalham com circulação de mercadorias e suas alíquotas são definidas segundo a legislação de cada estado. Já o IPI é devido para empresas que industrializam ou são equiparadas a indústria e sua alíquota é definida pela união de acordo com cada produto.
Leia mais:ICMS: o que é e como funciona este importante imposto estadual
No cálculo de ambos, a empresa pode abater créditos, desses mesmos impostos, gerados a partir de suas compras.
Nos impostos apresentados anteriormente utilizamos como exemplo para cálculo uma empresa prestadora de serviço. No entanto, essa atividade não é contribuinte de ICMS, nem IPI. Por isso, para fins de exemplificação, usaremos a forma de calcular para as empresas que são contribuintes destes impostos.
Considerando uma alíquota de 18% de ICMS, faturamento mensal R$ 20.000,00 e crédito de ICMS devido nas compras de R$ 2.000,00.
Considerando uma alíquota de 4% de IPI, faturamento mensal R$ 20.000,00 e crédito de IPI devido nas compras de R$ 300,00.
Concluímos aqui a análise dos sete principais impostos para maioria das empresas. Existem atividades que possuem impostos diferentes e não podemos esquecer de destacar que existem os com base na folha de pagamento como INSS e FGTS, por exemplo.
Entendidas as regras necessárias para adesão ao regime de Lucro Presumido e entendida, também, a forma de calcular os principais impostos nesse regime, vamos agora às principais vantagens e desvantagens que devem ser analisadas para decidir entre Simples Nacional e Lucro Presumido.
O Simples Nacional é um regime tributário simplificado e unificado, ou seja, o recolhimento dos impostos IRPJ, CSLL, PIS, COFINS, IPI, ICMS, ISS e a Contribuição Patronal para a Seguridade Social destinada à Previdência Social (CPP) ocorrem em uma única guia com o percentual de imposto sendo definido conforme as Tabelas e Anexos existentes que podem variar de 4% a 33% de imposto a depender da sua atividade e faturamento anual da empresa.
Leia mais:Como optar pelo Simples Nacional?
Da mesma forma que o Lucro Presumido possui restrição a sua opção, o Simples Nacional não é diferente. Podem optar pelo Simples Nacional as microempresas e empresas de pequeno porte, ou seja, empresas que possuem a Receita Bruta acumulada no ano anterior de até R$ 4,8 milhões e que possuam atividades permitidas nas tabelas e anexos deste Regime Especial Unificado.
Entendendo que sua empresa se enquadra nas regras dos dois regimes tributários, vamos às principais vantagens e desvantagens que devem ser analisadas para decidir entre Simples Nacional e Lucro Presumido.
Muitas variáveis devem ser consideradas e nenhuma decisão precisa ser definitiva para aquela empresa, visto que a cada ano você pode e deve realizar o planejamento tributário e definir qual o regime faz mais sentido naquele momento.
Este artigo tem como intuito orientar sobre informações básicas do Lucro Presumido, mas o indicado sempre é analisar cada situação com seu contador que dará a orientação completa baseada nas especificidades da sua empresa.

Para comemorar este momento tão especial, as taxas InfinitePay agora são até 45% mais baixas que as disponíveis no mercado.
Criar um mundo mais justo para empreendedores, lojistas e comerciantes brasileiros: essa é, desde o início, a missão da InfinitePay.
A nova modalidade de taxas da InfinitePay traz inúmeros benefícios para o seu negócio. Agora, temos taxas que variam conforme o seu crescimento.
Simples assim: as taxas se regulam automaticamente, dependendo do seu faturamento mensal.
As taxas são decrescentes conforme o crescimento do seu faturamento. Isso mesmo: quanto mais você vender, menos pagará.
Além disso, são válidas para vendas na maquininha e InfiniteTap, além de serem exclusivas para recebimento em 1 dia útil na Conta InfinitePay.
Se o seu negócio não atingir o valor estipulado para a redução de taxas, não se preocupe, não aplicamos nenhuma multa ou cobrança extra.
Nesse caso, você volta a pagar as taxas padrão do seu plano de recebimentos no mês seguinte. E se no próximo mês você atingir os valores mais altos novamente, as taxas são reduzidas novamente.
Confira os novos planos de taxas da InfinitePay:
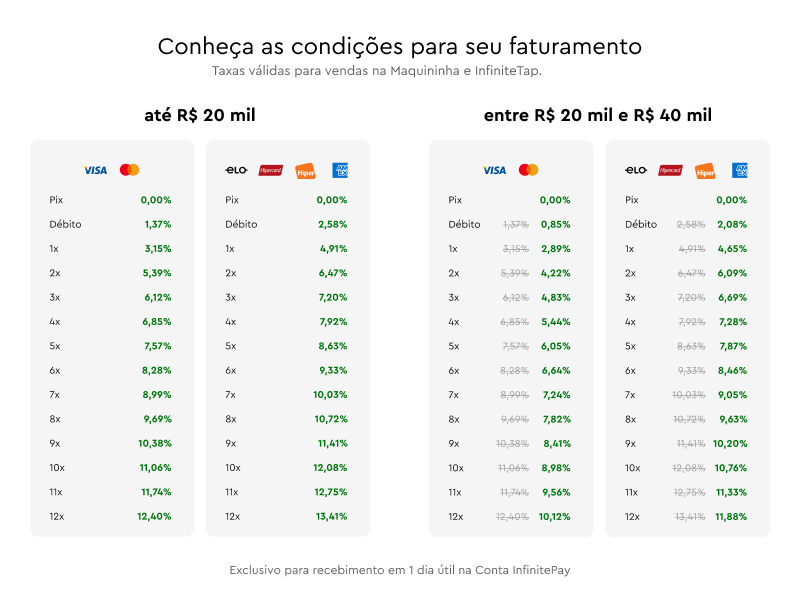
Para faturamento até R$ 20 mil:
As taxas para Visa e Mastercard são: Pix 0,00%, Débito 1,37%, Crédito à vista 3,15%, e Crédito parcelado variando de 5,39% para 2x até 12,40% para 12x.
Para Elo, Hipercard e American Express, as taxas são: Pix 0,00%, Débito 2,58%, Crédito à vista 4,91%, e Crédito parcelado variando de 6,47% para 2x até 13,41% para 12x.
Para faturamento entre R$ 20 mil e R$ 40 mil:
As taxas para Visa e Mastercard são: Pix 0,00%, Débito 0,85%, Crédito à vista 2,89%, e Crédito parcelado variando de 4,22% para 2x até 10,12% para 12x.
Para Elo, Hipercard e American Express, as taxas são: Pix 0,00%, Débito 2,08%, Crédito à vista 4,65%, e Crédito parcelado variando de 6,08% para 2x até 11,88% para 12x.
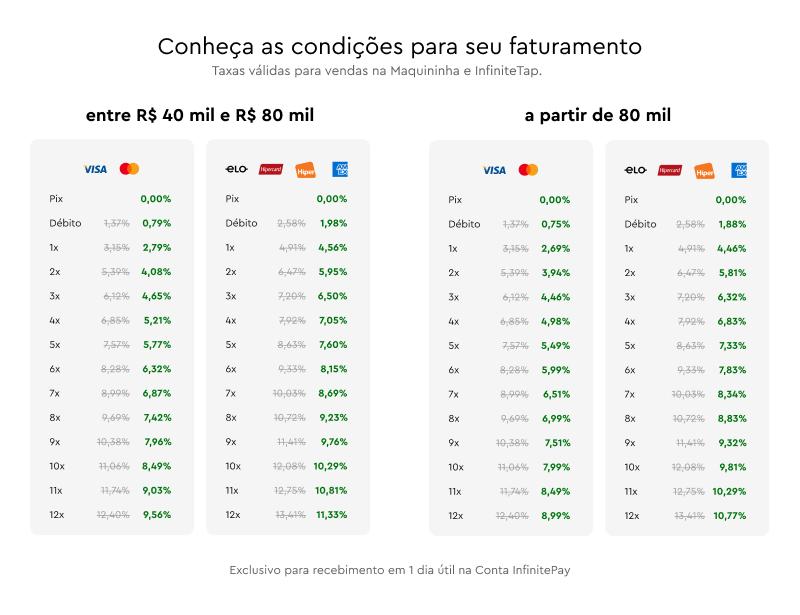
Para faturamento entre R$ 40 mil e R$ 80 mil:
As taxas para Visa e Mastercard são: Pix 0,00%, Débito 0,79%, Crédito à vista 2,79%, e Crédito parcelado variando de 4,08% para 2x até 9,56% para 12x.
Para Elo, Hipercard e American Express, as taxas são: Pix 0,00%, Débito 1,98%, Crédito à vista 4,56%, e Crédito parcelado variando de 5,95% para 2x até 11,33% para 12x.
Para faturamento a partir de R$ 80 mil:
As taxas para Visa e Mastercard são: Pix 0,00%, Débito 0,75%, Crédito à vista 2,69%, e Crédito parcelado variando de 3,94% para 2x até 8,99% para 12x.
Para Elo, Hipercard e American Express, as taxas são: Pix 0,00%, Débito 1,88%, Crédito à vista 4,46%, e Crédito parcelado variando de 5,81% para 2x até 10,77% para 12x.
Ao longo desses cinco anos, a InfinitePay tem constantemente expandido e aprimorado sua gama de produtos para atender às diversas necessidades dos seus clientes.
A empresa não se contentou em ser apenas uma fornecedora de maquininhas de pagamento; ela evoluiu para oferecer um ecossistema completo de soluções financeiras e de gestão empresarial.
Cada produto desenvolvido pela InfinitePay tem o objetivo de simplificar a vida dos empreendedores, otimizar suas operações e maximizar seu potencial de crescimento.
Exploraremos em detalhes alguns dos principais produtos que têm sido fundamentais para essa revolução contínua.
A Maquininha Smart da InfinitePay é uma solução completa e inovadora para comerciantes que buscam eficiência e economia.
Com taxas 45% menores que as praticadas no mercado, ela oferece flexibilidade para receber pagamentos na hora ou em até 1 dia útil.
A maquininha oferece parcelamento em até 12x, aceita diversas bandeiras de cartão, pagamentos por aproximação (NFC) e carteiras digitais como Apple Pay, Samsung Pay e Google Pay.
Além disso, proporciona uma gestão integrada com a conta digital.
A bateria de longa duração e a ausência de aluguel tornam a maquininha uma opção econômica e prática para qualquer tipo de negócio.
Com ela, os comerciantes podem gerenciar estoque, emitir notas fiscais e acompanhar relatórios de vendas, tudo em uma plataforma unificada.
Leia mais sobre a maquininha Smart:
O InfiniteTap é uma solução inovadora que transforma um smartphone em uma maquininha de cartão.
Essa tecnologia permite que comerciantes realizem transações de maneira rápida e segura, sem a necessidade de uma maquininha tradicional.
A InfinitePay foi pioneira no Brasil ao lançar o Tap to Pay no iPhone, proporcionando ainda mais conveniência e flexibilidade para seus usuários.
Leia mais sobre o InfiniteTap:
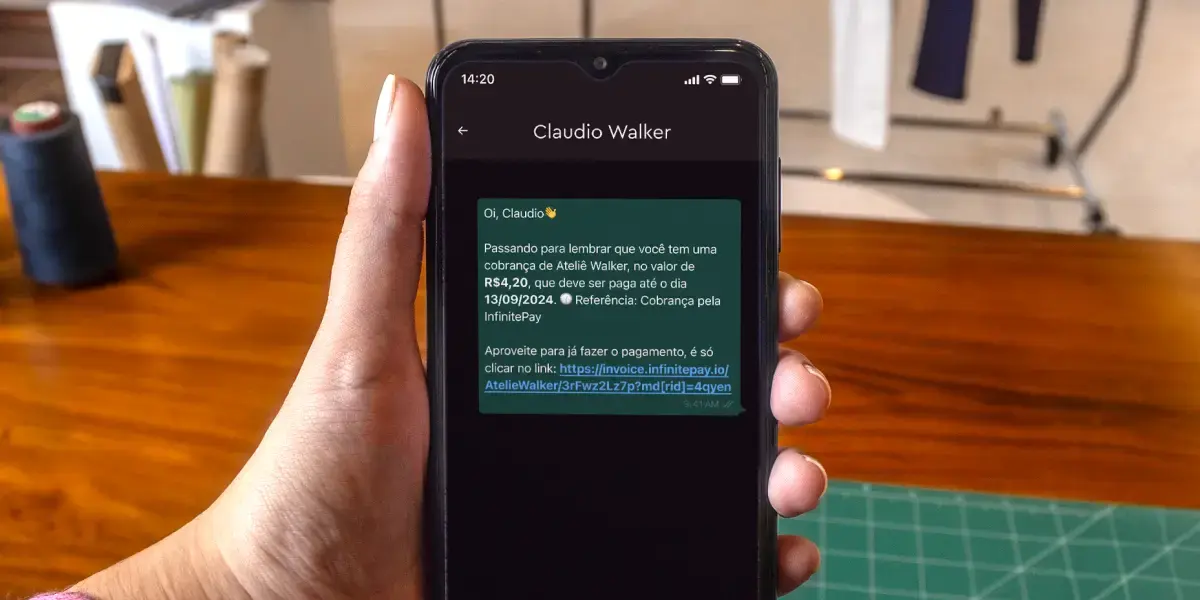
A Gestão de Cobrança gratuita oferece um sistema completo que automatiza o processo de cobrança de clientes.
Com essa ferramenta, os usuários podem configurar cobranças recorrentes, enviar lembretes automáticos e acompanhar a situação de cada pagamento, tudo em uma única plataforma.
Além disso, o cliente que escolhe como quer pagar, seja por cartão de crédito ou Pix. Lembrando que não há taxa para recebimento via Pix.
Essa solução reduz a inadimplência e otimiza o fluxo de caixa dos negócios.
Leia mais sobre a gestão de cobrança gratuita:
A Conta PJ da InfinitePay é uma conta digital especialmente desenvolvida para empresas.
Ela oferece os serviços bancários tradicionais, como transferências, Pix ilimitado e gratuito e pagamentos, mas com a vantagem de ser totalmente integrada às demais soluções da InfinitePay.
Isso facilita a gestão financeira e proporciona maior controle sobre as finanças do negócio.
Leia mais sobre a Conta PJ:
A Conta digital da InfinitePay é para todos! CNPJ ou CPF. Além de todos os benefícios da conta PJ, a conta digital também possui rendimento automático.
O saldo na conta rende 100% do CDI automaticamente, sem na necessidade de aplicar em algum fundo ou poupança.
Leia mais sobre a conta digital:
O Cartão pré-pago é um cartão virtual que pode ser customizado para atender às necessidades específicas de cada negócio.
Ele oferece controle total sobre os gastos, permitindo que os usuários estabeleçam limites e acompanhem as despesas em tempo real.
Além disso, são múltiplos cartões disponíveis para melhorar a gestão financeira e garantir um melhor controle de custos.
Leia mais sobre o cartão virtual:
O PDV (ponto de venda) é uma solução completa que integra maquininha de cartão e celular com sistema de gestão.
Ele permite a realização de vendas, emissão de notas fiscais e controle de estoque de forma integrada e eficiente.
Essa ferramenta é ideal para pequenos e médios comerciantes que buscam simplificar a gestão de suas operações diárias.
Leia mais sobre o PDV:
O Link de Pagamento é uma solução prática e segura para vendas online e remotas.
Com ele, os comerciantes podem gerar links de pagamento e enviá-los diretamente para seus clientes via e-mail, WhatsApp ou redes sociais.
Essa ferramenta facilita as transações e expande as possibilidades de venda para além do ponto físico.
Leia mais sobre o link de pagamento:
A Loja Online InfinitePay é uma plataforma completa para criação e gestão de lojas virtuais.
Ela oferece todas as ferramentas necessárias para montar, gerenciar e promover uma loja online, desde a personalização dos produtos até a integração com meios de pagamento.
Essa solução é ideal para comerciantes que desejam expandir suas vendas para o ambiente digital.
Leia mais sobre a loja online:
A InfinitePay continua comprometida em impulsionar negócios e proporcionar soluções inovadoras para seus clientes. E essa revolução está apenas começando.
A régua de cobrança organiza lembretes por prazo e canal para evitar que atrasos virem rombo: em levantamento de dezembro de 2023, 23% dos pequenos negócios estavam com dívidas ou empréstimos em atraso.
Esse número explica por que a régua importa: cada recebível parado é caixa que deixa de girar e aperta o faturamento do mês seguinte. Para o pequeno negócio, sem equipe dedicada, ela recupera valores em atraso, reduz a inadimplência recorrente e dá previsibilidade ao fluxo de caixa com um processo claro e barato.
Ela transforma a cobrança em rotina: aviso antes do vencimento, mensagem no dia certo, contato amigável após o atraso e negociação quando necessário. A ideia é simples: cobrar com constância e sem perder tempo, basta uma rotina bem desenhada, não uma operação dedicada.
Monte sua régua de cobrança passo a passo: prazos, canais, exemplos de mensagens, KPIs com fórmulas e modelo em Excel.
Régua de cobrança é uma sequência planejada de lembretes e ações para receber valores em aberto, organizada por prazo, canal e tom de contato.
A definição prática de régua de cobrança não é “mandar mensagem quando lembrar”. É definir antes quem recebe contato, quando recebe, por qual canal e com qual objetivo.
Ela se divide em duas frentes. A cobrança preventiva acontece antes do vencimento e reduz atrasos por esquecimento, com lembretes simples e orientação de pagamento.
A cobrança reativa começa depois do vencimento. Nessa fase, a empresa confirma se houve problema, oferece novo caminho de pagamento e ajusta a conversa conforme o histórico do cliente.
Os canais mais usados são e-mail, SMS, WhatsApp e ligação. O Pix entra como forma de pagamento porque reduz atrito: o cliente recebe a orientação e já consegue quitar.
Para pequenos negócios, a régua funciona melhor quando separa atraso recente de recorrência de atraso. Cliente fiel com um boleto esquecido pede uma mensagem diferente de quem ignora contatos há semanas.
Essa separação protege o relacionamento e melhora a previsibilidade de caixa. Você cobra com consistência, sem improvisar, sem soar agressivo e sem deixar recebíveis parados por falta de processo.
Para saber como montar uma régua de cobrança, defina quatro marcos: antes do vencimento, atraso recente, atraso intermediário e recuperação avançada.
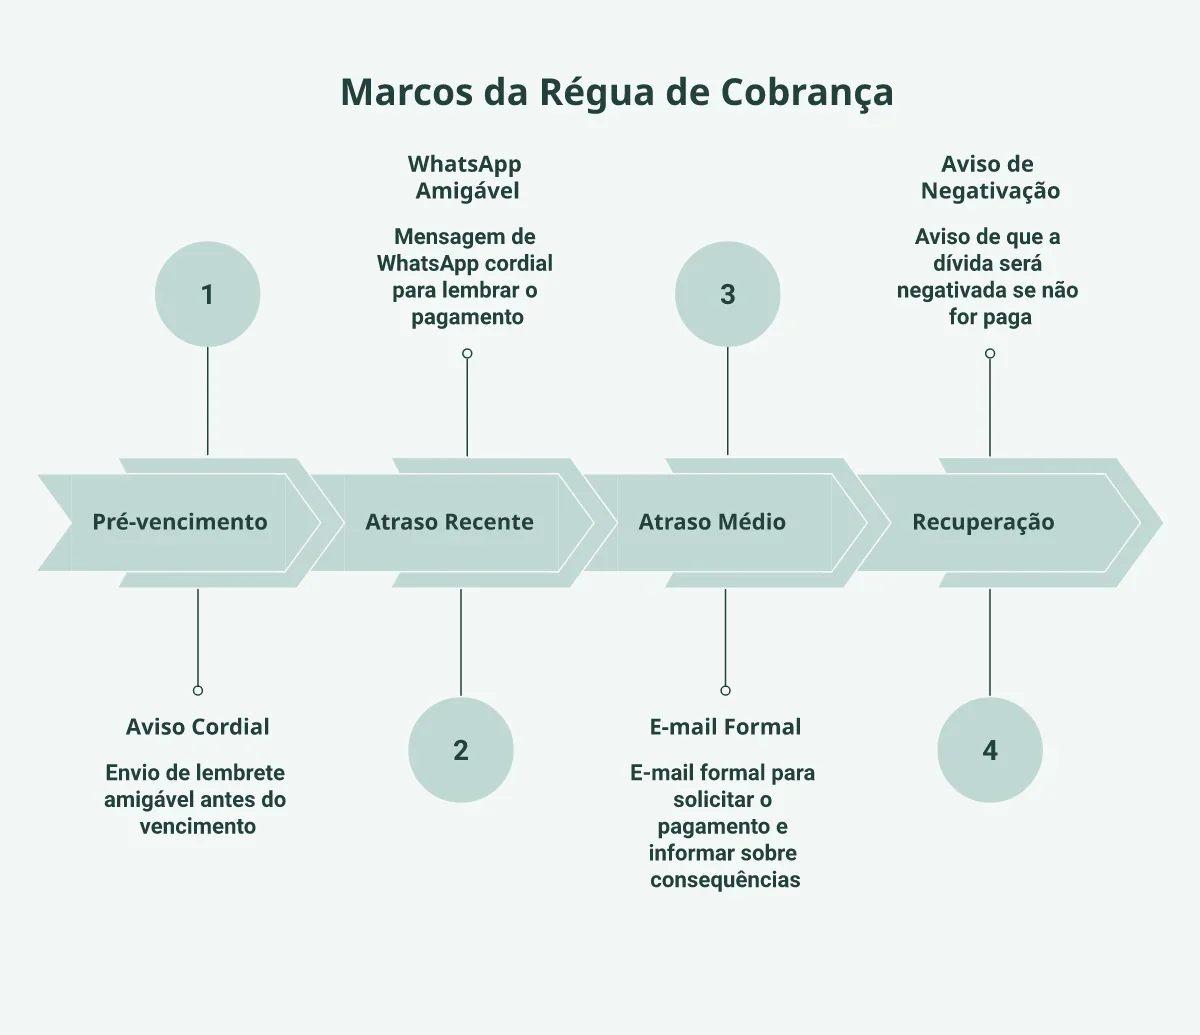
Fluxo cronológico das etapas e ações em uma régua de cobrança eficiente.
Esse fluxo mostra como criar régua de cobrança com prazo, canal, tom e objetivo. Use Pix para reduzir atrito na regularização.
Na etapa preventiva, já definida acima, o objetivo é evitar esquecimento, com tom de organização financeira, não de pressão.
Envie um lembrete três dias antes e confirme no dia do vencimento.
Canal recomendado: e-mail para cobranças formais, WhatsApp para cliente recorrente.
Tom da mensagem: cordial, objetivo e sem ameaça.
Objetivo: confirmar dados, prazo e forma de pagamento.
Exemplo: "Olá, Marina. Seu pagamento vence em breve. Seguem os dados para pagamento por Pix ou cartão. Se precisar ajustar algo, responda por aqui."
Marina, dona de uma loja de roupas que vende a prazo, via parte das vendas atrasar porque não lembrava o cliente antes do vencimento.
Ela criou uma régua simples: lembrete pré-vencimento e mensagem amigável no primeiro dia de atraso. Assim, reduziu atrasos e ganhou previsibilidade sem desgastar o relacionamento.
A primeira ação após o vencimento deve acontecer entre o primeiro e o terceiro dia. Esperar demais aumenta o esquecimento e piora o caixa.
Envie lembrete amigável no primeiro ao terceiro dia de atraso.
Canal recomendado: WhatsApp ou e-mail, conforme histórico do cliente.
Tom da mensagem: colaboração, sem culpa e sem rótulos.
Objetivo: recuperar o pagamento enquanto o atraso ainda é recente.
Exemplo: "Oi, Marina. Identificamos que o pagamento ficou pendente. Posso reenviar o link de pagamento por Pix ou cartão para facilitar? Se já pagou, pode desconsiderar."
Ligue e ofereça negociação entre o sétimo e o décimo quinto dia.
Canal recomendado: ligação curta, seguida de registro por e-mail.
Tom da mensagem: firme, mas aberto a acordo.
Objetivo: entender o motivo e combinar nova data ou parcelamento.
Exemplo: "Olá, Marina. Quero combinar a melhor forma de regularizar esse pagamento. Você prefere nova data ou dividir o valor?"
Formalize a situação após 30 dias como última alternativa.
Canal recomendado: e-mail formal e registro no sistema financeiro.
Tom da mensagem: claro, documentado e respeitoso.
Objetivo: avisar próximos passos, como restrição cadastral prevista em contrato.
Use negativação só depois de notificar o cliente e conferir contrato, dados de contato e política de cobrança. A régua funciona melhor quando recupera receita sem romper vínculo.
Para entender régua de cobrança como fazer na prática, não aplique o mesmo fluxo a todo mundo. Segmentar evita mensagens duras para bons clientes.
Separe clientes por histórico, valor em aberto, tempo de relacionamento e frequência de atraso. Cliente recorrente com atraso recente merece abordagem de ajuste. Cliente com atrasos repetidos precisa de limite, registro e política clara.
Para decidir como usar a régua de cobrança, crie grupos: bom pagador, cliente em renegociação e cliente com atraso frequente.
Uma régua de cobrança eficiente precisa de indicadores-chave de desempenho (KPIs) que mostrem atraso, recuperação, custo e velocidade de recebimento. Sem fórmula, você só acompanha sensação.
| KPI | Fórmula | O que significa | Faixa saudável inicial |
|---|---|---|---|
| Índice de inadimplência | (Valor vencido e não pago ÷ valor total vencido) × 100 | Mostra a fatia das cobranças vencidas que ainda não entrou. | Até 5% exige rotina preventiva; acima de 10% pede ajuste imediato. |
| Prazo médio de recebimento (PMR) | Soma de (valor recebido × dias até receber) ÷ valor total recebido | Mostra em quantos dias, na média ponderada, o dinheiro entra. | Até o prazo concedido mais 3 dias; acima disso, antecipe lembretes. |
| Valor total a receber | Soma dos títulos em aberto, vencidos e a vencer | Mostra o dinheiro que ainda precisa virar caixa. | Acompanhe por idade: a vencer, 1-15, 16-30 e 30+ dias. |
| Idade média das contas a receber | Soma de (valor em aberto × dias em aberto) ÷ valor total em aberto | Mostra se a carteira envelhece antes de virar pagamento. | Abaixo de 15 dias em aberto; acima de 30 dias exige renegociação ativa. |
Em um cenário na faixa de R$ 80 mil de faturamento mensal, o gestor financeiro não precisa esperar o mês fechar para agir.
Se R$ 8 mil venceram e seguem sem pagamento, o índice chega a 10%. Esse número já justifica revisar canal, prazo e tom da régua.
| KPI | Fórmula | O que significa | Faixa saudável inicial |
|---|---|---|---|
| Taxa de recuperação | (Valor recuperado de títulos vencidos ÷ valor vencido trabalhado) × 100 | Mostra quanto da carteira vencida voltou ao caixa. | Acima de 50% no mês; abaixo disso, revise segmentação e ofertas. |
| Taxa de cobrança bem-sucedida | (Contatos que geraram pagamento ou acordo ÷ contatos realizados) × 100 | Mostra se as mensagens e canais levam a uma ação concreta. | Acima de 20% por rodada; abaixo disso, teste canal e horário. |
| Custo de cobrança | (Custo total da operação ÷ valor recuperado) × 100 | Mostra quanto você gasta para recuperar cada valor em atraso. | Abaixo de 10%; acima disso, automatize ou priorize valores maiores. |
| Índice de acordos fechados | (Acordos aceitos ÷ propostas de negociação enviadas) × 100 | Mostra se a proposta cabe no bolso do cliente e no caixa da empresa. | Acima de 30%; abaixo disso, ajuste entrada, parcelas ou vencimento. |
A regra prática é simples: métrica sem decisão vira planilha decorativa. Todo KPI precisa acionar uma mudança clara na régua.
A régua de cobrança automatizada usa um sistema para enviar lembretes e ações conforme status do pagamento, prazo de vencimento e canal escolhido.
Em vez de alguém conferir planilha todo dia, a ferramenta identifica cobranças próximas do vencimento, atrasos recentes e pagamentos confirmados. Depois, aciona WhatsApp, e-mail, SMS ou Pix.
Automatizar a régua reduz trabalho manual, mantém o mesmo padrão de contato e permite cobrar mais clientes sem aumentar a equipe financeira.
Envie lembretes no prazo certo, sem depender da memória do time
Padronize o tom das mensagens e evite abordagens fora da política
Acompanhe status de pagamento, atraso e confirmação em um só fluxo
Escale cobranças recorrentes sem transformar o financeiro em atendimento
Um dono de academia com cerca de 200 alunos mensalistas troca mensagens manuais por lembretes automáticos antes do vencimento. Quando há atraso, o sistema envia novo aviso. Resultado: menos tempo cobrando e mais recebimentos em dia.
Para saber como implementar régua de cobrança automática, comece conectando cobranças, clientes e pagamentos no mesmo sistema. A automação só funciona bem com dados de contato atualizados.
O caminho mais seguro é configurar gatilhos por prazo, canal e status: antes do vencimento, no vencimento, após atraso e após pagamento confirmado. Pix deve aparecer como opção rápida de pagamento.
ERPs como Omie, Protheus e Sankhya, além de plataformas dedicadas, oferecem recursos para quem busca como criar uma régua de cobrança automática?. Não copie o fluxo padrão: adapte prazos ao seu ciclo de recebimento.
Se você quer começar sem montar integrações complexas, a gestão de cobranças da InfinitePay cria cobranças automáticas, envia avisos por WhatsApp e e-mail, aceita Pix ou cartão em até 12x e permite acompanhar tudo pelo app.
Um modelo de régua de cobrança em Excel precisa mostrar quem deve, quanto deve, há quantos dias venceu e qual será o próximo contato.
Sem isso, a planilha vira lista parada.
Monte a base com estas colunas: cliente, valor, vencimento, dias de atraso, canal, status, data de contato e resultado.
Essa estrutura cobre o mínimo para acompanhar pagamentos sem perder tempo.
Na coluna de dias de atraso, use uma fórmula simples. Se o vencimento estiver em C2, aplique =MÁXIMO(0;HOJE()-C2).
Assim, contas ainda no prazo aparecem como zero.
Use formatação condicional para destacar faixas de ação: 1 a 3 dias em amarelo, 4 a 10 em laranja e acima de 10 em vermelho.
O objetivo é priorizar, não assustar o cliente.
Exemplo de linha: Ana Souza, R$ 480, vencimento em 05/07/2026, 1 dia de atraso, WhatsApp, lembrete enviado em 06/07/2026, aguardando retorno.
Essa linha já indica prazo, canal e próximo contato.
Se você procura régua de cobrança grátis, a planilha resolve bem até o volume ficar difícil de acompanhar manualmente.
A partir de dezenas de contatos por semana, a automação reduz esquecimentos e padroniza horários.
Um modelo em PDF também serve como referência visual ou política interna. A régua de cobrança PDF, porém, não substitui o Excel para atualizar status e filtrar atrasos.
Uma régua boa combina prazos claros, mensagens respeitosas, KPIs de inadimplência e um modelo que não depende da sua memória.
Quando a cobrança vira rotina manual, atrasos crescem antes de você perceber. Com a gestão de cobranças da InfinitePay, você cria cobranças, envia lembretes automáticos por WhatsApp e e-mail, aceita Pix ou cartão em até 12x e acompanha tudo pelo app.
Se você já passa de dezenas de contatos por semana, automatize agora: baixe o app da InfinitePay e crie sua próxima cobrança sem montar integração complexa.

Se você é Microempreendedor Individual (MEI), sabe que ter uma conta digital PJ pode facilitar a gestão financeira do seu negócio.
Além de garantir mais organização e separação entre as finanças pessoais e empresariais, uma conta digital MEI permite acesso a serviços essenciais, como transferências, recebimentos via Pix, emissão de boletos e até crédito para impulsionar suas operações.
Com tantas opções disponíveis no mercado, escolher a melhor conta digital pode ser um desafio. Este blog é mantido pela InfinitePay. O comparativo abaixo usa critérios objetivos: custo de manutenção, Pix, boletos, cartão, taxa de maquininha e rendimento de saldo. Cada opção tem prós e limitações reais.
As sete principais opções de conta PJ digital para MEI combinam Pix gratuito, emissão de boletos e cartão sem anuidade em graus diferentes. A tabela abaixo compara custo, funcionalidades e taxa de maquininha de cada uma.
``
| Conta | Manutenção | Pix | Boleto | Cartão s/ anuidade | Taxa maquininha (débito) | Rendimento saldo |
|---|---|---|---|---|---|---|
| InfinitePay | Grátis | Grátis e ilimitado | Grátis e ilimitado | Sim | A partir de 0,75% (Visa/Mastercard, D+1) | Rende Mais: 101% do CDI |
| Inter | Grátis | Grátis | 100 gratuitos/mês | Sim | Não informado | Não informado |
| Nubank | Grátis | Grátis | R$ 3 por emissão PJ | Sim | Não informado | Não informado |
| Cora | Grátis | Grátis | 100 gratuitos/mês | Sim | Não informado | Não informado |
| PagBank | Grátis | Grátis e ilimitado | Não informado | Sim | Não informado | Não informado |
| Stone | Grátis | Grátis | Disponível | Não informado | Não informado | Não informado |
| Mercado Pago | Grátis | Grátis | Disponível | Sim | Não informado | Não informado |
``
Fonte: sites oficiais de cada instituição e tabela de taxas da InfinitePay, consulta em agosto/2026. "Não informado" significa que o dado não está disponível publicamente sem cadastro ou simulação.
A conta PJ da InfinitePay oferece Pix ilimitado, boletos gratuitos, cartão sem anuidade e maquininha com taxas a partir de 0,75% no débito para quem fatura acima de R$ 80 mil por mês (Visa e Mastercard, plano D+1). Para quem fatura até R$ 20 mil por mês, a taxa de débito é 1,37%.
**Pix gratuito e ilimitado: **permite transferir e receber valores sem custos.
Boletos gratuitos e ilimitados: gere quantos boletos de cobrança precisar, ideal para quem trabalha com pagamento recorrente.
Sem tarifas: transferências e emissão de boletos de cobrança grátis.
**Cartões sem anuidade: **a InfinitePay oferece cartões de crédito e débito disponíveis para compras presenciais ou online, inclusive compras internacionais.
Abertura rápida: é possível abrir a conta em menos de 5 minutos, pelo celular ou computador.
**Totalmente online: **você não precisa ir a agências resolver problemas ou tirar dúvidas.
Contactless: é possível transformar o celular em maquininha com o app da InfinitePay e aceitar pagamentos no cartão de crédito e débito (das bandeiras Mastercard, Visa, Elo, Hipercard, Hiper, American Express).
Gestão simplificada: controle as finanças do seu negócio diretamente pelo app, categorizando suas despesas e gerenciando seus pagamentos de forma mais eficiente.
Rende Mais: o saldo separado automaticamente das vendas no cartão rende 101% do CDI, com liquidez diária. O CDI, ou Certificado de Depósito Interbancário, é a taxa de referência do mercado financeiro brasileiro e acompanha de perto a taxa Selic.
Antecipação de recebíveis: opção para adiantar valores de vendas no crédito.
Crédito sem burocracia: a InfinitePay oferece linhas de crédito facilitadas, diretamente pelo app, com a possibilidade de pagar com parte das vendas realizadas.
Além disso, a InfinitePay permite que você receba pagamentos de maneira prática, com QR Codes gerados pela maquininha ou pelo celular, e oferece suporte para vendas parceladas e internacionais.
Veja também:
Melhor conta digital para empreendedores: como escolher
Qual é a conta digital mais fácil de abrir?
O Inter oferece uma conta PJ gratuita com internet banking, isenção de tarifas para transferências e até 100 TEDs e 100 boletos mensais sem custo extra. Pix é gratuito para enviar e receber.
Internet banking: você pode resolver tudo online, não precisa ir a agências.
Sem tarifas: isenção de tarifas, tanto para transferências quanto para a emissão de boletos de cobrança.
**Pix grátis: **ao usar o Pix para fazer transferências, pagar ou receber pagamentos, não há adicional de tarifas.
**Transferências: **é possível emitir até 100 TEDs e 100 boletos mensais sem ter que pagar tarifa extra.
O Inter também oferece acesso a crédito e empréstimos, além de contar com serviços voltados para empresas, como a antecipação de recebíveis. Fonte: site oficial do Inter, consulta em agosto/2026.
O Nubank oferece uma conta PJ com Pix gratuito, recebimento via Pix a qualquer hora e cartão sem anuidade. A emissão de boletos para pessoa jurídica custa R$ 3 por unidade.
Recebimentos via Pix: direto na sua conta PJ, em qualquer dia e a qualquer horário, sem taxas.
**Contactless: **é possível transformar o celular em maquininha com o app do banco roxo e aceitar pagamentos no cartão de crédito e débito (das bandeiras Mastercard, Visa e Elo).
**Emissão de boletos: **serviço de emissão de boletos para cobrança, no valor de R$ 3 por emissão (caso emitido por pessoa jurídica). Fonte: site oficial do Nubank, consulta em agosto/2026.
Além disso, o Nubank conta com atendimento ao cliente reconhecido por sua eficiência e procurado por clientes que buscam uma solução bancária com pouca ou nenhuma burocracia.
O Cora oferece uma conta PJ gratuita com TED ilimitado, 100 boletos mensais gratuitos e suporte humano via app e WhatsApp.
Transferências via TED: TED ilimitado através do app.
**Emissão de boletos: **100 boletos mensais gratuitos, com a possibilidade de parcelamento.
**Suporte online com pessoas reais: **atendimento humano via app e WhatsApp.
O Cora também oferece suporte para a emissão de notas fiscais, o que pode ser um diferencial importante para pequenas empresas e microempreendedores individuais. Fonte: site oficial do Cora, consulta em agosto/2026.
O PagBank oferece uma conta digital PJ com Pix ilimitado, cartão sem anuidade e integração com maquininhas da própria marca.
Pix ilimitado: envie e receba transferências sem custos.
Cartão sem anuidade: com função débito e crédito, sem anuidade.
Integração com maquininhas da marca: recebe diretamente pela conta.
Essa conta digital pode ser interessante para quem já utiliza ou pretende utilizar as maquininhas da empresa, garantindo uma solução integrada para recebimentos e gestão financeira. Fonte: site oficial do PagBank, consulta em agosto/2026.
A Stone disponibiliza uma conta digital PJ integrada aos seus serviços de pagamento, com boletos para cobrança, gestão financeira pelo app e opção de crédito.
Boletos para cobrança: emita boletos para seus clientes.
Gestão financeira pelo app: controle de fluxo de caixa e recebimentos.
Opção de crédito: antecipação de recebíveis e acesso a capital de giro.
A conta digital da Stone pode atender empreendedores que já utilizam as maquininhas da empresa e buscam um meio de consolidar suas finanças em um único ambiente. Fonte: site oficial da Stone, consulta em agosto/2026.
O Mercado Pago disponibiliza uma conta digital PJ com boletos de cobrança, QR Code para recebimentos presenciais e acesso a crédito e antecipação de recebíveis.
Boletos de cobrança: gere boletos para recebimentos.
QR Code para recebimentos: opção para vendas presenciais.
Acesso a crédito e antecipação de recebíveis: possibilidade de obter empréstimos e antecipações de pagamento.
A conta pode ser útil para empreendedores que atuam no comércio digital ou que buscam soluções diversificadas de pagamento, como QR Codes. Fonte: site oficial do Mercado Pago, consulta em agosto/2026.
A conta digital MEI é uma conta bancáriaPJ desenvolvida para microempreendedores individuais. Diferente das contas empresariais tradicionais, que cobram mensalidades e exigem agendamento em agência, a conta digital MEI é gratuita na maioria das instituições e funciona 100% online.
O Brasil soma 16,6 milhões de MEIs em maio de 2026, segundo a Agência Brasil. A conta digital PJ permite separar o dinheiro do negócio do dinheiro pessoal, pagar o DAS e emitir cobranças sem depender de lotéricas ou agências bancárias.
Além disso, essa modalidade de conta funciona totalmente online, podendo ser gerenciada pelo celular ou computador, sem a necessidade de ir até uma agência bancária, o que garante maior agilidade nas operações e elimina processos burocráticos.
Leia mais:
Passo a passo: Como abrir um MEI sem dúvidas
Vendedor autônomo pode ser MEI?
As principais funcionalidades de uma conta digital MEI incluem emissão de boletos, recebimento via Pix e cartões, pagamento de tributos e controle de fluxo de caixa pelo app.
Com a conta digital MEI, o empreendedor pode gerar boletos bancários para receber pagamentos de clientes. Essa funcionalidade é essencial para quem vende produtos ou serviços de forma recorrente ou precisa oferecer uma alternativa de pagamento além do Pix e cartão de crédito.
Benefícios:
Facilidade para cobrar clientes sem precisar de maquininha de cartão.
Pagamentos rastreáveis, garantindo maior controle sobre recebimentos.
Possibilidade de personalizar vencimentos e valores de cobrança.
A conta digital MEI permite o recebimento de pagamentos por diferentes meios, garantindo flexibilidade para os clientes e segurança para o empreendedor.
Formas de recebimento disponíveis:
Pix: transferências instantâneas, gratuitas e disponíveis 24h por dia.
Transferências bancárias: o microempreendedor pode receber pagamentos via TED e DOC de outras contas.
Cartão de crédito e débito: algumas contas digitais MEI oferecem integração com maquininhas ou links de pagamento para aceitar cartões de forma prática.
Essa diversidade de opções facilita a vida do empreendedor e aumenta as chances de conversão de vendas, uma vez que os clientes podem escolher o meio de pagamento que mais lhes convém.
A conta digital MEI permite acompanhar receitas e despesas em tempo real, diretamente pelo aplicativo ou plataforma online do banco. Relatórios automáticos de entradas e saídas ajudam o empreendedor a prever o fluxo de caixa e tomar decisões estratégicas.
Recursos disponíveis para controle financeiro:
Relatórios detalhados sobre entradas e saídas de dinheiro.
Categorização automática de despesas para melhor organização.
Histórico de transações acessível a qualquer momento.
Esse acompanhamento financeiro permite que o empreendedor tenha maior previsibilidade do fluxo de caixa e tome decisões estratégicas mais assertivas para o crescimento do seu negócio.
Com a conta digital MEI, o microempreendedor pode pagar contas e impostos sem complicações.
Pagamentos possíveis:
Contas de consumo, como luz, água, internet e telefone.
Boletos bancários, como aluguel e fornecedores.
Tributos e guias do MEI, como a DAS (Documento de Arrecadação do Simples Nacional).
Essa funcionalidade elimina a necessidade de deslocamento até lotéricas ou bancos, proporcionando mais comodidade e eficiência na rotina do empreendedor.
Leia mais:
Como pagar o DAS-MEI?
Como pagar o DAS-MEI atrasado? Confira guia prático
Além das funcionalidades básicas, muitas contas digitais MEI oferecem linhas de crédito exclusivas para empreendedores, permitindo acesso facilitado a capital de giro ou antecipação de recebíveis.
Opções de crédito disponíveis:
Empréstimos com condições diferenciadas para MEIs.
Antecipação de vendas feitas no cartão.
Financiamento para expandir o negócio.
A possibilidade de obter crédito sem burocracia pode ser um diferencial importante para quem precisa investir no crescimento da empresa sem enfrentar os desafios das linhas de crédito tradicionais.
**Leia também: **Empréstimo para MEI: como conseguir e quais as melhores opções?
Mesmo com a conta digital MEI, o microempreendedor individual precisa cumprir obrigações fiscais como emissão de nota fiscal, pagamento do DAS e declaração anual de faturamento. A base legal é a Lei Complementar 123/2006, que dispensa o MEI de emitir nota fiscal para consumidor pessoa física, mas obriga a emissão quando vende para outro CNPJ.
A principal obrigação é manter a organização financeira, separando as finanças pessoais das do negócio. Isso facilita a gestão financeira e é essencial para a transparência fiscal e cumprimento das obrigações legais, como a Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI). Em caso de descumprimento, o MEI pode sofrer exclusão do Simples Nacional.
Mesmo com a conta digital MEI, o microempreendedor individual precisa cumprir algumas obrigações, como:
**Emissão de notas fiscais: **o MEI é dispensado de emitir nota fiscal para consumidor pessoa física, mas é obrigado a emitir quando vende para outro CNPJ, conforme a LC 123/2006. O MEI também deve solicitar nota fiscal em todas as compras para sua atividade.
**Pagamento do DAS: **você precisa pagar o boleto mensal do DAS em dia.
**Declaração Anual do MEI: **você precisa declarar seu faturamento anual à Receita Federal por meio da DASN-SIMEI.
**Você também pode se interessar por: **
MEI: vantagens, limitações e obrigações
Imposto de renda MEI: tudo o que você precisa saber
A maioria das contas digitais para MEI é gratuita: não cobra mensalidade, taxa de adesão nem tarifa de manutenção. Os custos aparecem em serviços específicos como emissão de boletos, saques e taxas de maquininha.
Na InfinitePay, Pix é ilimitado e gratuito, boletos são ilimitados e gratuitos, e o cartão não tem anuidade. A taxa de maquininha no débito varia conforme o faturamento: 1,37% para quem fatura até R$ 20 mil por mês (Visa/Mastercard, plano D+1) e 0,75% para quem fatura acima de R$ 80 mil por mês. No Nubank, a emissão de boletos para pessoa jurídica custa R$ 3 por unidade. No Inter e no Cora, há 100 boletos gratuitos por mês.
Antes de abrir a conta, compare:
Taxa de manutenção: algumas instituições cobram mensalidade, enquanto outras são gratuitas.
Taxa para emissão de boletos: algumas contas oferecem boletos ilimitados, enquanto outras cobram por unidade.
Taxa para saques: muitas contas digitais cobram uma taxa para saque em caixas eletrônicos.
Taxa de transação para cartão de crédito: se a conta for integrada a uma maquininha, confira as taxas cobradas sobre as vendas.
Optar por uma conta com menores custos operacionais significa mais dinheiro no caixa do seu negócio.
Na hora de escolher a melhor conta digital MEI, analize serviços oferecidos, tarifas, atendimento e integração com meios de pagamento. Avalie também a reputação da instituição em sites como o Reclame Aqui e o Google Reviews.
Cada conta digital MEI pode ter funcionalidades específicas, por isso, antes de abrir a sua conta, verifique quais serviços estão disponíveis e escolha a que melhor se adapta à sua rotina.
Transferências via Pix e TED/DOC: veja se há limites de transações gratuitas ou se há cobranças.
Emissão de boletos de cobrança: algumas contas oferecem boletos gratuitos, enquanto outras cobram por emissão.
Integração com maquininhas e links de pagamento: essencial para quem vende no crédito ou débito.
Gestão financeira: algumas contas têm recursos como categorização automática de despesas e relatórios detalhados.
Pagamento de contas e tributos: verifique se a conta permite o pagamento do DAS MEI diretamente pelo app.
Ter todas essas funções em um único lugar facilita muito a vida do empreendedor e evita a necessidade de múltiplos serviços financeiros.
Embora muitas contas digitais MEI ofereçam serviços gratuitos, algumas podem cobrar taxas em determinadas operações.
Antes de abrir a conta, compare:
Taxa de manutenção: algumas instituições cobram mensalidade, enquanto outras são gratuitas.
Taxa para emissão de boletos: algumas contas oferecem boletos ilimitados, enquanto outras cobram por unidade.
Taxa para saques: muitas contas digitais cobram uma taxa para saque em caixas eletrônicos.
Taxa de transação para cartão de crédito: se a conta for integrada a uma maquininha, confira as taxas cobradas sobre as vendas.
Optar por uma conta com menores custos operacionais significa mais dinheiro no caixa do seu negócio.
Mesmo com processos automatizados, é fundamental que a conta digital ofereça um suporte eficiente para quando o MEI precisar de ajuda.
Avalie:
Disponibilidade do atendimento: veja se o suporte funciona 24h ou apenas em horário comercial.
Canais de atendimento: o banco disponibiliza atendimento via chat, telefone ou WhatsApp?
Tempo de resposta: procure saber se as solicitações são resolvidas rapidamente.
Reputação da empresa: consulte avaliações em sites como o Reclame Aqui e o Google Reviews para entender a experiência de outros usuários.
Ter um atendimento de qualidade pode fazer toda a diferença na hora de resolver um problema ou tirar dúvidas sobre sua conta.
Agora que você sabe como funciona uma conta digital MEI, conheça as soluções da InfinitePay para o seu empreendimento:
**Conta digital InfinitePay: **conta PJ gratuita com Pix ilimitado, boletos sem custo e cartão sem anuidade. O saldo separado das vendas no cartão rende 101% do CDI com liquidez diária pelo Rende Mais.
Maquininha Smart: aceita as principais bandeiras de cartões (Mastercard, Visa, Elo, Hipercard, Hiper e American Express) com taxas a partir de 0,75% no débito.
**InfiniteTap: **aproveite a facilidade de realizar vendas por aproximação usando somente o seu smartphone. Perfeito para expandir as formas de pagamento disponíveis para MEIs, seja com CNPJ ou CPF.
**Receba na Hora: **com a ativação deste plano de recebimento, as transações feitas na maquininha, link de pagamento ou InfiniteTap são creditadas no mesmo dia.
**Gestão de cobranças com link de pagamento: **com a Gestão de Cobrança gratuita da InfinitePay, você gera boletos, envia cobranças para pagamento por boleto, cartão ou Pix e acompanha tudo em um só lugar, sem custos extras.
Gerenciar um negócio próspero envolve diversos desafios, e um dos mais delicados é lidar com clientes inadimplentes.
As cartas de cobrança ajudam a recuperar valores devidos, mas o tom e o timing importam para preservar o relacionamento com o cliente.
Veja 3 modelos de carta de cobrança e entenda por que usá-las reduz a inadimplência.
Preparamos três modelos de carta de cobrança gratuitos e prontos para downloads para te ajudar a recuperar suas pendências sem comprometer o relacionamento com seus clientes.
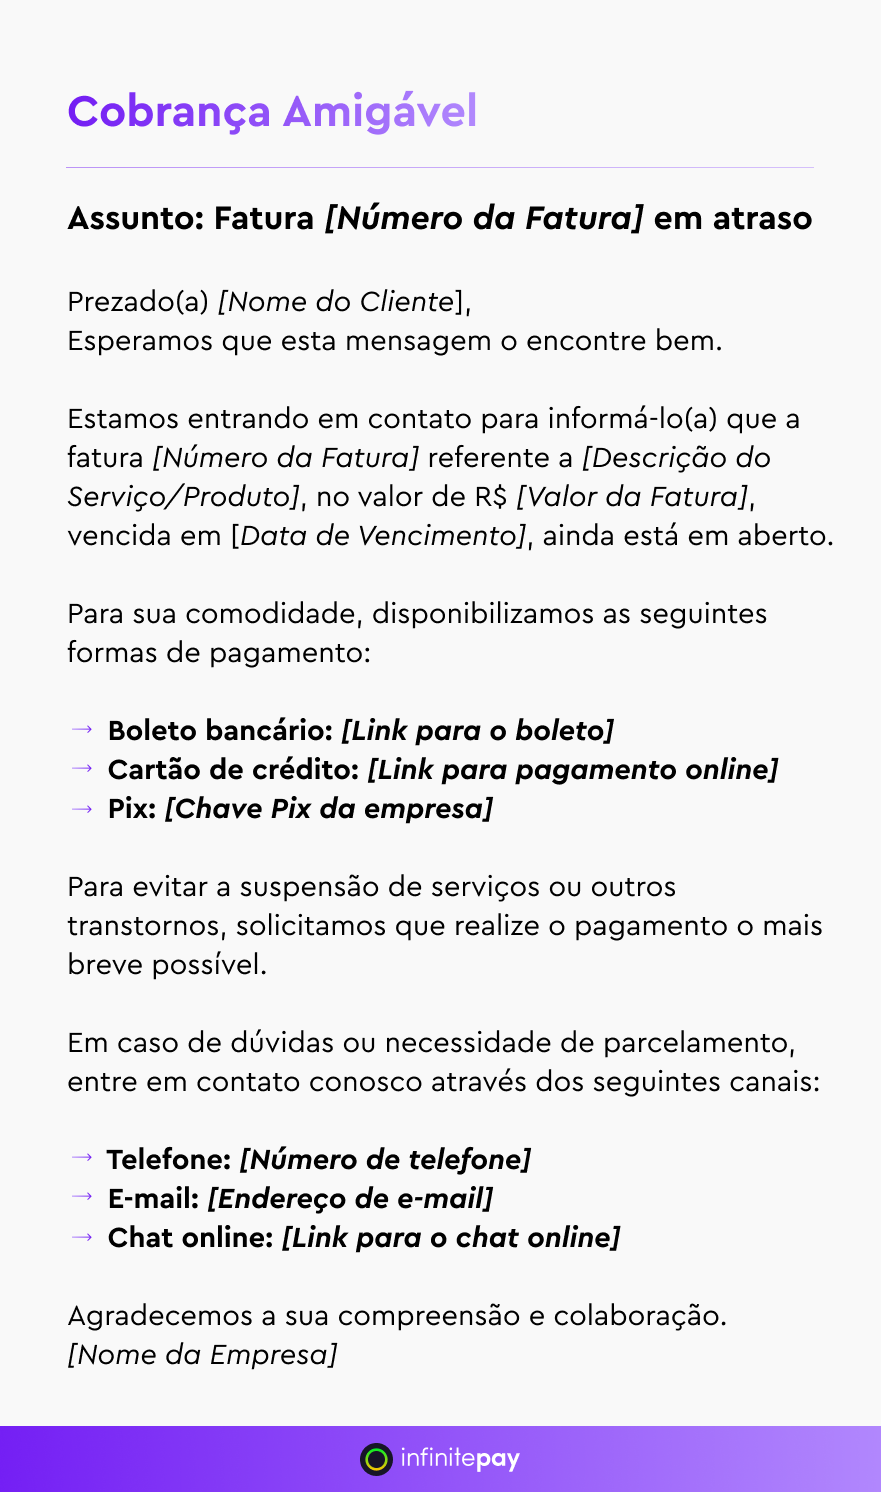
Um lembrete amigável para estimular o pagamento.
“Assunto: Fatura [Número da Fatura] em atraso
Prezado(a) [Nome do Cliente],
Tudo bem?
Estamos entrando em contato para informá-lo(a) que a fatura [Número da Fatura] referente a [Descrição do Serviço/Produto], no valor de R$ [Valor da Fatura], vencida em [Data de Vencimento], ainda está em aberto.
Para sua comodidade, disponibilizamos as seguintes formas de pagamento:
Boleto bancário: [Link para o boleto]
Cartão de crédito: [Link para pagamento online]
Pix: [Chave Pix da empresa]
Para evitar a suspensão de serviços ou outros transtornos, solicitamos que realize o pagamento o mais breve possível.
Em caso de dúvidas ou necessidade de parcelamento, entre em contato conosco através dos seguintes canais:
Telefone: [Número de telefone]
E-mail: [Endereço de e-mail]
Chat online: [Link para o chat online]
Agradecemos a sua compreensão e colaboração.
[Nome da Empresa]”
[Faça o download gratuito aqui]
Uma comunicação clara sobre a situação e as opções de regularização.
“Assunto: Pagamentos Recorrentes Atrasados
Prezado(a) [Nome do Cliente],
Identificamos em nossos registros que até o momento não recebemos o pagamento referente à parcela do produto denominado [Nome do Produto], cujo vencimento estava programado para o dia [Data do Vencimento]. Anexamos um boleto com o valor atualizado para sua referência.
Solicitamos a gentileza de efetuar o pagamento até a nova data de vencimento estipulada.
Para sua comodidade, disponibilizamos as seguintes formas de pagamento:
Boleto bancário: [Link para o boleto]
Cartão de crédito: [Link para pagamento online]
Pix: [Link Pix cobrança]
Para evitar a suspensão de serviços ou outros transtornos, solicitamos que realize o pagamento o mais breve possível.
Em caso de dúvidas ou necessidade de parcelamento, entre em contato conosco através dos seguintes canais:
Telefone: [Número de telefone]
E-mail: [Endereço de e-mail]
Chat online: [Link para o chat online]
Agradecemos a sua compreensão e colaboração.
[Nome da Empresa]”

[Faça o download gratuito aqui]
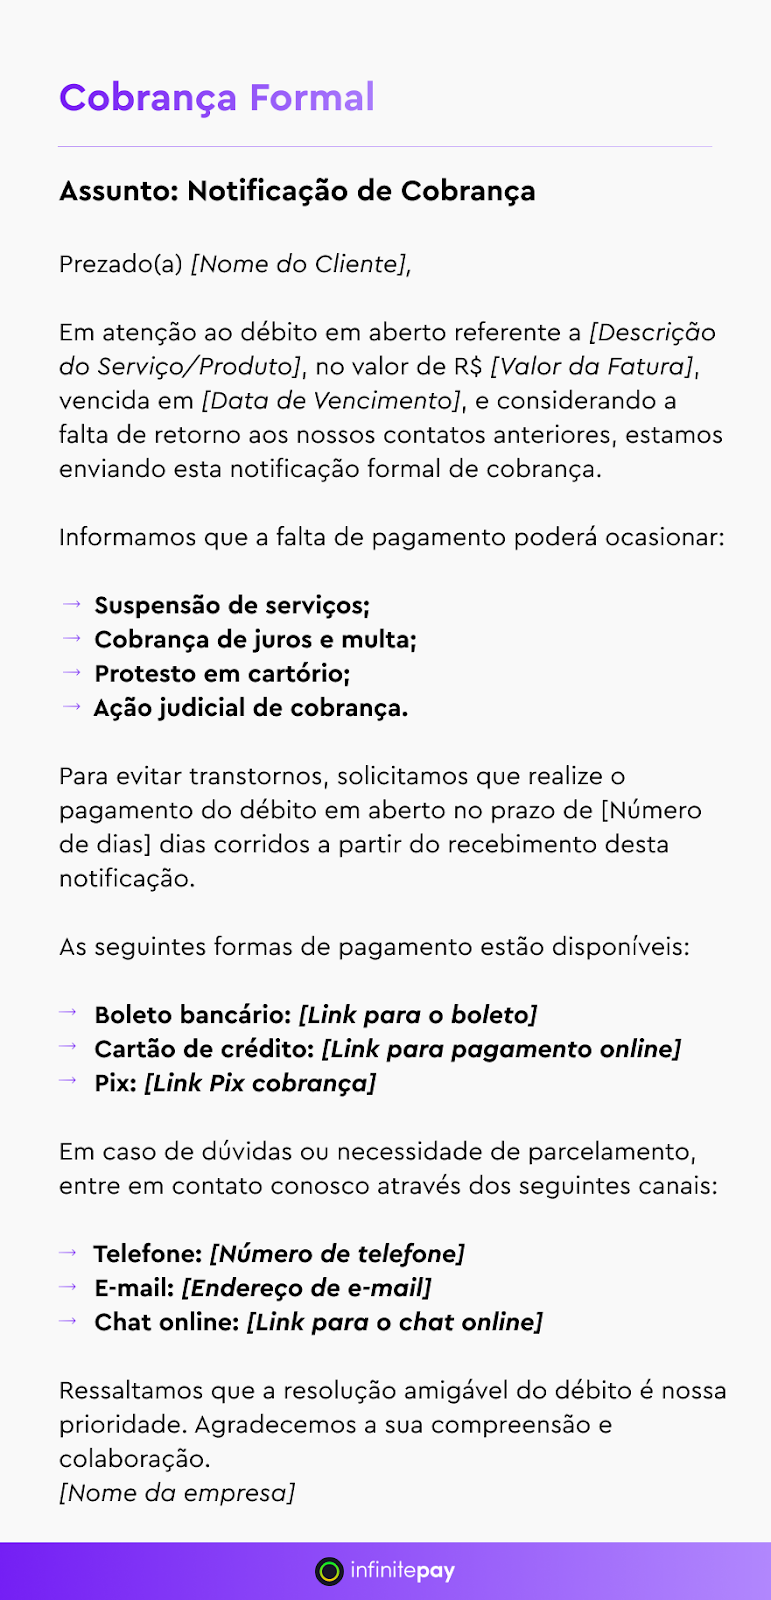
Uma notificação oficial para casos mais graves, com prazos e medidas cabíveis.
“Assunto: Notificação de Cobrança
Prezado(a) [Nome do Cliente],
Em atenção ao débito em aberto referente a [Descrição do Serviço/Produto], no valor de R$ [Valor da Fatura], vencida em [Data de Vencimento], e considerando a falta de retorno aos nossos contatos anteriores, estamos enviando esta notificação formal de cobrança.
Informamos que a falta de pagamento poderá ocasionar:
Suspensão de serviços;
Cobrança de juros e multa;
Protesto em cartório;
Ação judicial de cobrança.
Para evitar transtornos, solicitamos que realize o pagamento do débito em aberto no prazo de [Número de dias] dias corridos a partir do recebimento desta notificação.
As seguintes formas de pagamento estão disponíveis:
Boleto bancário: [Link para o boleto]
Cartão de crédito: [Link para pagamento online]
Pix: [Link Pix cobrança]
Em caso de dúvidas ou necessidade de parcelamento, entre em contato conosco através dos seguintes canais:
Telefone: [Número de telefone]
E-mail: [Endereço de e-mail]
Chat online: [Link para o chat online]
Ressaltamos que a resolução amigável do débito é nossa prioridade.
Agradecemos a sua compreensão e colaboração.
[Nome da empresa]”
[Faça o download gratuito aqui]
Leia mais:
Uma carta de cobrança é um documento formal emitido por uma empresa para notificar um cliente sobre pagamentos pendentes.
Essa correspondência registra valores devidos, datas de vencimento e condições acordadas.
Seu objetivo principal é lembrar o cliente sobre a inadimplência, incentivando o pagamento de forma amigável.
A carta de cobrança busca manter um tom respeitoso, preservando o relacionamento comercial e evitando danos à reputação da empresa.
Ela é uma ferramenta estratégica no ciclo de recuperação de crédito, agindo como um alerta inicial antes de medidas mais rigorosas serem adotadas.
Leia mais:
A carta de cobrança formaliza o aviso de pagamento em atraso. Veja como ela se encaixa no ciclo de gestão de crédito:
A carta de cobrança atua como um meio eficaz de notificação, conscientização e estímulo à ação por parte dos clientes inadimplentes.
Ao registrar o débito e abrir espaço para negociação, ela ajuda a recuperar recebíveis em aberto.
Uma carta de cobrança ajuda a reduzir a inadimplência ao restabelecer a comunicação entre o credor e o devedor.
Ela atua como um instrumento formal e respeitoso para notificar o cliente sobre a existência de uma dívida pendente e solicitar a regularização da situação financeira.
Ao adotar um tom profissional e transparente na carta de cobrança, a empresa demonstra ao cliente que compreende a complexidade das situações financeiras e está disposta a resolver o problema de maneira colaborativa.
Essa abordagem contribui para minimizar possíveis atritos e conflitos, mantendo um ambiente propício à resolução amigável da situação.
Leia também:
A carta de cobrança deve ser utilizada em situações em que um cliente tenha ultrapassado a data de vencimento de um pagamento.
Ela serve como um meio inicial de comunicação antes de medidas mais rigorosas serem adotadas.
Espere alguns dias após a data de vencimento para enviar a primeira carta, demonstrando compreensão e flexibilidade.
Segundo o Serasa, o melhor momento para realizar a cobrança é de 2 a 3 dias após o vencimento.
Se o cliente atrasa o pagamento de forma frequente, a carta de cobrança serve como um aviso e incentivo à regularização.
A carta documenta a dívida e as tentativas de contato, servindo como prova em caso de necessidade de medidas legais.
O principal objetivo da carta de cobrança é notificar o cliente sobre a inadimplência e incentivar o pagamento.
Ela busca manter a relação comercial de forma respeitosa, evitando danos à reputação da empresa.
Com ela, você pode:
Informar o cliente sobre a dívida: detalhe o valor, data de vencimento e outros detalhes relevantes da fatura em aberto.
Solicitar o pagamento: seja claro e objetivo ao solicitar o pagamento da quantia devida, definindo um prazo razoável para a regularização.
Oferecer opções de pagamento: facilite o processo para o cliente, oferecendo diferentes formas de pagamento, como transferência bancária, boleto ou cartão de crédito.
Manter um tom profissional e cordial: evite linguagem agressiva ou ameaçadora, priorizando um diálogo construtivo e positivo.
Confira elementos essenciais de uma mensagem de cobrança de mensalidade escolar.
Seguir boas práticas ao enviar uma carta de cobrança é crucial para o sucesso da recuperação da dívida e para a preservação do relacionamento com o cliente.
Uma abordagem profissional e cordial demonstra seriedade e aumenta a confiança do cliente na empresa, tornando-o mais propenso a realizar o pagamento.
A clareza e a objetividade na comunicação são fundamentais: a carta deve explicitar o motivo da cobrança, o valor da dívida, a data de vencimento e as formas de pagamento disponíveis.
Oferecer opções de pagamento e prazos flexíveis facilita o processo para o cliente e demonstra boa vontade da empresa em encontrar uma solução.
Veja mais pontos essenciais para emitir uma carta de cobrança:
Inicie a carta identificando tanto o credor quanto o devedor, incluindo nome, endereço e outros dados relevantes.
Descreva de forma clara e objetiva o valor devido, a data de vencimento original e eventuais encargos ou juros acumulados.
Se houver, inclua um resumo dos pagamentos anteriores para demonstrar a evolução da dívida.
Informe sobre as possíveis consequências caso o pagamento não seja efetuado, como a inclusão do nome do devedor em órgãos de proteção ao crédito.
A gestão eficiente do fluxo de caixa é um pilar fundamental para o sucesso de qualquer negócio, e contar com ferramentas que auxiliem no controle dos recebimentos torna-se crucial.
Nesse contexto, a InfinitePay oferece uma ferramenta de gestão de cobrança automatizada gratuita que proporciona aos empreendedores uma maneira eficaz de monitorar e otimizar os processos de recebimento.
Com ela, você tem controle em tempo real das suas finanças, além de emitir notificação de cobrança simples e automatizada para ajudar o seu negócio a reduzir a inadimplência, e seu cliente escolhe se quer pagar por Pix ou cartão de crédito em até 12x.
Veja como utilizar a gestão de cobrança gratuita da InfinitePay:
No app ou na web, clique em Gestão de cobranças e selecione o cliente.
Se ele não estiver cadastrado, você pode cadastrar na hora
Escolha em até quantas parcelas seu cliente poderá pagar e determine se a cobrança se repetirá.
Também é possível repassar as taxas ao cliente
Seu cliente receberá um aviso sobre o pagamento por WhatsApp e por e-mail e poderá pagar por Pix ou cartão de crédito.
Com recursos intuitivos, personalização e segurança, a plataforma proporciona uma abordagem abrangente para o controle de recebimentos, permitindo que os empresários foquem no crescimento de seus negócios com tranquilidade e confiança.
Caixa travando no horário de pico, venda perdida por falta de estoque e dependência de planilhas são problemas comuns quando o negócio cresce sem um ponto de venda organizado. Um sistema PDV, ou Ponto de Venda, resolve os três ao registrar vendas, controlar estoque e emitir notas fiscais em um só lugar.
Para pequenas e médias empresas, os sistemas PDV gratuitos cobrem o essencial da rotina comercial sem mensalidade. Compare 6 opções pelo que realmente pesa na decisão: emissão de notas fiscais, controle de estoque, relatórios, limite da versão gratuita e integração com pagamentos.
Selecionamos 6 sistemas PDV gratuitos do mercado brasileiro para você comparar. A tabela abaixo reúne os critérios que mais pesam na escolha: emissão de notas fiscais, controle de estoque, relatórios, integração com pagamento e limites da versão gratuita.
| Sistema | NF-e/NFC-e | Controle de estoque | Relatórios | Integração com pagamento | Limite da versão gratuita |
|---|---|---|---|---|---|
| PDV InfinitePay | Não emite no PDV | Automático em tempo real | Por período, produto e cliente | Nativa na maquininha e InfiniteTap | Sem limite de produtos |
| MarketUP | NF-e para todo Brasil | Integrado ao ERP | Gerenciais | Não integrada | Conta gratuita; PDV pago |
| Kyte | Não emite | Automático | Básicos | Catálogo online com link | Plano grátis no app |
| Nex | NF-e e NFC-e | Automático | Vendas e estoque | Não integrada | Recursos básicos |
| Bling | NF-e e NFC-e | Completo | Curva ABC e estoque | Integrações via API | Sem plano gratuito |
| Loje | NF-e e NFC-e | Integrado | Financeiros | Não integrada | Sem plano gratuito |
Fonte: sites oficiais de cada sistema, consulta em agosto/2026.
O PDV da InfinitePay é uma ferramenta de frente de caixa que registra vendas, controla estoque e emite fichas diretamente pela Maquininha Smart ou pelo InfiniteTap, que transforma o celular em maquininha com Tap to Pay no iPhone.
Principais recursos:
Saiba mais sobre o PDV da InfinitePay.
O MarketUP é uma plataforma de gestão ERP gratuita para micro e pequenas empresas que emite NF-e para todo o Brasil e NFS-e para mais de 640 municípios, pelo celular ou computador.
Fonte: site oficial do MarketUP, consulta em agosto/2026.
O Kyte é um aplicativo de PDV online para pequenos negócios que transforma o celular em ponto de venda, com controle de vendas e estoque sincronizados entre app e versão web.
Fonte: site oficial do Kyte, consulta em agosto/2026.
O Nex é um sistema de gestão para lojas com plano gratuito que oferece recursos básicos de cadastro de produtos e uso do PDV, além de emissão de NF-e e NFC-e sem limite de emissões.
Fonte: site oficial do Nex, consulta em agosto/2026.
O Bling é uma plataforma ERP completa com sistema de frente de caixa online, emissão de NF-e e NFC-e, controle de estoque com curva ABC e mais de 250 integrações. Não oferece plano gratuito.
Fonte: site oficial do Bling, consulta em agosto/2026.
O Loje é um sistema de gestão comercial com emissão de NF-e e NFC-e, controle de estoque e relatórios financeiros. Não oferece plano gratuito.
Fonte: site oficial do Loje, consulta em agosto/2026.
Um sistema PDV registra a venda, calcula o pagamento e atualiza estoque e caixa em tempo real. O processo funciona em três etapas:
Os dados da empresa, como produtos, clientes e vendedores, são cadastrados no sistema.
As vendas são registradas no sistema. O cliente escolhe os produtos e o sistema calcula o valor total da compra. O pagamento pode ser feito em dinheiro, cartão de crédito, cartão de débito ou Pix.
O sistema fecha o caixa e gera relatórios de vendas. Os relatórios servem para acompanhar o desempenho do negócio, identificar tendências e tomar decisões estratégicas. Para detalhes, confira o guia definitivo sobre fechamento de caixa.
Além dessas três etapas, o sistema PDV pode oferecer funcionalidades adicionais:
Leia mais:PDV: O que é e como funciona
Os sistemas PDV gratuitos oferecem vantagens práticas para pequenas e médias empresas que buscam economia e gestão organizada.
Empresas que estão começando ou têm orçamento limitado investem em outras áreas, como estoque e marketing, enquanto contam com uma solução funcional para suas operações.
Mesmo gratuitos, muitos sistemas PDV oferecem recursos indispensáveis:
Muitos sistemas gratuitos de PDV funcionam em tablets e smartphones, permitindo que o empreendedor acompanhe as vendas em tempo real, mesmo fora do estabelecimento. Essa mobilidade atende negócios como food trucks, feiras e lojas pop-up.
Com processos automatizados, os sistemas PDV reduzem erros manuais, como cobranças incorretas ou falta de registro de vendas, aumentando a precisão no controle financeiro e na gestão do estoque.
A maioria dos sistemas gratuitos permite migrar para versões pagas ou mais completas à medida que o negócio cresce, sem precisar trocar de sistema.
Depende do sistema. Alguns PDVs, como o Kyte, permitem registrar vendas no app mesmo sem internet e sincronizam os dados quando a conexão volta. Outros, como MarketUP e Bling, funcionam apenas online. Se você vende em feiras, eventos ou locais com internet instável, verifique se o sistema tem modo offline antes de escolher.
O Nex, o Bling e o Loje emitem NFC-e, a Nota Fiscal de Consumidor Eletrônica que substitui o cupom fiscal em operações presenciais para consumidor final. A NFC-e foi instituída pelo Ajuste SINIEF 01/2013 e consolidada pelo Ajuste SINIEF 19/2016, disponível no Portal Nacional da NF-e. O MarketUP emite NF-e para todo o Brasil. O PDV da InfinitePay não emite notas fiscais: o foco é a integração entre venda, estoque e pagamento.
Antes de escolher um sistema PDV gratuito, verifique os critérios que afetam a sua operação no dia a dia:
Você também pode se interessar por:
O PDV da InfinitePay diferencia o que já está no comparativo ao unir venda, estoque e pagamento em uma só conta. Em vez de repetir funcionalidades, veja o que muda na prática para MEI e CNPJ:
Saiba mais sobre o PDV da InfinitePay: