Descubra nossas melhores dicas e conselhos. Aprenda truques úteis para melhorar sua vida profissional e pessoal.

Saber qual a melhor maquininha de cartão é fundamental para garantir que seu negócio opere com eficiência e segurança.
Neste guia completo, apresentamos um comparativo das 11 principais opções disponíveis, detalhando as características de cada modelo.
Além disso, você confere os benefícios que podem ser aproveitados por diferentes perfis de empreendedores e os critérios que utilizamos para definir as melhores alternativas.
A seguir, listamos as 11 principais opções de melhor maquininha de cartão, com base em critérios como taxas, prazos de recebimento, bandeiras aceitas, funcionalidades extras e reputação no atendimento.
Com esse comparativo, você poderá tomar uma decisão mais facilmente ao encontrar a que melhor se adapta às necessidades do seu negócio.
A Maquininha Smart da InfinitePay é a solução completa para quem busca um equipamento com tecnologia avançada e gestão integrada.
Ideal para MEIs, pequenos e médios negócios, ela alia as menores taxas do mercado a funcionalidades que potencializam as vendas, como:
Além disso, é possível negociar taxas ainda menores apresentando o faturamento da sua empresa – quanto maior o faturamento, melhores as condições.
Receba pagamentos de forma rápida, com o dinheiro caindo na conta na hora ou em até 1 dia útil.
Adquira sua Maquininha Smart da InfinitePay com frete grátis.
Você também pode se interessar:
O InfiniteTap é a maquininha mais econômica da InfinitePay, com custo zero, que permite transformar qualquer smartphone compatível com NFC em um equipamento de pagamento, sem a necessidade de investir em hardware.
Sem aluguel ou mensalidade, ele conta com o Modo Equipe, que possibilita que vários vendedores utilizem seus próprios celulares para centralizar as vendas.
Essa solução é perfeita para autônomos, pequenos negócios, entregadores e restaurantes que buscam reduzir custos fixos e aumentar a eficiência das transações.
Além disso, ao utilizar o InfiniteTap você tem acesso automático a uma conta digital integrada, link de pagamento e um sistema completo para gerenciar transações com transparência e segurança.
Essa solução se mostra ideal para negócios que exigem eficiência e agilidade, sem surpresas na cobrança e com alta satisfação comprovada pelos usuários.
Utilize o InfiniteTap gratuitamente e comece a vender ainda hoje
Essa é uma opção de maquininha de cartão para negócios que precisam aceitar vale-refeição e alimentação, como restaurantes, lanchonetes e supermercados.
Além da variedade de bandeiras aceitas, conta com conexão Wi-Fi e chip, permitindo estabilidade nas transações mesmo em locais com internet instável.
A possibilidade de imprimir comprovantes físicos também é um diferencial para estabelecimentos que precisam registrar vendas de forma tradicional.
Porém, é importante considerar que suas taxas são mais altas do que outras opções do mercado, o que pode comprometer a margem de lucro a longo prazo.
Com um design mais robusto e sistema operacional moderno, essa maquininha é voltada para negócios que buscam um equipamento com tela touchscreen e processamento rápido.
Seu principal diferencial é a capacidade de integração com sistemas de gestão, permitindo um controle mais eficiente das vendas e estoque.
Apesar disso, ela se encontra em 4º lugar, pois essas características são encontradas em outras maquininhas com taxas melhores, como a Smart da InfinitePay.
Essa maquininha se diferencia pela tela touchscreen e pelo sistema de gestão integrado, que facilita o controle de vendas sem a necessidade de aplicativos externos.
Além disso, sua bateria de longa duração e suporte para pagamento por aproximação (NFC) a tornam uma opção prática para negócios com atendimento ágil, como serviços de delivery.
Apesar disso, seu custo-benefício pode não ser o mais atrativo, já que maquininhas como a Smart da InfinitePay oferecem funcionalidades semelhantes com valores mais competitivos e recebimento mais rápido.

Uma alternativa para profissionais que atuam com mobilidade, como prestadores de serviços, vendedores ambulantes e feirantes.
Seu design compacto e a bateria de longa duração garantem mais praticidade no dia a dia.
Apesar da proposta portátil, seu custo-benefício pode ser um ponto de atenção, já que há maquininhas no mercado que oferecem mais funcionalidades e taxas menores sem comprometer a portabilidade.
Essa maquininha oferece diferentes planos de recebimento e isenção de aluguel para quem atinge determinado volume de vendas.
Seu grande diferencial é o suporte a vários tipos de negócios, desde autônomos até empresas de médio porte.
No entanto, suas taxas são relativamente mais elevadas para pagamentos no débito e sua reputação no Reclame Aqui é inferior a de outras opções do mercado, o que pode indicar problemas com atendimento e suporte ao cliente.
Artigos relacionados:
Essa maquininha se destaca pela ampla aceitação de bandeiras, incluindo cartões de benefícios, o que pode ser um diferencial para estabelecimentos que atendem clientes que utilizam vales corporativos.
Seu prazo de recebimento é flexível, mas as taxas de transação podem não ser tão competitivas quanto outras opções do mercado, tornando-a uma escolha menos atrativa para quem busca economizar em taxas para uma maior margem de lucro.
Uma opção voltada para negócios que buscam um serviço adaptável ao volume de vendas, com flexibilidade e ampla aceitação de bandeiras.
Apesar de oferecer planos personalizados e a opção de comodato para clientes de maior faturamento, existem outras opções similares que possuem taxas bem menores, como a Smart da InfinitePay.
Com foco em estabilidade e um suporte técnico bem avaliado, essa maquininha se destaca pela reposição gratuita de bobinas para comprovantes impressos, o que pode ser útil para estabelecimentos que precisam de recibos físicos.
No entanto, o tempo de recebimento dos pagamentos é maior do que outras maquininhas da lista, o que pode não ser ideal para negócios que precisam de fluxo de caixa mais rápido.
Essa maquininha possui integração com sistemas de gestão de negócios, além de oferecer um design moderno e processamento rápido.
No entanto, apesar da boa reputação e dos recursos, seu valor é relativamente mais alto do que das outras maquininhas que também oferecem esses serviços a um preço mais acessível.
A posição de cada maquininha no nosso ranking foi definida com base em uma metodologia que prioriza os aspectos mais relevantes para o sucesso de um negócio.
Um dos critérios mais importantes avaliados foi o custo das tarifas cobradas em transações de débito, crédito à vista e parcelado, já que taxas mais baixas impactam diretamente a lucratividade dos empreendedores.
Além disso, o prazo de recebimento também foi levado em consideração, pois quanto mais rápido o dinheiro entra na conta, melhor para a gestão do fluxo de caixa.
Outro fator determinante foi o custo-benefício da maquininha, analisando se o valor de compra, aluguel ou comodato é competitivo em relação aos serviços oferecidos.
A aceitação de um maior número de bandeiras e a compatibilidade com vouchers e carteiras digitais também foram pontos avaliados, pois ampliam as possibilidades de pagamento e tornam a experiência mais conveniente para os clientes.
Além do custo e da aceitação de meios de pagamento, a tecnologia integrada das maquininhas teve um peso significativo no ranking.
Modelos que oferecem sistemas de gestão, suporte a pagamentos via link, NFC e funcionalidades adicionais foram melhor posicionados, pois agregam mais valor ao empreendedor.
Por fim, a reputação da empresa no Reclame Aqui e a qualidade do atendimento ao cliente foram analisadas, pois um suporte eficiente faz diferença no dia a dia dos usuários.
Com essa análise, o ranking busca oferecer uma comparação justa e transparente, ajudando empreendedores a escolherem a maquininha que melhor atende suas necessidades, considerando não apenas o preço e as taxas, mas também os benefícios e a confiabilidade do serviço.
Leia mais:
A escolha da maquininha de cartão deve ser feita com base em fatores que vão além das taxas cobradas.
É necessário avaliar diversos aspectos que podem influenciar diretamente no sucesso das transações e na experiência dos clientes.
Confira os pontos essenciais que devem ser considera

Ao analisar esses fatores de forma integrada, você poderá identificar a maquininha que melhor se adapta ao perfil do seu negócio, contribuindo para uma operação mais ágil, segura e rentável.
A escolha da maquininha ideal varia de acordo com o perfil do negócio e as necessidades específicas do empreendedor. Cada segmento possui demandas particulares, seja pela mobilidade, pela necessidade de rapidez no recebimento ou por funcionalidades extras que facilitam a gestão financeira. A seguir, apresentamos as melhores opções para diferentes tipos de negócios.
Para quem atua sem CNPJ, a melhor solução é transformar o próprio celular em uma maquininha de cartão.
O InfiniteTap permite que você aceite pagamentos sem precisar investir em um equipamento físico, eliminando custos fixos como aluguel ou mensalidade.
Essa solução é ideal para quem realiza vendas esporádicas e deseja ampliar as formas de pagamento sem burocracia.
Com essa alternativa, autônomos e profissionais liberais podem cobrar clientes de forma prática e profissional, sem a necessidade de emitir boletos ou depender apenas de transferências.
Negócios que operam no modelo delivery precisam de mobilidade e rapidez nos pagamentos.
O InfiniteTap possibilita que entregadores e estabelecimentos aceitem cartões diretamente pelo celular, sem carregar equipamentos extras, tornando o processo mais eficiente e acessível.
Essa solução é ideal para restaurantes, lanchonetes, motoboys e pequenos negócios que fazem vendas por redes sociais e aplicativos de entrega, pois permite que todos os entregadores utilizem seus próprios celulares para aceitar pagamentos, sem custos adicionais.
Veja mais:
Pequenos negócios com fluxo constante de vendas precisam de uma solução robusta e confiável.
A Smart da InfinitePay se destaca como a melhor escolha, oferecendo taxas fixas, sem aluguel, e um sistema completo para facilitar a gestão financeira do negócio.
Essa opção atende bem lojas físicas, como mercearias, padarias e papelarias, além de pequenos comércios que desejam estabilidade financeira e previsibilidade nos custos operacionais.
Com uma maquininha confiável e de alta performance, o empresário pode se concentrar no crescimento do negócio sem se preocupar com taxas variáveis.
Para consultores, médicos, advogados, designers e freelancers, a praticidade é essencial.
O InfiniteTap transforma qualquer celular compatível com NFC em uma maquininha, permitindo que os pagamentos com cartão sejam feitos de forma ágil e sem custos adicionais.
Com essa solução, profissionais que atendem em diferentes locais podem aceitar pagamentos sem complicação, aumentando a credibilidade e a flexibilidade na forma de cobrança.
Para o Microempreendedor Individual (MEI), ter uma maquininha que combine taxas competitivas com ferramentas de gestão financeira é importante.
A Smart da InfinitePay atende a essas necessidades, proporcionando um sistema completo para otimizar as finanças do negócio.
É uma opção ideal para pequenos comércios e prestadores de serviços registrados como MEI, oferecendo mais controle sobre as finanças, previsibilidade nos recebimentos e acesso a crédito facilitado para expandir as operações quando necessário.
Além de escolher a maquininha ideal para o seu tipo de negócio, é importante conhecer as melhores opções de acordo com categorias específicas, que podem variar conforme o orçamento, as taxas e os benefícios oferecidos.
A seguir, apresentamos as principais categorias e a melhor escolha para cada uma delas.
Para quem busca uma opção de baixo custo, a InfiniteTap se destaca por transformar o celular em uma maquininha de cartão.
Essa solução elimina custos fixos e oferece uma alternativa econômica para quem deseja aceitar pagamentos com cartão sem comprometer o orçamento.
Ideal para:
Para negócios que operam com um alto volume de transações, a redução das taxas pode representar uma economia significativa ao longo do tempo.
A Smart da InfinitePay é reconhecida por oferecer algumas das menores taxas do mercado, com condições vantajosas para empreendedores que desejam maximizar seus lucros.
Ideal para:
Independentemente do tamanho do seu negócio, contar com uma solução de pagamento que reduz custos, otimiza a gestão financeira e facilita as transações faz toda a diferença no seu dia a dia.
A InfinitePay oferece opções que se adaptam a diferentes perfis de empreendedores, garantindo baixas taxas, flexibilidade e tecnologia de ponta para impulsionar suas vendas.
Seja com a Smart da InfinitePay ou com o InfiniteTap, você tem acesso a soluções completas sem pagar mensalidade ou aluguel:
Com a InfinitePay, você tem mais autonomia para vender, recebe seus pagamentos na hora e ainda reduz os custos operacionais, garantindo mais lucro e segurança para o seu negócio.
Adquira sua maquininha InfinitePay com frete grátis
Sim, vale a pena fazer um empréstimo para pagar dívidas quando o novo crédito tem CET menor que a dívida atual, cabe no orçamento e reduz o custo total da troca. Fora disso, você só substitui uma cobrança por outra, e o empréstimo não quita o problema sozinho.
Essa análise precisa comparar a mesma base de tempo, taxa mensal com taxa mensal e taxa anual com taxa anual, além de olhar juros, IOF, tarifas e prazo no Custo Efetivo Total (CET). O Imposto sobre Operações Financeiras, o IOF, é um tributo federal cobrado sobre operações de crédito. O cuidado faz sentido porque linhas como rotativo do cartão e cheque especial costumam aparecer entre as mais caras nas estatísticas do Banco Central.
Compare o CET das modalidades, calcule se a parcela, ou o desconto no recebimento, cabe no caixa e identifique quando a troca alivia a dívida. Se o novo custo não cair ou se a prestação apertar seu fluxo, a saída mais segura costuma ser renegociar antes de contratar outro crédito.
Vale a pena pegar empréstimo para pagar dívida quando o CET do novo crédito fica abaixo do custo total da dívida atual e a troca reduz pressão no orçamento. Esse filtro pesa ainda mais em dívidas como o rotativo do cartão, acima de 300% ao ano, e o cheque especial, acima de 130% ao ano, nas séries do Banco Central.
As duas situações principais são claras: cortar juros caros e transformar cobranças desorganizadas em um prazo que você consegue pagar sem criar atraso novo. Se o novo contrato não melhora esses dois pontos, o empréstimo só troca uma dívida por outra.
A primeira situação é a mais objetiva: o empréstimo para pagar dívidas vale a pena quando entrega economia real. Se você está preso no rotativo ou no cheque especial, trocar por uma linha com CET menor reduz juros, encargos e o custo final da quitação.
A segunda situação é organização de prazo. Unificar várias dívidas em uma cobrança previsível funciona quando a parcela mensal cabe no orçamento inteiro, não só no mês atual. Antes de trocar a dívida, reúna credor, saldo, juros e prazo, exatamente a lógica das 5 dicas para renegociar as dívidas da empresa.
Também pode compensar quando o novo crédito libera caixa para negociar desconto à vista com o credor antigo. Para quem empreende, esse critério fica mais seguro quando a simulação mostra CET, juros e IOF com clareza. No Empréstimo Inteligente da InfinitePay, esses dados aparecem no app, e o pagamento pode seguir uma porcentagem das vendas, sujeito à análise de crédito.
Não vale a pena quando o novo crédito mantém ou aumenta o CET, aperta o orçamento e não resolve a causa do endividamento. Você só troca credor e prolonga o problema sem recuperar o caixa.
| Situação | Por que piora | Ação mais segura |
|---|---|---|
| O CET do novo empréstimo é igual ou maior que o da dívida atual | A troca não reduz o custo total. Você assume nova obrigação, paga IOF e pode sair mais caro. | Compare o CET da proposta com o custo atual e negocie desconto ou portabilidade. |
| A parcela não cabe no orçamento | Parcela menor não basta se ainda estoura o caixa. Nova inadimplência gera multa e mais juros. | Defina um limite de pagamento antes da simulação e teste o impacto no caixa. |
| Não existe plano para parar a nova dívida | Se a causa continua, o empréstimo vira calmante de curto prazo e outra dívida entra no lugar. | Corte a origem do rombo e monte uma reserva de emergência. |
| A dívida atual já tem juros baixos | Trocar dívida barata por mais cara reduz a margem sem ganho claro. | Priorize quitar dívidas caras e preserve a mais barata se estiver controlada. |
Um empreendedor alonga a dívida do cartão para baixar a parcela, mas ela ainda ocupa o caixa em meses fracos. Se o custo sobe e o faturamento cai, renegociar faz mais sentido que contratar crédito novo.
Servem as modalidades que derrubam o CET e cabem no caixa. Consignado e portabilidade saem na frente; o pessoal entra sem acesso a linhas mais baratas; o de empreendedor serve quando a dívida veio do negócio.
Comparativo de modalidades de empréstimo
| Modalidade | Taxa média a.m. | Prazo típico | Quando usar | Principal cuidado |
|---|---|---|---|---|
| Cartão de crédito rotativo | cerca de 15% a.m. | curtíssimo | Referência de dívida cara, segundo o painel de juros do Banco Central, consultado em 10/07/2026 | Efeito bola de neve |
| Cheque especial | cerca de 7% a.m. | curtíssimo | Referência de dívida cara, não solução | Consome renda sem fim |
| Empréstimo pessoal | cerca de 3% a 6% a.m. | 12 a 60 meses | Consolida dívidas com CET abaixo do rotativo | Pode apertar o caixa |
| Consignado | cerca de 1,5% a 3% a.m. | 24 a 84 meses | Linha mais barata para quem tem margem consignável | Desconto na folha reduz renda disponível |
| Portabilidade de crédito | varia conforme a proposta | renegociado | Outra instituição entrega CET menor sem aumentar o prazo | Prazo maior pode elevar o custo final |
| Crédito para empreendedor | varia por perfil e proposta | varia por produto | Para dívida do negócio. No Empréstimo Inteligente da InfinitePay, pagamento por porcentagem das vendas, com CET e IOF no app, sujeito à análise de crédito | Desconto sobre vendas pode apertar o capital de giro |
Quem saiu do rotativo pode cair em parcela fixa alta demais, por isso vale entender como funciona o empréstimo antes de escolher. No Empréstimo Inteligente da InfinitePay, o Open Finance amplia as chances de crédito e ajusta a análise ao faturamento.
Compare o CET da dívida atual com o do novo empréstimo na mesma base de tempo e no custo total, não só na parcela. Segundo o Banco Central, o CET reúne juros, tributos, tarifas, seguros e outras despesas da operação, então ele mostra o preço real da troca de dívida. Fonte: Banco Central do Brasil.
| Campo para preencher | Dívida atual | Novo empréstimo |
|---|---|---|
| Saldo ou valor para quitar hoje | ||
| CET | ||
| IOF, tarifas e seguros | ||
| Prazo total | ||
| Parcela mensal ou percentual das vendas | ||
| Custo total até o fim |
Para quem empreende, o Empréstimo Inteligente da InfinitePay mostra CET, IOF, prazo e contrato na simulação do app, mas o custo varia por perfil e análise de crédito.
Antes de pedir empréstimo para pagar dívidas, organize a decisão nesta ordem: mapear o que você deve, negociar a dívida atual e só então comparar o novo CET. Como referência conservadora, parcelas acima de 30% da renda líquida costumam apertar o orçamento; o limite real, porém, depende do seu fluxo de caixa e dos compromissos já existentes, no negócio, do capital de giro. Passar desse teto tende a prolongar o problema.
1) Liste as dívidas. Anote credor, saldo, juros, atraso, multa e prazo. Priorize rotativo do cartão e cheque especial. Se você empreende, use uma planilha de fluxo de caixa para separar gastos pessoais e da operação.
2) Negocie antes de pegar dinheiro novo. Peça desconto à vista, contraproposta de parcelamento ou portabilidade de crédito. Para conferir regras e comparar propostas, consulte o Banco Central sobre taxas de juros e o custo efetivo total.
3) Simule o novo CET na mesma base. Compare taxa mensal com taxa mensal e taxa anual com taxa anual. Inclua IOF, tarifas e seguros. Se a parcela cai, mas o custo total sobe demais, a troca não compensa.
4) Calcule a parcela máxima. Use 30% da renda líquida como teto conservador e ilustrativo; a capacidade real depende do seu orçamento, dos compromissos já existentes e, no negócio, do fluxo de caixa. Para testar esse impacto, use uma calculadora de capital de giro.
5) Faça um corte temporário. Suspenda gastos adiáveis por alguns meses e evite novas compras parceladas até estabilizar o orçamento.
Checklist final: dívida listada, proposta negociada, CET comparado, parcela dentro do limite e compras novas bloqueadas. Se um item falhar, ainda não é hora de contratar crédito.
Antes de trocar uma dívida por outra, teste saídas que cortam juros sem novo contrato. Renegociar, portar ou reorganizar o caixa reduz pressão e regulariza restrições, mas quitar não faz o score subir na hora.
Dá para economizar muito ao trocar uma dívida cara por um empréstimo com CET menor. Neste exemplo ilustrativo, a diferença entre manter R$5.000 no rotativo a 14% ao mês e migrar para um pessoal a 3,5% ao mês passa de R$17 mil em 12 meses.
Diagrama com três etapas sequenciais mostrando a troca da dívida original do cartão de crédito por um empréstimo pessoal.
Em 10/07/2026, o painel de taxas de juros do Banco Central mostra rotativo e cheque especial entre as linhas mais caras. Trate os números abaixo como simulação ilustrativa, não como taxa oficial ou proposta real.
| Cenário ilustrativo | Como calcular | Resultado em 12 meses |
|---|---|---|
| Dívida mantida no rotativo a 14% a.m. | R$5.000 × (1 + 0,14)^12 | R$24.089,51 de saldo final |
| Empréstimo pessoal a 3,5% a.m. | Parcela = 5.000 × 0,035 ÷ (1 - 1,035^-12) | R$517,60 por mês |
| Custo total do empréstimo | R$517,60 × 12 | R$6.211,20 pagos no total |
| Economia estimada na troca | R$24.089,51 - R$6.211,20 | R$17.878,31 |
Passo a passo do primeiro cenário: um dono de pequeno comércio deixa uma fatura de R$5.000 girando no cartão de crédito rotativo por 12 meses, com juros de 14% ao mês. Ao fim do período, o saldo cresce para R$24.089,51.
O custo dos juros, sozinho, chega a R$19.089,51. 14% ao mês parece menor no papel, mas vira peso enorme quando acumula.
No segundo cenário, a mesma dívida sai do rotativo e vira um empréstimo pessoal parcelado em 12 meses a 3,5% ao mês. A prestação estimada fica em R$517,60 e o total pago ao fim do prazo chega a R$6.211,20. O custo financeiro cai para R$1.211,20 sobre o principal.
A leitura é direta: vale a pena quando o custo total cai e a parcela cabe no caixa, o mesmo critério para decidir se um empréstimo online para renegociar dívidas compensa. Se o CET anular a economia com IOF e prazo longo, você troca uma dívida cara por outra.
Para o empreendedor, a InfinitePay só entra na conta quando o Empréstimo Inteligente reduz o custo da dívida atual e preserva o fluxo de caixa.
Na prática, o pagamento não vira parcela fixa. Ele sai de 10%, 15%, 20% ou 25% das vendas, com prazo de 90 a 120 dias e contratação pelo app, sujeita à análise de crédito.
Se você quer visualizar essa lógica em um minuto, este vídeo do canal da InfinitePay resume as vantagens do Empréstimo Inteligente para o negócio.
Faz sentido para quem vende com recorrência no cartão e quer trocar pressão fixa por um desconto que acompanha o negócio. O pagamento pode começar no dia seguinte, e vendas via Pix ficam fora da base de desconto.
Uma lojista que já usa a conta digital pode simular no app, autorizar o Open Finance e conferir se o percentual escolhido cabe no caixa nas semanas mais fracas.
A avaliação começa pelo custo total, não pela promessa de dinheiro rápido. Na Conta InfinitePay, a proposta mostra CET, IOF, prazo, valor liberado e contrato, ajudando a comparar com a dívida atual na mesma base.
No exemplo oficial da InfinitePay, uma venda de R$1.000 brutos com taxa de 2,89% gera R$971,10 líquidos; se o desconto do empréstimo for de 10%, saem R$100 e o recebimento final fica em R$871,10. É esse efeito que o empreendedor precisa testar no próprio caixa.
O Empréstimo Inteligente perde fit quando o CET não melhora a dívida, o desconto aperta a operação ou o problema é pessoal. Nesses casos, use a Calculadora de Capital de Giro para medir a folga de caixa antes de assumir outro compromisso.
Só avance quando a troca reduzir o custo total e preservar o caixa. A decisão certa exige comparar o CET, o prazo e o efeito da nova obrigação no orçamento.

Desde a maquininha de cartão até o Pix, passando pelo dinheiro vivo, cada opção oferece vantagens diferentes para quem paga e recebe.Neste artigo, vamos apresentar um guia completo sobre meios de pagamento para ajudar os empreendedores a encontrar suas melhores opções, de acordo com seus serviços e para facilitar o pagamento dos seus clientes.
O bom e velho dinheiro vivo ainda é o meio de pagamento mais utilizado pelos brasileiros. Apesar da tecnologia trazer cada vez mais opções para quem paga e recebe, 71% da população ainda usa as cédulas nas suas transações, segundo uma pesquisa da Confederação Nacional de Dirigentes Lojistas (CNDL). Para o empreendedor, a grande vantagem do dinheiro vivo é não precisar pagar taxas de transação. No entanto, as cédulas têm limitações importantes: além de ser usadas apenas em lojas físicas, manter dinheiro vivo em caixa traz certo risco em termos de segurança.
De acordo com a CNDL, o cartão de débito é o meio de pagamento à vista preferido dos brasileiros no dia a dia, sendo usado por 41% da população. Já nas vendas a prazo, o cartão de crédito é disparado o campeão da preferência: 56% dos brasileiros costumam usá-lo nessas situações. A maior vantagem dos cartões é a segurança, tanto para quem paga quanto para quem recebe. Com uma adoção tão ampla, todo empreendedor precisa aceitar cartão de crédito e débito como meios de pagamento---de preferência, usando uma maquininha como a InfinitePay, que traz as melhores taxas e benefícios.
O Pix é sem dúvida a grande sensação entre os meios de pagamento mais recentes do Brasil. Lançado pelo Banco Central em 2020, ele permite a transferência de dinheiro entre contas em poucos segundos, a qualquer hora ou dia, sem limite de transação. O Pix pode ser realizado a partir de uma conta corrente, conta poupança ou conta de pagamento pré-paga. Em pouco mais de um ano de uso, o Pix já é o segundo meio de pagamento mais usado pelos brasileiros regularmente, com 70% das pessoas recorrendo a ele, segundo pesquisa da CNDL. Com baixo custo e praticidade nas operações, o Pix é um meio de pagamento que todo empreendedor deve ter em mente para o seu negócio.
Você certamente está acostumado a fazer DOCs e TEDs. Ambos são transferências entre contas bancárias, com algumas diferenças entre si. O DOC (Documento de Ordem de Crédito) tem um valor máximo de R$ 4.999,99 por operação. Além disso, o dinheiro só é liberado no primeiro dia útil após o DOC ser efetuado. Já a TED (Transferência Eletrônica Disponível) pode ser concluída no mesmo dia, com o dinheiro sendo creditado na conta de destino até 90 minutos após a operação. Fora isso, a TED não tem limite por transação. Embora outros meios de pagamento estejam ganhando popularidade, como o Pix, quase 40% dos brasileiros ainda usa DOC e TED. Por isso, oferecer essa opção é algo crucial.
O débito em conta é uma opção excelente para os pagamentos recorrentes de serviços como água e luz, além de mensalidades, contas de TV a cabo e assinaturas de streaming. Se o seu negócio oferece algum serviço com pagamento recorrente, ter essa alternativa traz uma conveniência imensa aos seus clientes, além de reduzir drasticamente a inadimplência. Sem contar que 26% dos brasileiros usam o débito em conta regularmente, segundo a CNDL. Portanto, essa é uma fatia dos consumidores que merece atenção.
As carteiras digitais são meios de pagamento online nos quais os usuários possuem saldos para fazer pagamentos à vista ou recorrentes, ou então conectar suas contas bancárias e cartões para realizar essas transações. As carteiras digitais podem ser usadas em computadores ou aplicativos de celular. Esse é um dos meios de pagamento que mais crescem no mundo, e no Brasil, serviços como a conta digital da InfinitePay já são usados regularmente por mais de 30% dos brasileiros, segundo pesquisa da CNDL. Por isso, as carteiras digitais são um meio de pagamento que, dependendo do seu negócio e da sua clientela, podem ser um diferencial importante.

Agora que você conhece os principais meios de pagamento disponíveis no Brasil, você pode escolher as opções que mais fazem sentido para o seu negócio. Para isso, três coisas são fundamentais:
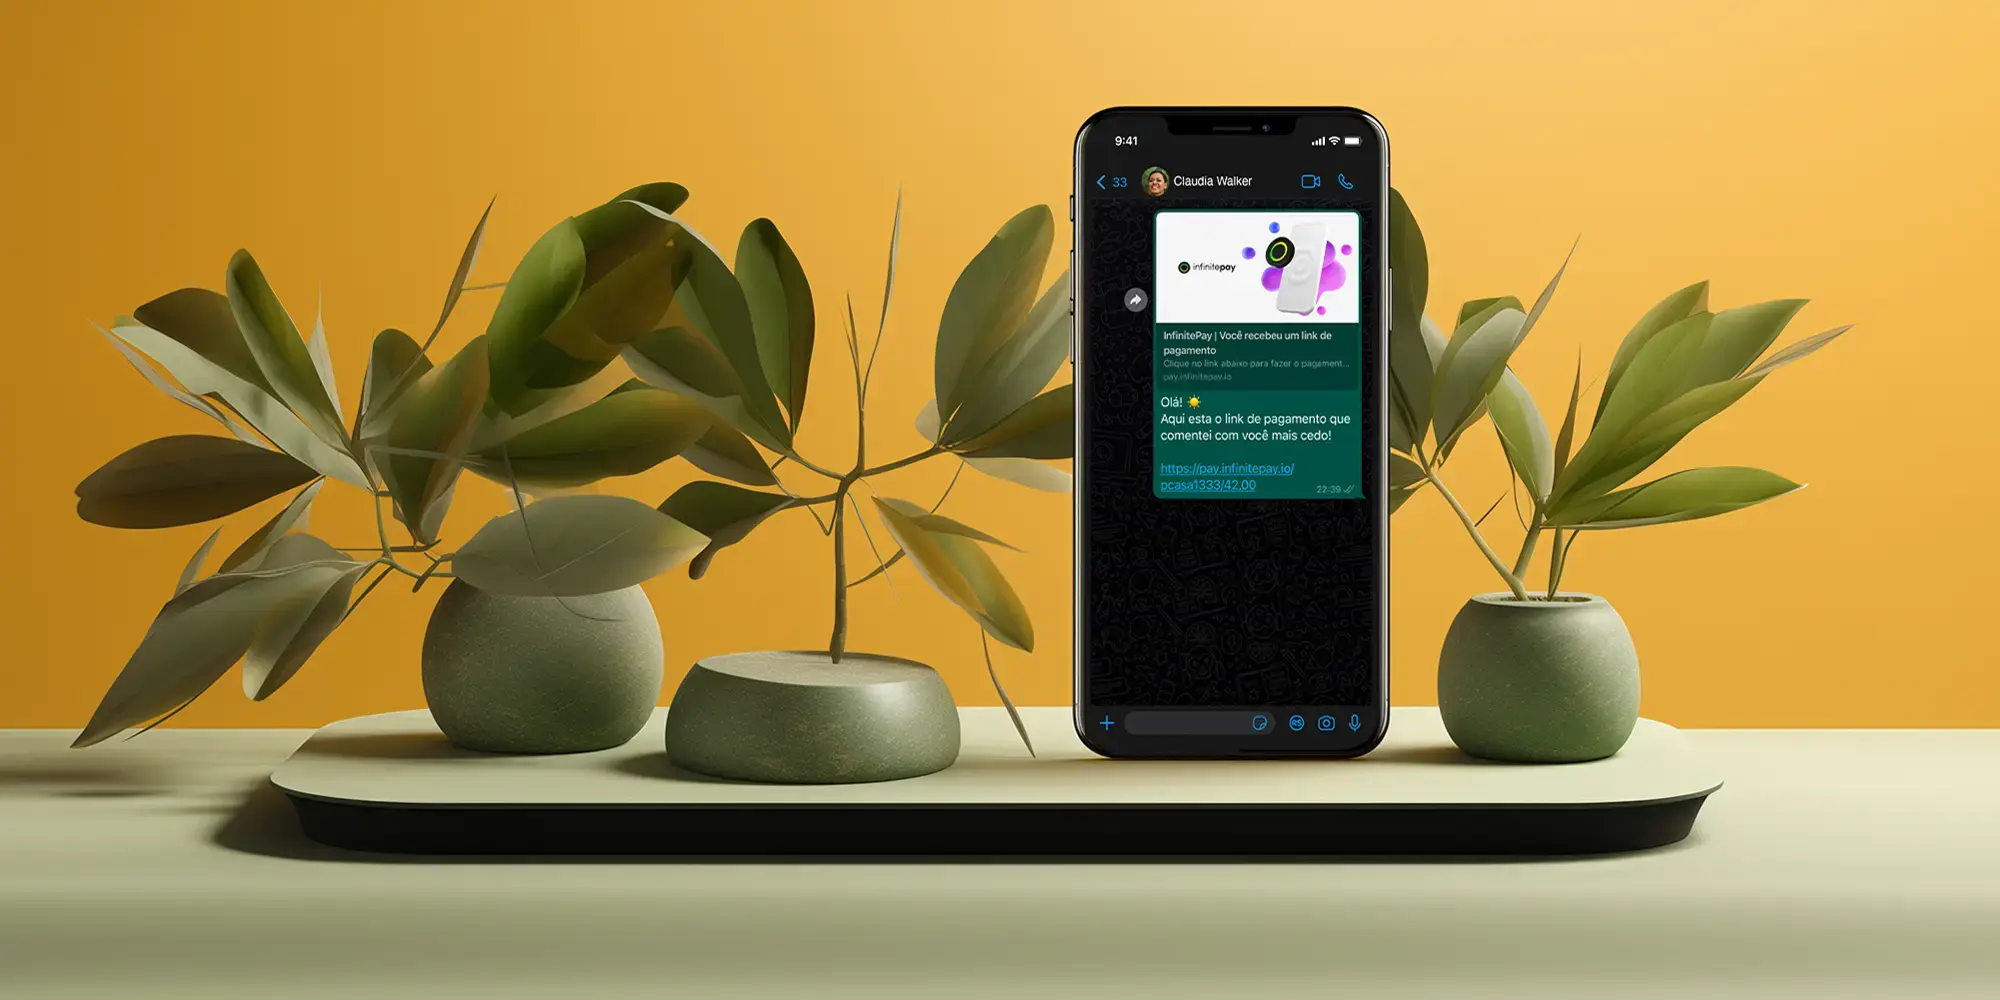
Com a InfinitePay, por exemplo, você não apenas tem a maquininha de cartão com as melhores taxas do mercado, como também tem à disposição ferramentas de controle financeiro e o Link de pagamento. Confira!
Uma reserva de emergência é um valor guardado para cobrir despesas imprevistas como contas médicas, conserto do carro ou perda de emprego. Esse dinheiro precisa estar acessível em até um dia útil e protegido de risco de perda. Sem essa proteção, um imprevisto vira dívida com juros altos: 31% dos brasileiros não tinham nenhuma reserva financeira ao final de 2025, segundo a 9ª edição do Raio-X do Investidor Brasileiro da Anbima.
A reserva de emergência não é investimento para enriquecer nem dinheiro para realizar objetivos de longo prazo como comprar uma casa. É uma proteção de liquidez imediata. Enquanto a reserva cobre imprevistos, metas de médio e longo prazo têm perfil de risco diferente e prazo definido.
Acumule de 3 a 6 meses de despesas essenciais. Despesas essenciais são os gastos que você não consegue cortar: moradia, alimentação, transporte, saúde, contas básicas e dívidas já comprometidas. O portal do investidor do governo federal orienta que o Tesouro Selic é ideal para a formação da reserva justamente por oferecer liquidez diária e garantia do Tesouro Nacional.
O tamanho da reserva varia conforme a estabilidade da sua renda:
Quem tem dívidas com juros altos, como cartão de crédito rotativo e cheque especial, deve quitá-las antes de priorizar a reserva. Os juros dessas dívidas superam qualquer rendimento de investimento seguro.
O ponto de partida é definir quanto da renda mensal vai para a reserva até atingir o valor-alvo. Em vez de adotar um percentual fixo como regra, calcule o valor a partir das suas despesas essenciais. Se suas despesas essenciais somam R$ 3.000 por mês e sua meta é 6 meses, você precisa acumular R$ 18.000.
Divida esse valor pelo prazo que você deseja: R$ 18.000 em 18 meses significam R$ 1.000 por mês. Automatize essa transferência no dia em que o salário cai. Quem não consegue separar o valor inteiro de uma vez começa com um valor menor e aumenta conforme sobra espaço no orçamento.
Você precisa saber o valor exato da renda e das despesas para definir quanto guardar. Liste todas as entradas e saídas do mês em uma planilha ou app de controle financeiro. O guia de controle financeiro pessoal ajuda a categorizar gastos fixos, variáveis e supérfluos.
Com o diagnóstico pronto, identifique onde o gasto não agrega valor. Cortar R$ 200 de assinaturas não usadas libera R$ 2.400 por ano para a reserva. A tabela para juntar dinheiro mensal mostra quanto guardar por mês para alcançar o valor-alvo em diferentes prazos.
Dívidas com juros altos corroem qualquer estratégia de reserva. A fatura do cartão de crédito rotativo e o cheque especial cobram algumas das maiores taxas do mercado. Antes de acumular a reserva, priorize quitar essas dívidas.
Uma estratégia prática: liste todas as dívidas com taxa de juros, saldo devedor e parcelas. Ataque primeiro a de maior juros. Faça uma reserva mínima de 1 mês de despesas enquanto quita as dívidas, para não recorrer ao crédito novamente na primeira emergência.
A reserva exige três características: liquidez diária (resgate em até um dia útil), baixo risco de perda do valor principal e proteção por garantia oficial. As duas opções que atendem a esses critérios são o Tesouro Selic e o CDB com liquidez diária de banco grande.
O Tesouro Selic é um título público emitido pelo Tesouro Nacional com liquidez diária e garantia do governo federal, considerado o investimento de menor risco da economia brasileira. O CDB, ou Certificado de Depósito Bancário, com liquidez diária é um título emitido por bancos e protegido pelo Fundo Garantidor de Créditos, o FGC. O FGC garante até R$ 250 mil por CPF ou CNPJ por instituição financeira, conforme as regras oficiais do FGC.
A poupança rende menos que o Tesouro Selic e o CDB e tem regra de aniversário que atrasa o resgate. Para a reserva de emergência, o Tesouro Selic é a escolha padrão. O CDB com liquidez diária de banco grande funciona como alternativa com rentabilidade parecida e mesma proteção do FGC.
Tabela comparativa dos produtos para reserva de emergência:
`` CompareTable
| Produto | Rentabilidade | Liquidez | Imposto de Renda | Garantia |
|---|---|---|---|---|
| Tesouro Selic | 100% da Taxa Selic | Diária (D+0) | 22,5% a 15% sobre o rendimento | Tesouro Nacional |
| CDB com liquidez diária | 100% a 110% do CDI | Diária (D+0) | 22,5% a 15% sobre o rendimento | FGC até R$ 250 mil |
| Poupança | 70% da Selic + TR | Diária (limitada) | Isento | FGC até R$ 250 mil |
``
A Taxa Selic é a taxa básica de juros da economia, definida pelo Banco Central, e serve de referência para o rendimento do Tesouro Selic. O CDI, ou Certificado de Depósito Interbancário, é a taxa de referência do mercado interbancário e acompanha a Taxa Selic de perto. A TR, ou Taxa Referencial, é um índice que compõe parte do rendimento da poupança. O Imposto de Renda, ou IR, sobre renda fixa segue tabela regressiva de 22,5% para aplicações de até 180 dias até 15% para aplicações acima de 720 dias. O IOF, ou Imposto sobre Operações Financeiras, incide de forma regressiva sobre o rendimento nos primeiros 30 dias de aplicação.
Para quem usa a InfinitePay, o Rende Mais rende 101% do CDI com liquidez diária e resgate a qualquer momento. O CDB InfinitePay rende até 111,11% do CDI, mas tem prazo mínimo de 31 dias e não atende a reserva de emergência, que exige liquidez imediata.
Quem empreende tem renda variável e precisa de uma reserva maior. O Microempreendedor Individual, o MEI, e o autônomo convivem com sazonalidade, atrasos de pagamento de clientes e períodos sem venda. A recomendação para esses perfis é acumular de 6 a 12 meses de despesas essenciais, incluindo os custos fixos do negócio que saem do bolso do dono.
O primeiro passo do MEI é separar as finanças pessoais das finanças da empresa. A reserva de emergência pessoal cobre despesas da casa; a reserva empresarial cobre custos operacionais. O passo a passo de reserva de emergência para negócios detalha como montar a reserva empresarial com base no fluxo de caixa.
Guardar na poupança por inércia. A poupança rende menos que o Tesouro Selic e tem regra de aniversário que reduz o rendimento em resgates fora da data de aniversário. Mude para Tesouro Selic ou CDB com liquidez diária.
Investir a reserva em produtos de risco. Ações, fundos imobiliários e criptomoedas podem perder valor no momento exato da emergência. A reserva fica em renda fixa de liquidez diária, sem exposição à volatilidade.
Misturar reserva com metas de longo prazo. Comprar uma casa, fazer um intercâmbio e investir para a aposentadoria são objetivos legítimos, mas não são reserva de emergência. Cada objetivo tem prazo, valor e perfil de risco próprios. A reserva de emergência é o colchão de liquidez; os demais objetivos ficam em investimentos separados.
Parar de contribuir ao atingir a meta. Despesas essenciais mudam com o tempo. Revise o valor da reserva a cada 6 meses e ajuste se suas despesas aumentaram.

O Brasil é um dos países com maior número de inadimplentes: temos 62 milhões de pessoas com o nome negativado,o equivalente a mais de 40% da população adulta do país, segundo o SPC. Ou seja, a cada 4 pessoas, 1 tem o nome negativado.
Além de privar o poder de compra e crédito da pessoa, ter o nome negativado traz uma frustração emocional muito grande: quem nunca teve um cartão de crédito recusado e precisou aguardar meses para poder fazer outro pedido?
E as explicações por trás desses dados alarmantes são muitas: além de o Brasil ter um dos menores salários mínimos do mundo (o que diminui o poder de consumo da população de modo geral), algumas empresas e bancos criam verdadeiras armadilhas disfarçadas de juros. Fora isso, não temos uma cultura clara que se baseie em uma educação financeira de base quando estamos nos preparando para a vida adulta.
Se para o trabalhador ter o nome negativado é uma situação complicada, imagine para o empreendedor que deve pagar contas, boletos robustos e arcar com o salário de seus funcionários?
Para manter o nome limpo, o ideal é ficar longe das dívidas. Porém, sabemos que para o(a) empreendedor(a) isso pode não ser uma tarefa fácil. Diante desse cenário, reforçamos que o compromisso da InfinitePay é oferecer uma máquina de cartão que paga em 1 dia útil - aumentando assim o fluxo de caixa. Além desse benefício, é possível parcelar em 12x pagando uma taxa de 12.41%.
O Serasa já deu início ao feirão limpa nome,uma alternativa que oferece descontos de até 99% no valor da sua dívida. Você ainda pode negociar direto com a empresa que deve: nesse caso, a recomendação é bater na porta do gerente do seu banco e cobrar condições melhores.
A InfinitePay nasceu para oferecer a melhor, mais tecnológica e mais justa solução de pagamentos ao empreendedor. Conta com a gente!