Descubra nossas melhores dicas e conselhos. Aprenda truques úteis para melhorar sua vida profissional e pessoal.

Quatro conceitos sustentam a saúde financeira de qualquer negócio: planejamento, controle, investimento e atualização. Quem os mantiver em mente o tempo todo tem chances muito maiores de evitar o fechamento precoce e construir um negócio duradouro.
Planejamento financeiro é o processo de prever cenários, definir metas e preparar o terreno para imprevistos que podem surgir no seu negócio. É o ponto de partida da educação financeira empresarial. A falta de planejamento está entre as principais causas de fechamento de empresas brasileiras antes do quinto ano, segundo estudos do Sebrae.
Existem vários tipos de planejamento, cada um com um objetivo específico:
As regras e tabelas dos regimes tributários ficam na Receita Federal, que mantém os valores atualizados conforme a legislação. Consultar essas tabelas antes de escolher o regime evita pagar impostos a mais ou optar por uma alternativa incompatível com o seu faturamento.
Um bom planejamento financeiro separa o que é previsível do que é incerto e cria um plano B para cada cenário. Sem ele, o empreendedor reage aos problemas depois que eles acontecem, quando as opções de solução são mais caras e mais limitadas.
Na prática, o planejamento começa com três perguntas: quanto o negócio fatura hoje, quanto precisa faturar para cobrir os custos e quanto tempo leva para chegar lá. As respostas orientam todas as decisões, desde o preço dos produtos até a contratação de pessoal.
Controle financeiro é o processo de registrar, organizar e analisar as entradas e saídas de dinheiro da empresa. Ele anda de mãos dadas com o planejamento: é a principal maneira de colocar o plano em prática e medir se as metas estão sendo cumpridas.
O controle do fluxo de caixa garante que você saiba exatamente quanto dinheiro entra e sai todo mês. Sem esse registro, é impossível saber se o negócio está dando lucro ou prejuízo. O controle de estoque aumenta a eficiência da operação, evitando tanto a falta de produtos quanto o capital parado em mercadoria sem giro. O controle de gastos faz sobrar mais dinheiro todo mês para investir ou montar uma reserva de emergência.
A reserva de emergência empresarial é um fundo separado do caixa operacional, destinado a cobrir despesas em situações inesperadas, como queda brusca de vendas ou aumento de custos. O tamanho recomendado cobre de três a seis meses de custos fixos da empresa.
A saúde financeira do seu negócio não depende apenas de segurar os gastos. Investir é colocar recursos em algo que vai gerar retorno no curto, médio ou longo prazo, e existem dois caminhos com objetivos diferentes.
Investimento operacional é o dinheiro aplicado no próprio negócio para melhorar a operação. Uma ferramenta de gestão financeira pode ser paga, mas se ela ajudar a controlar melhor as entradas e saídas de dinheiro, o retorno vem em forma de economia de tempo e redução de erros. Pagar por um sistema de controle de estoque ou um programa de agendamento, como no caso de um salão de beleza, é mais preciso do que fazer tudo manualmente.
Investimento financeiro é o dinheiro aplicado em produtos financeiros para gerar rendimento. Quando o controle de gastos deixa sobrar dinheiro todo mês, esse excedente pode render em aplicações como renda fixa ou CDB (Certificado de Depósito Bancário, um título de renda fixa emitido por bancos). A escolha entre uma aplicação e outra depende do prazo e da liquidez: reservas de emergência pedem liquidez diária, metas de longo prazo permitem aplicações com maior rentabilidade.
Separar os dois tipos evita confusão. O investimento operacional melhora o caixa indiretamente, tornando a operação mais eficiente. O investimento financeiro melhora o caixa diretamente, gerando rendimento sobre o dinheiro parado.
O mercado muda o tempo todo e a sua empresa precisa acompanhar. Mudanças nas alíquotas dos impostos, leis que impactam os encargos trabalhistas e oscilações do mercado financeiro têm o poder de mudar o destino da sua empresa. Quem se atualiza consegue ajustar a estratégia antes que uma mudança vire prejuízo.
A Receita Federal publica as atualizações sobre regimes tributários, e o Sebrae oferece cursos e materiais sobre gestão financeira e legislação para pequenos negócios. Acompanhar essas fontes com regularidade mantém o negócio dentro da legalidade e abre espaço para decisões que reduzem custos, como escolher o momento certo para trocar de regime tributário.
Atualização não é só ler notícias. É criar o hábito de revisar o plano financeiro mensalmente, conferir se os custos previstos bateram com os realizados e ajustar as metas conforme a realidade. Um negócio atualizado reage mais rápido às mudanças e tem mais chances de sobreviver a crises.
Faça estas perguntas para identificar onde sua empresa precisa melhorar:
Cada um dos 4 pilares ganha força com as ferramentas certas. A InfinitePay oferece soluções que conversam diretamente com planejamento, controle e investimento:
No controle, o Link de Pagamento organiza as cobranças à distância e registra cada recebimento, enquanto o recebimento em 1 dia útil traz previsibilidade ao fluxo de caixa.
No investimento, o Empréstimo Inteligente libera crédito vinculado às suas vendas, com pagamento feito a partir de uma porcentagem dos recebíveis, sujeito a análise.
E o Pix com taxa zero reduz custos em todas as transações, liberando mais dinheiro para o caixa ou para a reserva de emergência.

Existem diversos tipos de investimento que podem ajudar a fazer o dinheiro render ao longo do tempo, seja para proteger o patrimônio contra a inflação ou para alcançar objetivos financeiros.
No entanto, com tantas opções disponíveis, escolher a melhor alternativa pode parecer desafiador.
Neste artigo, você vai entender o que é um investimento, conhecer os principais tipos disponíveis no mercado e aprender como identificar a melhor opção de acordo com seu perfil e objetivos financeiros.
Um investimento é qualquer aplicação de dinheiro com o objetivo de obter retorno financeiro no futuro.
Ele pode representar um ativo financeiro, como ações de empresas, ou um título de dívida, como os emitidos pelo governo e por bancos.
Os investimentos são classificados, principalmente, em renda fixa e renda variável.
Para que exista essa diferenciação, três fatores são considerados:
Os investimentos podem ser organizados em diferentes categorias, mas a principal divisão ocorre entre renda fixa e renda variável.
Na renda fixa, o investidor tem maior previsibilidade sobre seus ganhos, enquanto na renda variável os retornos dependem das oscilações do mercado e de fatores externos.
Por oferecerem propostas bastante diferentes, elas atendem diferentes perfis de investidores:
Nos próximos tópicos, vamos explorar cada tipo de investimento em detalhes para ajudar você a escolher a melhor alternativa para sua estratégia financeira.
Você também pode se interessar:
Os investimentos de renda fixa são aqueles em que o investidor já conhece ou consegue prever a rentabilidade antes de aplicar o dinheiro.
Eles costumam ser mais seguros, pois seguem regras pré-definidas e podem ser atrelados a índices econômicos, como a taxa Selic ou o IPCA.
A seguir, conheça os principais tipos de investimentos de renda fixa.

A poupança é o investimento mais tradicional do Brasil, conhecida por sua facilidade e acessibilidade.
Ela não exige valor mínimo para aplicação e tem isenção de Imposto de Renda.
No entanto, seu rendimento está atrelado à taxa Selic e pode ser inferior à inflação, o que reduz seu poder de compra ao longo do tempo.
Esse investimento pode ser útil para quem busca liquidez imediata e segurança, mas não é a opção mais rentável do mercado.
O CDB é um título emitido por bancos para captar recursos junto aos investidores.
Em troca, a instituição financeira paga uma rentabilidade ao aplicador, que pode ser:
Os CDBs contam com a proteção do Fundo Garantidor de Créditos (FGC), que assegura investimentos de até R$ 250 mil por CPF e instituição financeira.
O Tesouro Direto é um programa de investimentos do governo federal que permite a compra de títulos públicos por pessoas físicas.
Ele é considerado um dos investimentos mais seguros do Brasil, pois é garantido pelo Tesouro Nacional.
Existem três tipos principais de títulos do Tesouro Direto:
Esse investimento pode ser interessante para quem busca segurança e planejamento financeiro de longo prazo.
As Letras de Crédito Imobiliário (LCI) e as Letras de Crédito do Agronegócio (LCA) são investimentos de renda fixa emitidos por bancos para financiar os setores imobiliário e agropecuário.
As principais vantagens dessas aplicações são:
Por outro lado, esses títulos costumam ter prazos mínimos de resgate, o que significa que o dinheiro investido pode ficar indisponível por um período determinado.
A Letra de Câmbio (LC) é um título de renda fixa emitido por instituições financeiras para captar recursos.
Embora o nome sugira relação com câmbio, esse investimento não tem relação com moedas estrangeiras.
A LC funciona de maneira semelhante ao CDB, mas com algumas diferenças:
A Letra de Câmbio pode ser uma alternativa interessante para quem busca rentabilidade maior e está disposto a manter o dinheiro aplicado por mais tempo.
Os Certificados de Recebíveis Imobiliários (CRI) e Certificados de Recebíveis do Agronegócio (CRA) são títulos de renda fixa emitidos por companhias securitizadoras e lastreados em recebíveis desses setores.
Diferentemente da LCI e da LCA, os CRIs e CRAs não contam com a proteção do FGC, mas oferecem algumas vantagens:
Esses títulos são recomendados para investidores que já possuem certa experiência e desejam buscar retornos mais elevados na renda fixa.
Artigos relacionados:
As debêntures são títulos de dívida emitidos por empresas para captar recursos para seus projetos.
Ao investir em uma debênture, o investidor está emprestando dinheiro para a empresa e, em troca, recebe uma rentabilidade que pode ser prefixada, pós-fixada ou híbrida.
Existem dois tipos principais de debêntures:
Esses investimentos costumam oferecer rendimentos superiores a outras opções de renda fixa, mas possuem um risco maior, pois dependem da saúde financeira da empresa emissora.
As Letras Financeiras (LFs) são títulos de renda fixa emitidos por bancos e instituições financeiras para captação de recursos de longo prazo.
Principais características:
Devido às suas características, as LFs são recomendadas para investidores que buscam rentabilidade maior e que podem manter o capital investido por um longo período.
Diferentemente da renda fixa, os investimentos de renda variável não garantem um retorno previsível, pois os preços dos ativos podem oscilar conforme o mercado.
Essa categoria inclui ativos como ações, fundos imobiliários e ETFs, que podem oferecer retornos mais altos, mas também apresentam riscos maiores.
A seguir, veja os principais tipos de investimentos de renda variável.

As ações representam pequenas frações do capital de uma empresa. Ao comprar uma ação, o investidor se torna sócio da empresa e pode lucrar de duas formas:
Os preços das ações variam conforme fatores como desempenho da empresa, cenário econômico e expectativas do mercado.
Por isso, investir em ações pode trazer altos retornos, mas também envolve riscos elevados.
Os fundos imobiliários (FIIs) são investimentos coletivos em imóveis.
Ao investir em um FII, o investidor compra cotas do fundo e passa a ter direito a parte dos rendimentos gerados pelos imóveis da carteira, como aluguéis e valorizações patrimoniais.
Principais vantagens dos FIIs:
Por outro lado, os FIIs também estão sujeitos a oscilações de mercado e à vacância dos imóveis, o que pode impactar os rendimentos.
Os fundos de investimento funcionam como uma carteira coletiva de ativos gerenciada por um profissional especializado.
O gestor do fundo toma as decisões de investimento de acordo com a estratégia do fundo e os objetivos dos cotistas.
Principais tipos de fundos:
Os fundos de investimento são uma opção prática para quem deseja diversificar a carteira sem precisar acompanhar o mercado diariamente. No entanto, eles podem ter taxas de administração e performance que reduzem a rentabilidade líquida.
Os ETFs (Exchange Traded Funds) são fundos de investimento negociados na Bolsa de Valores que replicam o desempenho de um índice de mercado. Eles funcionam como uma cesta de ativos que seguem indicadores, como o Ibovespa ou o S&P 500.
Principais vantagens dos ETFs:
Por outro lado, os ETFs não permitem resgates individuais diretamente com o fundo, e seu rendimento está sujeito à volatilidade do mercado.
Os BDRs (Brazilian Depositary Receipts) são certificados que representam ações de empresas estrangeiras negociadas na Bolsa de Valores brasileira.
Com eles, é possível investir em gigantes como Apple, Google e Amazon sem precisar abrir conta em uma corretora internacional.
Características dos BDRs:
Os BDRs são uma opção interessante para diversificação internacional, mas o investidor precisa estar atento à variação cambial e às regras tributárias brasileiras.
Leia mais:
A segurança de um investimento depende de fatores como risco de crédito, volatilidade e garantia do emissor.
Em geral, os investimentos mais seguros pertencem à renda fixa, pois oferecem maior previsibilidade de retorno.
Os investimentos considerados mais seguros incluem:
No entanto, mesmo em investimentos seguros, é importante avaliar prazo, liquidez e objetivo financeiro antes de tomar uma decisão.
Não existe um único "melhor" tipo de investimento, pois a escolha ideal depende de fatores como objetivo financeiro, perfil de risco e prazo da aplicação.
No entanto, algumas diretrizes ajudam a encontrar a opção mais adequada:
A melhor estratégia é diversificar a carteira, combinando diferentes investimentos de acordo com os objetivos e o perfil de risco do investidor.
Escolher o investimento certo exige planejamento e uma análise criteriosa.
Confira os principais passos para tomar uma decisão mais assertiva:
Antes de investir, é fundamental saber para que o dinheiro será usado.
Alguns exemplos de objetivos incluem:
Ter um objetivo claro ajuda a escolher o investimento mais adequado para cada necessidade.
Cada investidor possui um nível diferente de tolerância ao risco, que pode ser classificado em três perfis principais:
Saber qual é o seu perfil ajuda a evitar investimentos desalinhados com suas expectativas e necessidade de liquidez.
Outro ponto essencial na escolha do melhor investimento é determinar quanto do seu dinheiro pode ser alocado sem comprometer sua segurança financeira.
Para isso:
Ter um planejamento financeiro estruturado ajuda a evitar decisões precipitadas e a manter a disciplina nos investimentos.
Independente do seu perfil e objetivos, é fundamental entender como funciona cada tipo de investimento antes de aplicar seu dinheiro.
Para isso:
Quanto mais conhecimento você tiver, melhores serão suas decisões, garantindo que seus investimentos estejam alinhados com seus objetivos financeiros.
Agora que você já conhece os principais tipos de investimento disponíveis, que tal utilizar uma conta que te ajuda a organizar melhor as finanças do seu dia a dia?
Com a Conta InfinitePay, você pode gerenciar seus recebimentos e pagamentos de forma prática e segura, garantindo mais autonomia para suas finanças.
Confira alguns benefícios:
Abra a sua conta InfinitePay gratuitamente em menos de 5 minutos

Não é porque uma loja começou pequena que não pode ter a ambição de crescer. Na verdade, esse é o caminho desejado por quem decidiu empreender e começou da melhor forma que podia. Então, o que fazer para aumentar o faturamento e expandir os negócios?
Em primeiro lugar, cabe esclarecer o que significa expandir os negócios. Não há uma medida específica que determine o que é a expansão de um negócio porque isso depende do momento em que ele se encontra atualmente. Por isso, pode partir desde a contratação do primeiro funcionário até a evolução para o sistema de franquias. O que conta é dar um passo mirando na evolução.
Agora que você sabe reconhecer o quando, é hora de se voltar ao quê. Como saber quais iniciativas podem trazer melhores resultados para você? Como evitar desperdício de investimento e energia?
Algumas reflexões e muita pesquisa ajudam a filtrar as melhores opções. Nessa hora, é importante considerar que as soluções ideais não são as mesmas para todo mundo. Isso se deve ao fato de que os mercados têm variações regionais que são determinadas por fatores econômicos, ambientais, sociais etc.
Em se tratando de loja de celular, loja de eletrônico, assistência técnica, loja de acessórios de celular, e de produtos de informática, as oportunidades são constantes. Uma vez que a tecnologia está cada vez mais presente em nosso cotidiano, a nossa relação com ela só tende a se intensificar. Vale a pena se manter antenado não apenas ao que é tendência de produto, mas também de consumo e de regulamentação.
Confira a seguir cinco possibilidades de expansão de negócios e os detalhes de cada uma:
Em síntese, significa aumentar a presença na internet. Aí, vale tanto se mostrar presente e solícito nos canais em que seu público tem mais participação, como disponibilizar soluções online. Em outras palavras, mantenha-se disponível nas redes sociais e ofereça outras formas de consumir seus produtos e serviços por meio de um e-commerce ou outra plataforma digital. Uma assistência técnica pode iniciar o atendimento ao seu cliente pelo WhatsApp, por exemplo.
Expandir o mix para atender necessidades relacionadas também gera bons resultados. Afinal, o conceito de conveniência já é aceito e tem seu custo bem tolerado quando não é reconhecido como abusivo. Por isso, ofereça bônus ou descontos para fidelizar ou aumentar seu ticket médio. Todo cliente fica feliz quando é mimado, por exemplo, com um desconto na aquisição de um mouse ao levar um notebook. Uma assistência técnica de computadores pode acrescentar serviços de instalação e configuração para fidelizar o cliente e fazer com que ele traga todos os equipamentos da família para a sua empresa.
Seja porque sua capacidade de atendimento está no nível máximo, seja porque não há espaço para aumentar o mix de produtos ou serviços, uma nova unidade é outro movimento de expansão. É uma saída para entregar mais conforto e agilidade, além de ampliar o portfólio e área de cobertura. Loja de acessórios de celular, por exemplo, tem boa aceitação principalmente nos locais de tráfego intenso de pedestres. Antes de cogitar essa opção, avalie se seu faturamento tem sido constante e com um crescimento estável.
Para pensar em expandir os negócios por meio de franquias, é preciso ter a certeza de que há um modelo robusto o suficiente para ser replicado e gerar bons resultados. Seja para uma loja de equipamentos de informática, seja para uma assistência técnica de celulares ou de notebooks, essa estratégia de expansão permite compartilhar os custos e o esforço necessários para o crescimento. Porém, exige um padrão que é estabelecido pelo modelo e que, portanto, gera responsabilidade pela saúde de toda a cadeia.
Essa saída é simples, mas eficaz. Se você usualmente vende apenas para pessoas físicas, pode expandir o faturamento ampliando a clientela para pessoas jurídicas e vice-versa. Para uma assistência técnica de computadores, é uma estratégia bastante proveitosa, já que empresas costumam ter vários equipamentos. Nos dois casos, dedique atenção à experiência do cliente e às suas peculiaridades para oferecer o melhor atendimento e buscar a fidelização.

Aumentar o faturamento da sua oficina mecânica vai além de vender mais. Exige gestão financeira eficiente, presença digital e equipe engajada. Vender muito sem controlar o caixa esconde prejuízo atrás de saldo aparente.
No Brasil, quase 60% das empresas fecham nos primeiros cinco anos de atividade, segundo o IBGE. A falta de planejamento financeiro está entre as principais causas dessa mortalidade. Para a sua oficina não entrar nessa estatística, o caminho passa por três decisões concretas: organizar as finanças, usar as redes sociais para captar clientes e investir na equipe que atende no balcão.
A seguir, confira as três dicas para aumentar o faturamento da sua oficina mecânica em 2026.
O fluxo de caixa é o registro de todo dinheiro que entra e sai da oficina em um período. Sem ele, você pode ter um mês de vendas cheio e terminar sem saldo para pagar os boletos. O sintoma é clássico: o movimento cresce, mas o caixa não acompanha.
O primeiro passo é separar as contas da oficina das contas pessoais. Misturar as duas impede enxergar o lucro real e compromete o controle tributário. Em seguida, registre cada entrada e saída com data, valor e categoria: venda de serviço, venda de peças, pagamento de fornecedor, aluguel, salários, impostos.
O controle do fluxo de caixa permite antecipar períodos de aperto financeiro e tomar decisões antes que o problema apareça. Uma oficina que registra tudo consegue negociar prazos melhores com fornecedores e evita depender de empréstimos emergenciais.
O Demonstrativo do Resultado do Exercício, conhecido como DRE, funciona como um raio-x do negócio. Ele mostra onde a oficina ganha e onde perde dinheiro, partindo da receita total até chegar ao lucro líquido.
O cálculo segue uma ordem definida pelo Pronunciamento Técnico CPC 26 (R1), que regula a apresentação das demonstrações contábeis no Brasil. A estrutura básica parte da receita total e subtrai as deduções, como cancelamentos e taxas de meio de pagamento, para chegar à receita líquida. Desse valor, desconte o CMV (Custo da Mercadoria Vendida) e as despesas operacionais para encontrar o resultado líquido, o quanto de fato a oficina ganhou.
Um erro comum mostra por que o DRE importa. Suponha uma oficina que vendeu R$ 100.000 em um mês e comprou R$ 80.000 em mercadorias. Achar que lucrou R$ 20.000 ignora duas coisas: as deduções que reduzem a receita líquida e a mercadoria que ainda está em estoque. O lucro real pode ser bem menor, e trabalhar com esse número errado compromete decisões de precificação, compra e investimento.
Fonte: CPC 26 (R1) - Apresentação das Demonstrações Contábeis.
Muitos donos de oficina ainda veem as redes sociais como lazer. Hoje, WhatsApp e Instagram são canais de captação de clientes e de fidelização. O cliente pesquisa a oficina online antes de levar o carro, e a ausência digital custa oportunidades.
O WhatsApp Business é o ponto de partida para organizar o atendimento. Ele permite criar um catálogo de serviços, configurar mensagens automáticas e separar o número comercial do número pessoal. O cliente consegue pedir orçamento, tirar dúvidas e agendar sem precisar ir presencialmente à oficina.
No Instagram, mostre o serviço com fotos e vídeos. Registros de antes e depois, explicação de funilaria e pintura, tempo de cada serviço e prazo de revisão ajudam o cliente a entender o que está pagando. Quanto mais transparente o portfólio, menos objeção no orçamento.
Em relação à tecnologia, avalie o custo de manutenção dos equipamentos e o tempo que cada ferramenta economiza no serviço. Um software de gestão bem utilizado é investimento, não gasto: ele gera gráficos de faturamento, controla ordem de serviço e responde perguntas como "passaram mais ou menos carros neste mês?" e "de onde veio o aumento de despesas?". O InfiniteTap, por exemplo, permite que a equipe atenda em paralelo sem precisar de maquininha física adicional.
Se o software é contratado e a equipe não é treinada para usá-lo, vira gasto. Por isso, o terceiro pilar do faturamento é a equipe.
O mercado de reparação automotiva é promissor. O cliente chega à oficina com um problema e precisa de solução rápida, e geralmente chega desmotivado e estressado. Ter funcionários integrados e engajados faz toda a diferença na hora de receber esse consumidor.
Treinar a equipe uma vez não basta. Reciclar o treinamento, verificar se os pontos passados estão sendo aplicados e atualizar as informações da oficina potencializa a produtividade. O desafio é real: muitos colaboradores se desligam após o treinamento, dando a impressão de que o investimento não valeu. Porém, é possível reduzir a rotatividade fazendo o funcionário se sentir valorizado e integrado ao negócio.
Funcionários bem treinados elevam a satisfação do cliente. Clientes satisfeitos retornam e indicam a oficina para amigos e conhecidos. O boca a boca segue sendo uma das formas mais eficientes de conquistar novos clientes no setor automotivo.
A precificação define a margem que sustenta o faturamento. Cobrar pouco corrói o lucro; cobrar demais afasta o cliente. O caminho é levantar todos os custos, fixos e variáveis, definir a margem de lucro do segmento e aplicar a fórmula de markup para formar o preço.
Os custos de uma oficina incluem aluguel, salários, impostos, peças, insumos e taxas de meio de pagamento. O cálculo do preço de venda com markup e margem corrige o erro de vender no escuro. Para quem fatura na base do achismo, a planilha de precificação é o primeiro passo para saber se cada serviço realmente dá lucro.
Coloque as três dicas em prática e o faturamento da sua oficina mecânica passa a responder a dados, não a suposições. A InfinitePay nasceu para ajudar empreendedores a organizar o caixa e receber de forma simples: com Pix grátis, extrato na hora e gestão das vendas em um só app, você enxerga o lucro real e toma decisões assertivas. Abra sua conta gratuita e assuma o controle do seu negócio.
As vendas pela internet dispararam nos últimos anos, movimentando cerca de R$ 450 bilhões entre 2019 e 2022. Esse aumento reflete as mudanças de comportamento geradas pela pandemia: hoje, fazer compras online é sinônimo de mais segurança.
O computador é um dos meios mais utilizados pela maioria das pessoas que vendem seus produtos online. Para que você possa trabalhar de forma segura é preciso tomar alguns cuidados como, por exemplo, ter um bom antivírus. O antivírus é fundamental para deixar seu computador longe de ameaças que podem colocar o seu trabalho em risco. Para isso, é preciso que você desenvolva o hábito de escanear seu computador.
A sua caixa de e-mail é um local que precisa de muita atenção! E-mails falsos são uma das mais comuns maneiras de se aplicar golpes dentro da internet.
Você deve ficar atento sempre ao endereço do remetente. Em caso de dúvida, não abra a mensagem, procure outra forma de falar com a empresa ou cliente.
Para e-mails desconhecidos a atenção deve ser redobrada! Não clique em arquivos ou links sem a certeza da veracidade da mensagem.
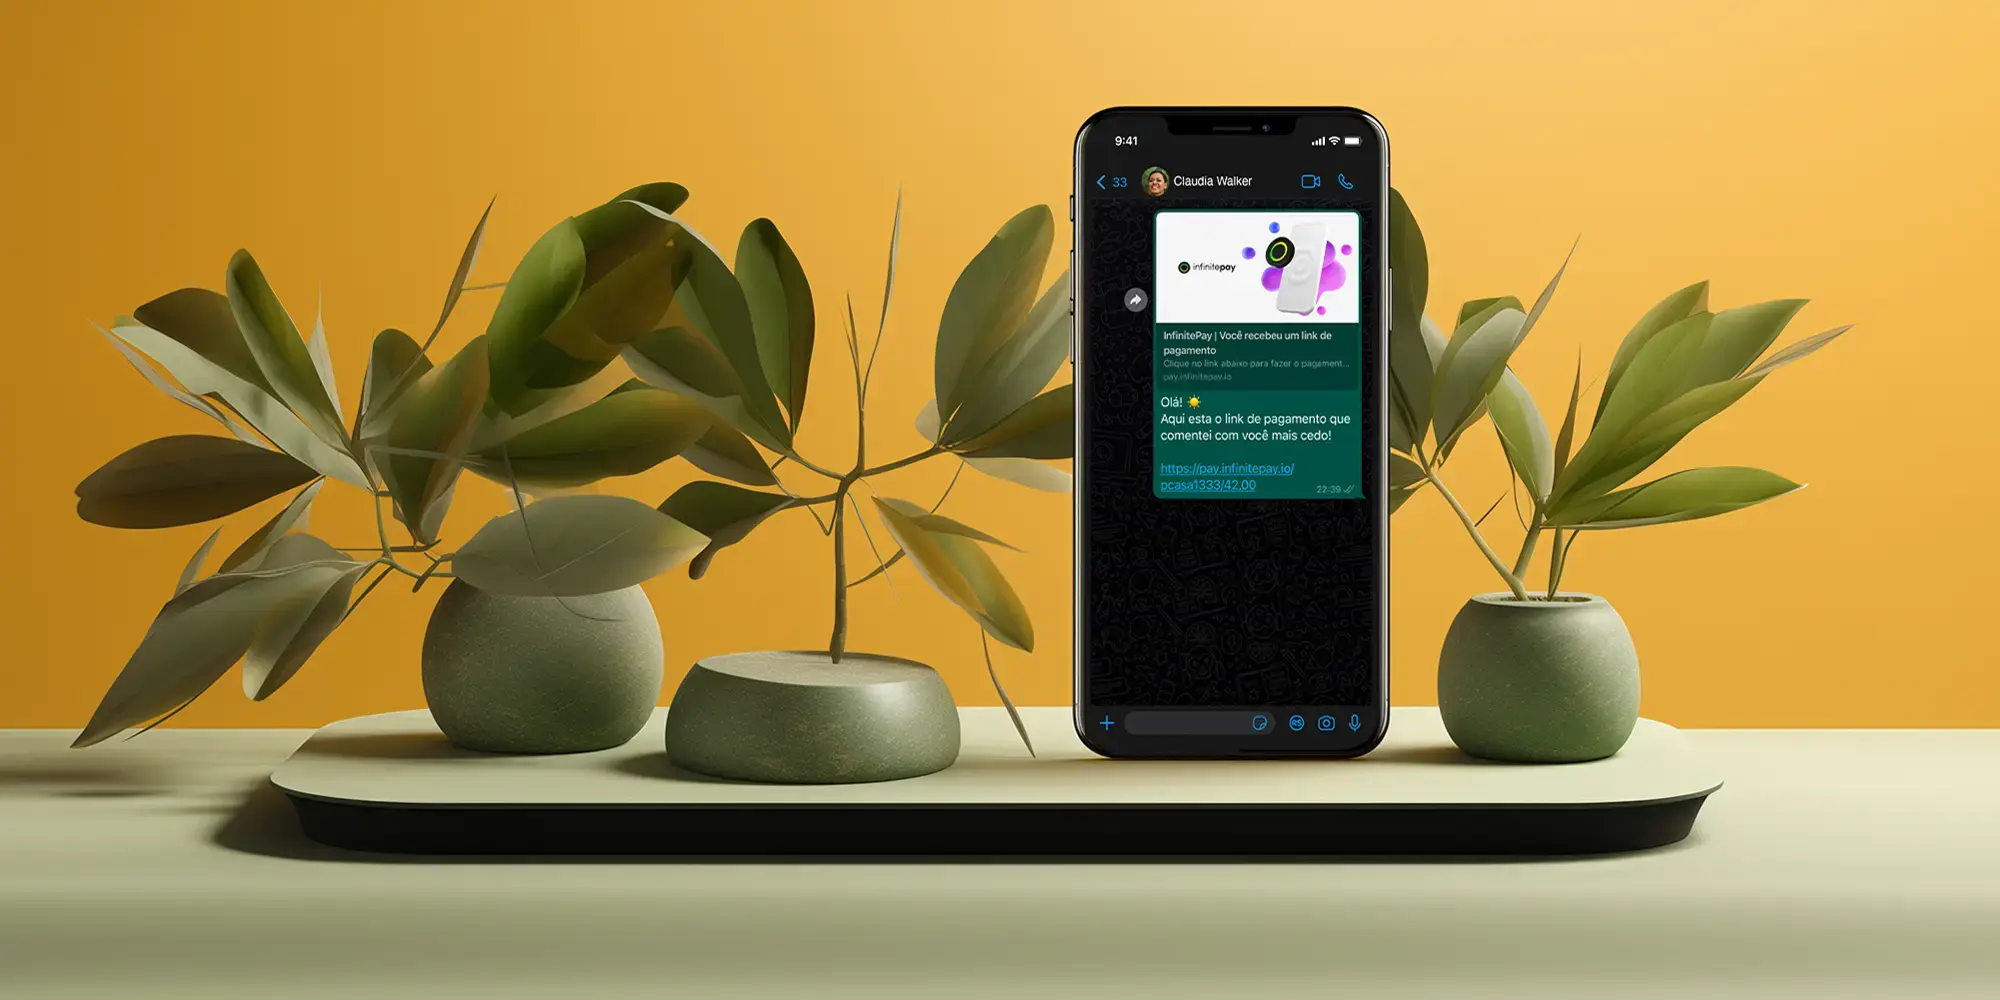
O pagamento via link de pagamento é uma mão na roda para comprador e comerciante! De forma totalmente digital - sem o uso da maquininha - é possível realizar vendas apenas enviando o link para o comprador e depois aguardar a compensação.
No entanto, apesar de segura, essa modalidade não está livre das fraudes. Dados da sua empresa, dados bancários e informações pessoais estão sob posse da empresa contratada, por isso, escolher bem a empresa por trás do link é uma tarefa importante.
Apesar da venda não ser feita via maquininha, o processo é bem parecido: bandeiras , adquirentes, subadquirentes e bancos continuam envolvidos no processo. Assim como a InfinitePay, adquirente licenciada pelas bandeiras, essas plataformas também possuem sistemas antifraude, criptografia de dados e programas que ajudam na proteção.
Em suma, vendas feitas via link de pagamento são seguras, desde que a empresa responsável por esse link seja confiável.
O Chargeback é a contestação de uma transação feita pelo cliente final, diretamente ao emissor de seu cartão de crédito, ou seja, o banco.
Quando seu cliente compra por meio do link, ele não precisa digitar senha e, por isso, tem o direito de contestar a compra. Você pode ficar atento a alguns pontos para se manter longe das fraudes:
Uma outra dica de ouro quando o assunto é segurança na internet, é não se conectar em redes wi-fi desconhecidas. Principalmente, se você for logar no seu e-mail ou redes sociais.
Seguindo essas dicas, fica muito mais fácil fazer vendas online de forma segura para o seu negócio!
A InfinitePay nasceu para oferecer a melhor, mais tecnológica e mais justa solução de pagamentos ao empreendedor. Conta com a gente!

Perdeu acesso à sua conta profissional no Instagram? O caminho de recuperação depende do que o invasor alterou e de quanto acesso você ainda tem. Cada cenário abaixo tem um fluxo oficial na Meta, e este guia cobre os principais, do login simples até a verificação por vídeo selfie.
O primeiro passo é tentar fazer login normalmente. Se você não consegue acessar porque a senha foi alterada, toque em "Esqueceu a senha?" na tela de login e siga as instruções para redefini-la pelo e-mail ou telefone cadastrados.
Se o e-mail associado à conta também foi trocado, toque em "Precisa de ajuda?" na mesma tela e siga o fluxo de recuperação de conta da Central de Ajuda do Instagram. O sistema pede o usuário ou o telefone original para confirmar a titularidade.
Se a conta foi desativada pelo Instagram por suspeita de violação dos termos de uso, você também pode enviar uma solicitação de reativação pelo mesmo fluxo.
Quando o login direto não funciona, o atalho oficial é o endereço instagram.com/hacked, mantido pela Meta para contas invadidas. Ele pergunta o que aconteceu (senha alterada, e-mail trocado, conta desativada) e direciona para o formulário correto.
Preencha o formulário com o nome de usuário e o e-mail original da conta. Se a Meta pedir um documento para comprovar identidade, envie o mais rápido possível, porque a análise só começa após a comprovação.
O prazo de resposta varia conforme o caso e não é fixo: quem ainda tem o e-mail ou telefone original costuma recuperar o acesso em minutos, enquanto casos que exigem vídeo selfie de verificação de identidade podem levar dias. Evite reenviar o mesmo formulário repetidas vezes, porque isso pode reiniciar a fila de análise.
Se a autenticação de dois fatores (2FA) estava ativa e você perdeu o dispositivo que gerava os códigos, o fluxo muda. Antes de tudo, procure os códigos de backup gerados quando você ativou o 2FA: o Instagram entrega uma lista de oito dígitos para situações como essa.
Sem os códigos de backup, a Meta oferece a verificação por vídeo selfie. Acesse instagram.com/hacked, selecione o motivo da perda de acesso e grave o vídeo quando solicitado. A Meta confirma a identidade comparando o vídeo com as fotos públicas do perfil, por isso mantenha o rosto visível e bem iluminado.
Em paralelo, reveja a Central de Contas da Meta (accounts.facebook.com), que reúne Instagram e Facebook no mesmo lugar. Se a conta estava vinculada a um Facebook, é possível iniciar a recuperação por lá quando o acesso ao Instagram está comprometido.
Depois de recuperar o acesso, blinde a conta para evitar uma nova invasão. As ações abaixo cobrem o essencial para quem usa o Instagram como ferramenta de venda:
A recuperação é o plano B. O plano A é impedir a invasão. Três medidas reduzem drasticamente o risco para quem vende pelo Instagram:
Para empreendedores que recebem pagamentos pelo Instagram, a segurança da conta se conecta à segurança do dinheiro. Um perfil invadido pode ser usado para aplicar golpes nos seus clientes, enviando links de pagamento falsos em seu nome. Manter o celular protegido contra roubo e fraudes é parte do mesmo ecossistema de segurança.
Recuperar a conta é só metade do trabalho. A outra metade é garantir que o dinheiro das vendas chegue com segurança, mesmo que a conta volte a ser alvo de golpes.
A InfinitePay oferece sistemas antifraude, Pix 100% grátis e Link de Pagamento para vender diretamente pelo Instagram ou por qualquer rede social, sem expor seus dados bancários a cada cliente. Quando o pagamento passa pela InfinitePay, o cliente paga por um link seguro e o valor cai na sua conta, sem troca de dados sensíveis pelo Direct.
Proteja a conta profissional e o lucro das suas vendas com a Conta Digital InfinitePay.