Explore nossos insights sobre empreendedorismo. Descubra como lançar, gerenciar e crescer seu negócio.
Fluxo de caixa é o registro de todo o dinheiro que entra e sai do seu negócio em um período, com o saldo que sobra no fim. É ele que responde à pergunta mais importante da semana: vai ter dinheiro na conta para pagar o fornecedor na sexta?
Quem não acompanha esse número costuma descobrir o problema tarde. Segundo o IBGE, só 37,3% das empresas empregadoras abertas em 2017 continuavam ativas cinco anos depois. A seguir, você vê o conceito, os 6 tipos de fluxo de caixa, como montar o seu em 5 passos e como calcular o saldo. Os passos funcionam no caderno ou na planilha gratuita da InfinitePay, que já traz as fórmulas de saldo prontas.
Fluxo de caixa é o controle das entradas (vendas recebidas, pagamentos de clientes, empréstimos) e das saídas (fornecedores, aluguel, salários, impostos, pró-labore) de dinheiro, organizado por data. O Sebrae o define como o instrumento que mostra a disponibilidade real de recursos da empresa ao longo do tempo.
A palavra-chave é "real". O fluxo de caixa segue o regime de caixa: a venda entra no dia em que o dinheiro cai na conta, e não no dia em que foi feita. Uma venda de R$ 1.000 no crédito, com repasse em 30 dias, só entra no fluxo de caixa daqui a 30 dias. Até lá, ela fica em contas a receber.
O ciclo tem três movimentos: você parte do saldo que existe hoje, registra cada entrada e cada saída conforme acontecem e, no fim do período, chega ao novo saldo. Resultado positivo quer dizer que entrou mais do que saiu; negativo, o contrário. Repetido todo dia ou toda semana, esse registro mostra com antecedência quando o caixa vai apertar.
Lucro é o que sobra das vendas depois dos custos, contado pela data da venda. Caixa é o dinheiro disponível, contado pela data do pagamento. Uma loja que vende R$ 30.000 no mês, quase tudo parcelado no cartão, pode ter lucro no papel e não ter dinheiro para pagar o aluguel no dia 5. É por isso que o fluxo de caixa e o capital de giro andam juntos.
Planejamento curto aparece entre as causas de fechamento. Na pesquisa de sobrevivência do Sebrae, 17% dos donos de empresas que fecharam disseram não ter feito nenhum planejamento, e 59% planejaram por no máximo 6 meses. No comércio, 30,2% dos negócios fecham em até 5 anos. Com o fluxo de caixa em dia, você:
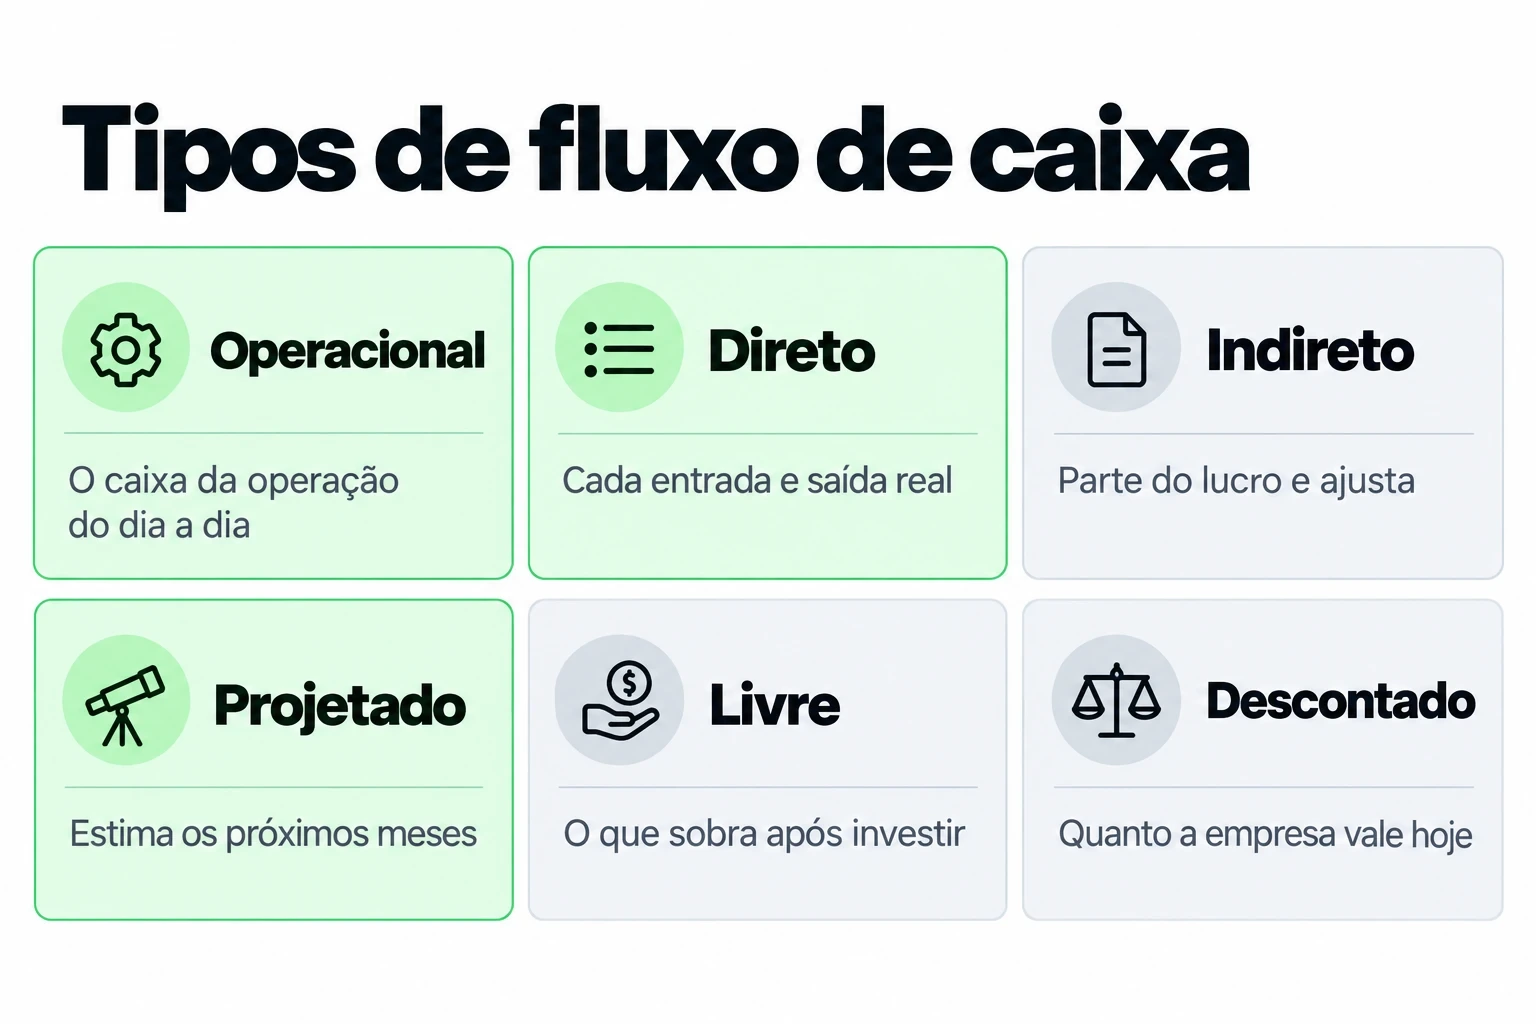
Existem 6 tipos de fluxo de caixa. Cada um responde a uma pergunta diferente, e um pequeno negócio usa no dia a dia basicamente dois: o direto e o projetado.
| Tipo | O que mede | Quem usa |
|---|---|---|
| Operacional | O caixa gerado pelas atividades principais | Todo negócio, para saber se a operação se paga |
| Direto | Cada entrada e saída real de dinheiro | Donos de pequenos negócios, no dia a dia |
| Indireto | Parte do lucro e ajusta o que não é dinheiro | Contadores, na DFC |
| Projetado | Entradas e saídas previstas para os próximos meses | Quem planeja compras, contratações e sazonalidade |
| Livre | O que sobra depois da operação e dos investimentos | Quem decide sobre dívidas, retiradas ou expansão |
| Descontado | O valor presente do caixa futuro | Investidores e quem compra ou vende uma empresa |
Mede o dinheiro das atividades principais: vendas, fornecedores, salários, impostos e despesas fixas. Positivo, a operação se sustenta sozinha. Negativo por meses seguidos, o negócio depende de empréstimo ou de aporte do dono para continuar.
São duas formas de chegar ao mesmo saldo. O método direto lista cada recebimento e cada pagamento; é o que você faz quando anota as vendas do dia e as contas pagas. O indireto parte do lucro contábil e ajusta o que não mexeu no caixa, como depreciação e vendas ainda não recebidas. Os dois aparecem na Demonstração dos Fluxos de Caixa (DFC), o relatório contábil anual.
Estima as entradas e saídas das próximas semanas ou meses, com base no histórico e nos compromissos já assumidos: parcelas a receber, aluguel, folha, impostos, compras de estoque. É o tipo que mostra, em outubro, que janeiro vai ser apertado. A projeção só é boa se o registro do realizado for consistente.
Mostra quanto sobra depois de pagar a operação e os investimentos em equipamentos, reformas ou sistemas. É o dinheiro que pode ir para quitar dívidas, retirar lucro ou crescer sem pôr a operação em risco.
Traz o caixa que a empresa deve gerar no futuro para o valor de hoje, aplicando uma taxa de desconto que reflete o risco. É o método mais comum para calcular quanto vale um negócio e entra em cena quando você busca sócio, investidor ou pensa em vender a empresa.
O Sebrae orienta registrar todas as movimentações, mesmo as que parecem pequenas, porque gastos miúdos repetidos pesam no fim do mês. Na prática, são 5 passos:
Some o que há hoje na conta da empresa e no caixa físico. Esse é o ponto de partida; sem ele, você sabe o resultado do período, mas não quanto dinheiro tem.
Cada lançamento leva data, descrição, categoria, valor e forma de pagamento. A venda no Pix entra no dia; a venda no crédito entra na data do repasse; o boleto do fornecedor sai no dia em que é pago. Para conferir se o registrado bate com o banco, faça a conciliação bancária.
Categorias fixas permitem comparar meses e ver o que cresce. Um ponto de partida:
Deixe o empréstimo numa linha própria, para que o dinheiro emprestado não pareça venda.
Quem vende todo dia, como comércio e alimentação, acompanha melhor dia a dia, com o fechamento de caixa no fim do expediente. Prestadores de serviço com poucas movimentações podem olhar por semana. A visão mensal e a anual servem para enxergar sazonalidade e planejar. A planilha de fluxo de caixa da InfinitePay tem abas para a semana, o mês e os dois semestres, o que permite combinar os três olhares no mesmo arquivo.
Para cada período, anote o que você espera receber e pagar (previsto) e, depois, o que de fato aconteceu (realizado). Realizado abaixo do previsto por semanas seguidas indica previsão otimista ou cliente atrasando; saídas acima do previsto indicam gasto fora do plano. É essa comparação que transforma o registro em orçamento. Num modelo de planilha com previsto e realizado, as duas colunas ficam lado a lado em cada dia, semana ou mês, e a diferença salta aos olhos.
A fórmula do fluxo de caixa é:
Saldo final = saldo inicial + entradas menos saídas

Veja a conta em três dias de uma loja que começa a semana com R$ 3.000 na conta:
| Dia | Entradas | Saídas | Saldo final |
|---|---|---|---|
| Segunda | R$ 1.200 (vendas no Pix) | R$ 800 (fornecedor) | R$ 3.400 |
| Terça | R$ 950 (repasse do cartão) | R$ 280 (conta de luz) | R$ 4.070 |
| Quarta | R$ 1.100 (vendas no Pix) | R$ 82,05 (DAS do MEI) | R$ 5.087,95 |
O DAS de R$ 82,05 é o valor de 2026 para MEI do comércio, segundo o gov.br. Saldo crescente mostra que o negócio gera caixa; resultado negativo repetido mostra que é preciso rever prazos, preços ou custos. Para ver a conta completa em uma padaria, uma loja de roupas, uma consultoria e um MEI, confira os exemplos de fluxo de caixa diário, semanal e mensal.
A FecomercioSP lista erros que se repetem nos pequenos negócios. Os mais comuns:
Um hábito resolve boa parte: separar 15 minutos por dia para lançar as movimentações e olhar o saldo previsto dos próximos 7 e 30 dias. Para organizar o restante das finanças, veja o guia de controle financeiro.
Para quem está começando, uma planilha de fluxo de caixa resolve: é gratuita, fica no seu computador e dá liberdade para mudar linhas e categorias. Quem prefere lançar pelo celular pode usar a ferramenta online de fluxo de caixa, também gratuita. Quando o volume cresce e o negócio precisa de nota fiscal, estoque e conciliação no mesmo lugar, compare os sistemas de fluxo de caixa.
Seja qual for a ferramenta, o que faz o fluxo de caixa funcionar é a rotina: registrar todo dia, comparar previsto e realizado toda semana e usar a projeção para decidir. Esse é o primeiro passo do planejamento estratégico de qualquer negócio.

Em 2026, saber como passar cartão pelo celular tornou-se uma necessidade para qualquer empreendedor. Essa tecnologia já domina as transações presenciais, permitindo pagamentos mesmo sem o cartão físico em mãos.
Para se ter uma ideia, os pagamentos por aproximação já representam 71,1% das compras presenciais com cartões no Brasil, segundo dados da Associação Brasileira das Empresas de Cartões de Crédito e Serviços (ABECS).
Com o avanço da tecnologia, a maquininha de cartão no celular deixou de ser um sonho e se tornou uma realidade acessível para todo empreendedor.
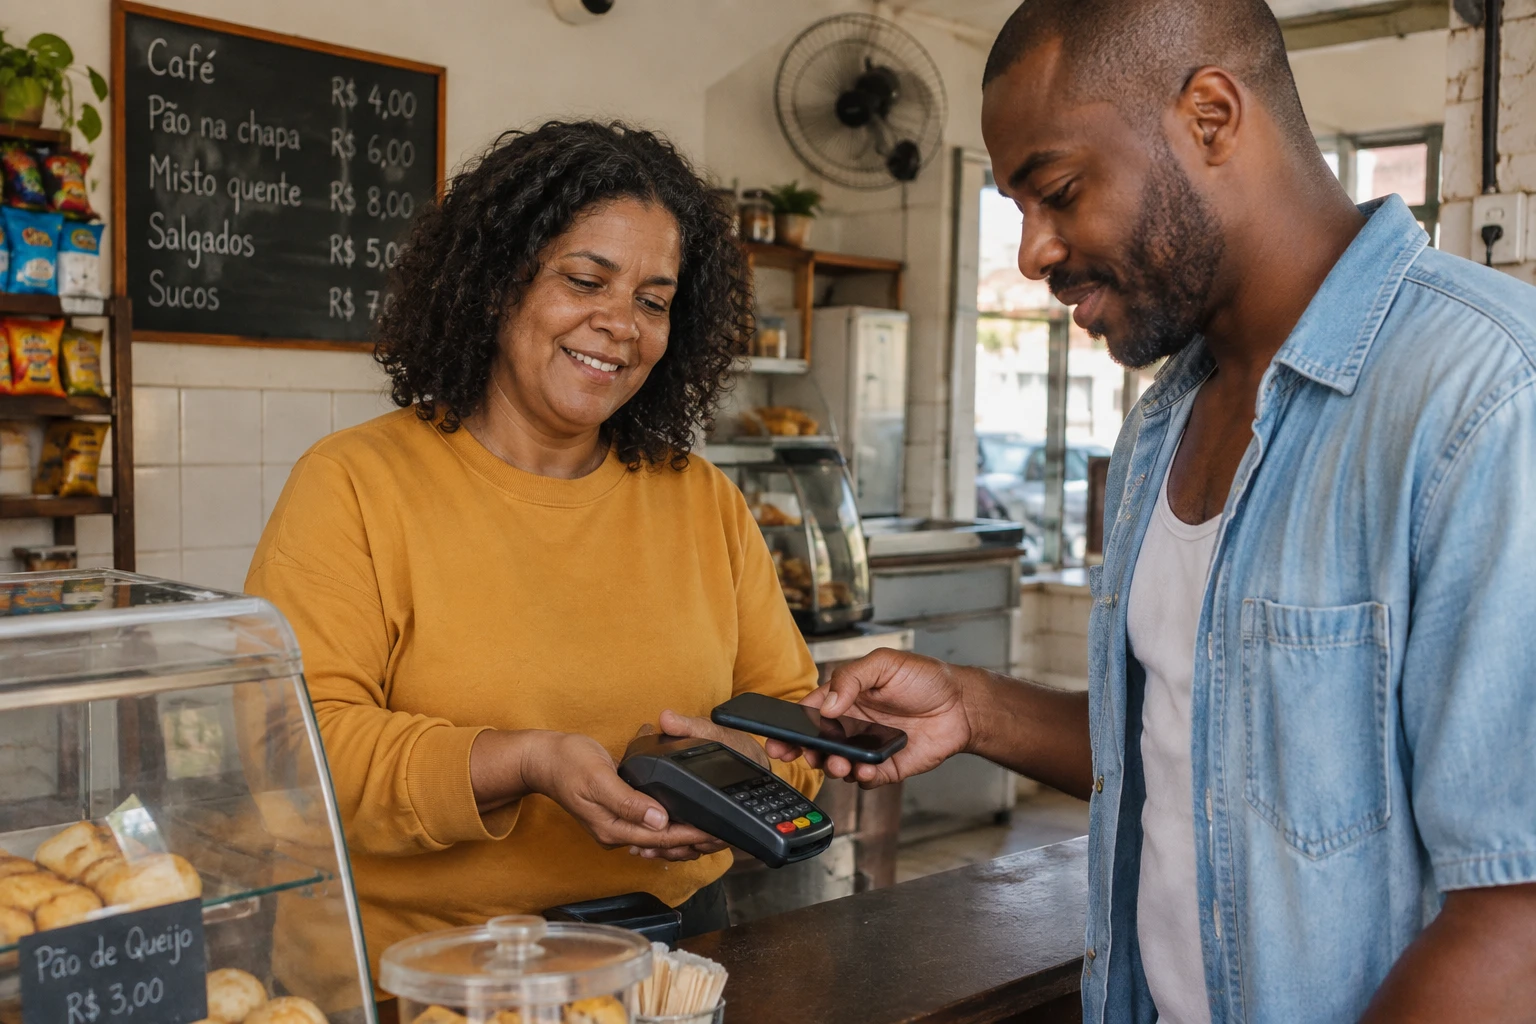
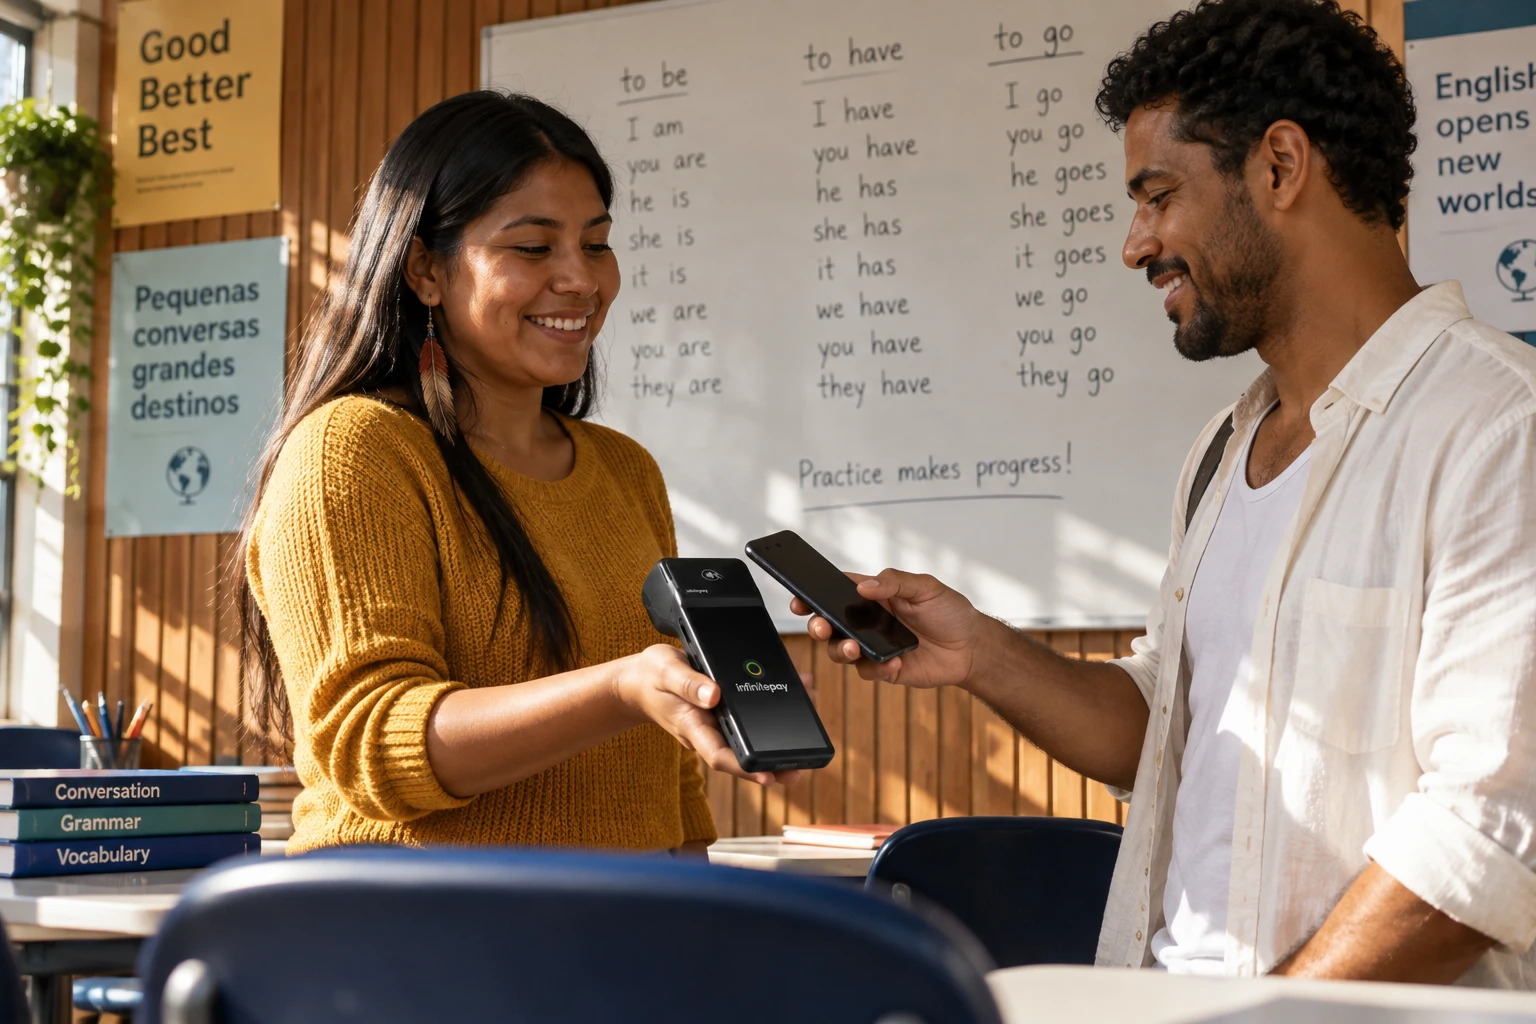
Se você deseja saber como passar cartão pelo celular, saiba que é um processo bastante simples: você só precisa aproximar seu smartphone de um dispositivo compatível para que a transação seja efetuada.
Para isso funcionar, basta ter um smartphone compatível com a tecnologia NFC.
Antes de começar, confira os requisitos essenciais para transformar seu celular em uma maquininha:
Você também pode se interessar por: O que é NFC no celular: entenda como transformá-lo em maquininha
Veja o passo a passo para colocar cartão no celular:
Pronto! Após seguir estes passos, basta aguardar a confirmação de pagamento no dispositivo do estabelecimento.
Vale lembrar que os passos são os mesmos para todos os dispositivos iOS e Android compatíveis com NFC.
Sim, é seguro passar cartão pelo celular, já que tecnologias como o NFC (Near Field Communication) possuem protocolos de segurança rigorosos que garantem transações seguras.
Vale ressaltar que, para transformar o seu celular em maquininha, você precisará de um smartphone a partir do Android 11 e iPhone XS ou posterior com a versão mais recente do iOS com conexão à internet.
Além disso, o seu dispositivo deve ter compatibilidade com o NFC para pagamentos por aproximação.
Esse processo é projetado para ser o mais seguro possível e funciona assim:
A maquininha no celular funciona com NFC (Near Field Communication), tecnologia de comunicação por aproximação que opera a 13,56 MHz e até 4 centímetros de alcance.
Ao aproximar o cartão, o smartphone gera um campo eletromagnético que ativa o chip do cartão. Os dados de pagamento trafegam criptografados em milissegundos.
A economia frente a maquininhas físicas é expressiva. Análise do portal Inovativos com a Zoop mostra que o Tap to Pay sai 112% mais barato que mPOS (Bluetooth), 304% mais barato que POS tradicional e 331% mais barato que SmartPOS.
Segundo levantamento do iDinheiro, maquininhas básicas começam em R$ 47,88 e chegam a R$ 297 nos modelos profissionais. No celular, o investimento inicial é zero.
Você pode ativar a maquininha no celular da InfinitePay em 5 minutos, sem comprar nem alugar equipamento.
Leia também:
Existem algumas formas de descobrir se o seu smartphone possui a tecnologia NFC.
Confira as principais delas:
Leia também: Como transformar o iPhone em maquininha?
Em alguns dispositivos, para passar cartão no celular, é preciso ativar o NFC.
Confira como fazer isso:
Android:
iOS (iPhone)
Leia também: Como ter maquininha de cartão para pessoa física?
Aceitam pagamento por aproximação todos os Android 11+ com NFC e iPhones XS ou mais recentes com iOS 17+.
Modelos de entrada lançados antes de 2020 podem não ter NFC. Aparelhos intermediários e premium da Samsung, Motorola e Xiaomi geralmente incluem a tecnologia.
Como verificar NFC no Android:
No iPhone, basta confirmar o modelo em Ajustes > Geral > Sobre. Todos a partir do XS contam com NFC ativado por padrão.
A InfinitePay aplica taxa progressiva começando em 0,75% no débito e 2,69% no crédito à vista. As parcelas são antecipadas automaticamente, sem custo extra.
Modelos de cobrança comuns:
As taxas de débito no Brasil em 2026 ficam entre 0,75% e 1,99%, conforme o provedor e o faturamento mensal do vendedor.
A maioria dos provedores dispensa taxa de adesão e mensalidade. A diferença real fica na taxa por transação e no prazo de recebimento.
Pesquisa da Zoop com a PiniOn divulgada no E-Commerce Brasil mostra que o ticket médio via Tap to Pay chega a R$ 525, mais de três vezes o registrado em POS tradicional (R$ 151). Compras parceladas representam 27% das transações pelo celular.
Para simular o impacto real no seu caso, use a Calculadora de Taxas e veja quanto recebe líquido em cada venda.
Sim, usar o celular como maquininha é seguro. A tecnologia NFC usa os mesmos protocolos de segurança das maquininhas físicas, certificados pelas bandeiras Visa, Mastercard e Elo.
O alcance curto de 4 centímetros impede interceptação remota. Acima de R$ 200, a transação exige senha do cliente.
A tokenização substitui o número real do cartão por um código temporário único, válido apenas para aquela transação. A criptografia embaralha os dados em código ilegível para terceiros.
Camadas adicionais de proteção:
A Autoridade Nacional de Proteção de Dados (ANPD) reconhece a criptografia como medida técnica essencial para segurança em transações digitais.
Leia também: Passar cartão no celular é seguro?
Listamos alguns dos benefícios de passar cartão no celular e por que isso se tornou uma escolha inteligente para empreendedores:

Ter uma máquina de cartão tradicional muitas vezes envolve custos de aluguel, manutenção e taxas adicionais.
Ao optar por vender pelo celular, você geralmente enfrenta menos custos iniciais.
Algumas soluções, como o InfiniteTap, transformam o seu celular em máquina de cartão de graça e oferece as mesmas taxas da maquininha tradicional, sem cobrar taxa extra por transação.
A eficiência de passar cartão no celular também não pode ser ignorada.
O uso de tecnologias como NFC permite pagamentos por aproximação que são concluídos em segundos.
Isso não apenas agiliza o processo de checkout, mas também melhora a experiência do cliente, tornando mais provável que ele retorne.
Muitos aplicativos que permitem passar cartão no celular oferecem funcionalidades adicionais, como é o caso do aplicativo da InfinitePay.
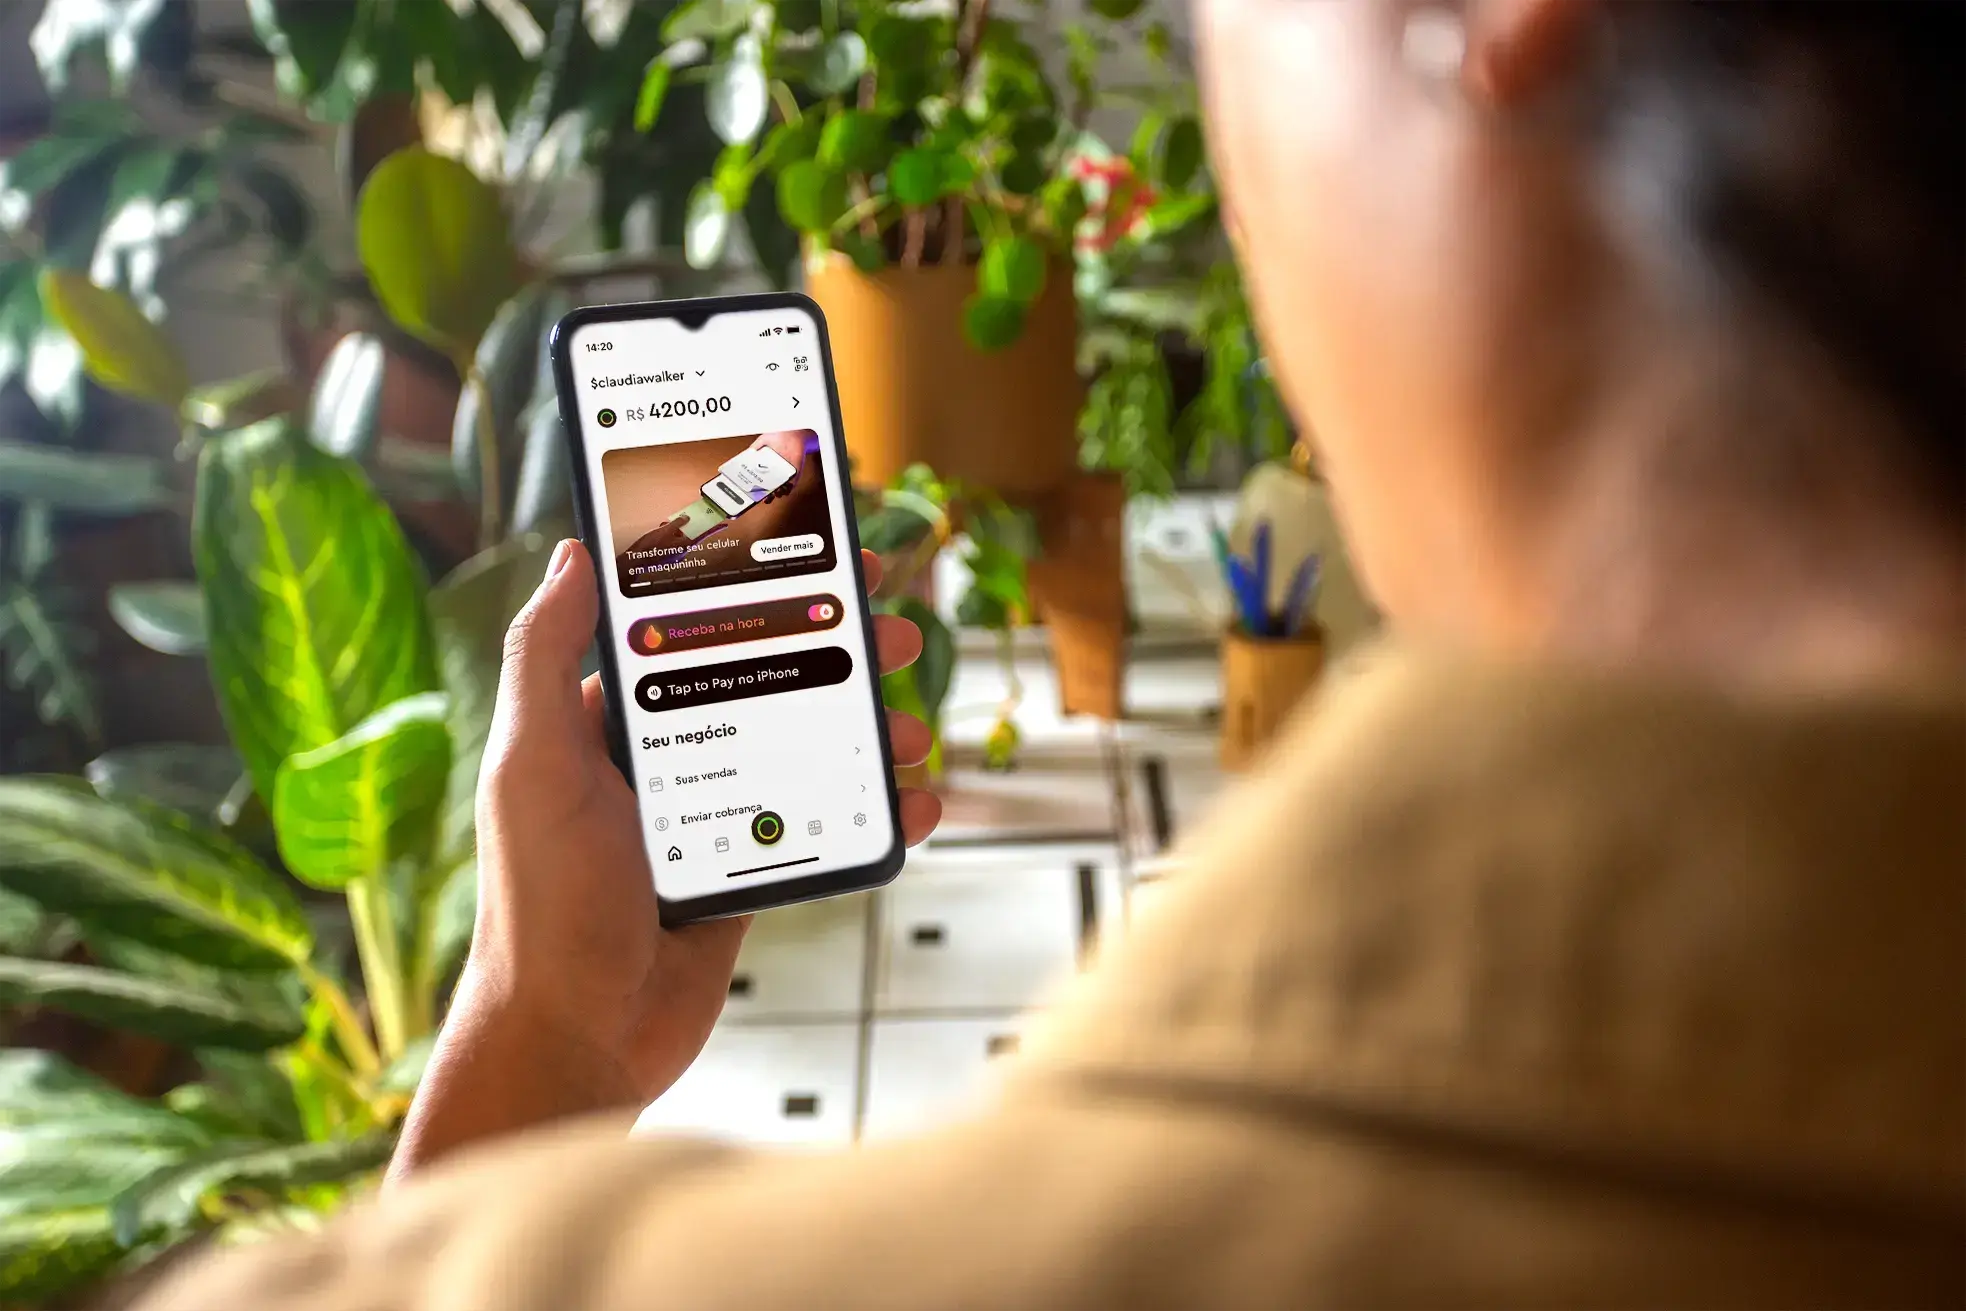
Com ele, você tem acesso a serviços como conta digital grátis com Pix taxa zero, gestão de cobranças, relatórios de vendas e o InfiniteTap totalmente de graça – facilitando a gestão de todos os aspectos do seu negócio a partir de um único dispositivo.
Os consumidores esperam conveniência, rapidez e eficiência, e o ato de passar cartão no celular se alinha perfeitamente com essas expectativas.
A segurança é uma grande preocupação quando se trata de transações financeiras.
Felizmente, os métodos atuais de pagamento móvel são altamente seguros, utilizando criptografia avançada e autenticação de duas etapas para proteger tanto o vendedor quanto o comprador.
Faça e receba pagamentos no celular pelo app da InfinitePay gratuitamente!
O MEI representa uma parte relevante das empresas brasileiras: no 2º quadrimestre de 2025, havia 12,6 milhões de MEIs ativos no país, segundo o Mapa de Empresas do Governo Federal. A categoria soma metade das empresas em funcionamento no Brasil, e 3,8 milhões de novos MEIs foram abertos em 2025, recorde histórico segundo dados do Sebrae e da Receita Federal.
Se você é MEI e precisa de crédito para manter o caixa, comprar estoque ou investir no negócio, veja quais opções de empréstimo existem e como a InfinitePay pode ajudar.
O empréstimo para MEI é uma modalidade de crédito voltada para microempreendedores individuais com CNPJ ativo. O crédito para MEI considera a movimentação da empresa e o histórico de vendas como base para análise, o que permite definir limite, taxa, prazo e forma de pagamento conforme o perfil do negócio.
O Custo Efetivo Total (CET) é o indicador que reúne juros, encargos e tarifas em um único número. Comparar o CET entre opções, e não apenas a taxa de juros, é o que mostra o custo real do empréstimo.
Ele pode ser utilizado para diversos fins: investir em estoque, reformar o espaço físico, comprar equipamentos ou reforçar o caixa da empresa. Segundo o Sebrae, 22% dos empresários que fecharam seus negócios citaram a falta de capital de giro como fator determinante. Acesso a crédito com condições adequadas reduz esse risco.
Antes de contratar, compare o CET, juros, prazo, encargos e forma de pagamento entre as opções disponíveis.
O crédito para MEI funciona com base na movimentação e capacidade de pagamento do CNPJ. A instituição financeira analisa fatores como faturamento recente, histórico de vendas, conta PJ, restrições no CPF/CNPJ e previsibilidade do fluxo de caixa para definir limite, juros e condições.
Sim. Apesar de parecerem similares, existem diferenças importantes entre o crédito para pessoa física (PF) e o crédito para pessoa jurídica (PJ), como é o caso do MEI.
Veja os principais pontos de distinção:
Na prática, o crédito PJ costuma avaliar movimentação, faturamento e previsibilidade de pagamento, não apenas o CPF do empreendedor.
Basta acessar o app da InfinitePay, simular o valor desejado e definir quanto das suas vendas diárias será destinado ao pagamento: o dinheiro cai na conta em segundos após a contratação, inclusive em finais de semana e feriados.
No Brasil, microempreendedores individuais contam com uma variedade de linhas de crédito, oferecidas tanto por instituições financeiras tradicionais quanto por fintechs. As principais modalidades são:
Essa é uma das modalidades mais populares para MEIs que usam maquininhas de cartão. O valor do empréstimo é calculado com base no volume de vendas feitas com cartões, e o pagamento é feito automaticamente com parte dessas vendas futuras.
Na InfinitePay, o processo é simples:
Essa modalidade tem grande vantagem: o dinheiro é liberado na hora, direto na conta, e os pagamentos se ajustam à sua realidade de faturamento.
O microcrédito produtivo orientado é voltado a microempreendedores formais e informais com renda ou receita bruta anual de até R$ 360 mil. No BNDES Microcrédito, a taxa efetiva máxima é de até 4% ao mês, a Taxa de Abertura de Crédito (TAC) pode chegar a até 3% do valor concedido e o financiamento pode ser de até R$ 21 mil por instituição financeira na linha de Microcrédito Produtivo Orientado, regulamentada pela Resolução CMN nº 4.854/2020.
Apesar de ser uma boa porta de entrada, esse tipo de crédito costuma ter:
Fintechs como a InfinitePay facilitaram o acesso ao crédito ao oferecerem empréstimos online, contratados direto pelo app, com liberação instantânea do valor e flexibilidade no pagamento.
Diferente dos bancos tradicionais, essas plataformas costumam:
Com a InfinitePay, não há limites fixos: o valor é avaliado conforme o seu desempenho. Além disso, o próprio app oferece um simulador de crédito, facilitando a visualização das condições antes da contratação.
Leia mais:Empréstimo online na hora: simule e receba em segundos
Essa opção é oferecida por algumas instituições quando o MEI oferece um bem como garantia, o que pode resultar em taxas menores, mas traz riscos: o bem pode ser tomado em caso de inadimplência.
Por isso, é uma modalidade mais indicada para negócios com estrutura consolidada e capacidade de pagamento previsível.
O Pronampe atende microempresas com receita bruta anual de até R$ 360 mil e empresas de pequeno porte com receita entre R$ 360 mil e R$ 4,8 milhões. A taxa anual máxima é a Selic acrescida de 6% ao ano, o prazo de pagamento pode chegar a até 72 meses com carência de 6 a 11 meses, e o limite de crédito é de até 30% da receita bruta anual do ano anterior, limitado a R$ 150 mil por CNPJ. Para empresas com um ano ou mais de funcionamento lideradas por mulheres, o limite pode chegar a até 60% da receita bruta anual.
Para facilitar a comparação entre as modalidades, a tabela abaixo resume taxa, prazo, valor e velocidade de liberação de cada opção:
| Modalidade | Taxa | Prazo | Valor máximo | Liberação |
|---|---|---|---|---|
| Recebíveis (InfinitePay) | Definida por análise do app | 90 a 120 dias | Conforme desempenho de vendas | Em segundos |
| Microcrédito produtivo orientado (BNDES) | Até 4% ao mês | Definido pela instituição | Até R$ 21 mil por instituição | Dias a semanas |
| Fintechs e bancos digitais | Definida por análise | 90 a 120 dias | Conforme desempenho de vendas | Em segundos |
| Garantia de bens | Abaixo da média do mercado | Definido pela instituição | Conforme o bem | Dias a semanas |
| Pronampe | Selic + 6% ao ano | Até 72 meses | Até R$ 150 mil (30% da receita) | Dias úteis |
As taxas e condições das modalidades privadas variam conforme a análise de crédito e o histórico de vendas de cada negócio.
Para solicitar crédito para MEI, é preciso ter CNPJ ativo, conferir os requisitos da instituição financeira, simular as condições e contratar pelo canal oficial. Na InfinitePay, clientes elegíveis podem simular pelo app, escolher o percentual das vendas destinado ao pagamento e receber o valor na conta após aprovação.
Embora cada instituição possa adotar regras próprias, alguns requisitos são comuns à maioria das linhas de crédito para microempreendedores. Veja os principais:
Ter um CNPJ MEI ativo é essencial para garantir seu empréstimo. Seu cadastro deve estar regularizado e em situação ativa na Receita Federal.
Algumas instituições solicitam extratos bancários, declarações do Simples Nacional (DASN-SIMEI) ou histórico de vendas para verificar a movimentação financeira da empresa. No caso da InfinitePay, o volume de vendas feitas com a maquininha serve como base de análise para liberar crédito automaticamente.
Ter o nome limpo pode ser um fator determinante para a aprovação do crédito, principalmente nos bancos tradicionais. Fintechs com tecnologia de análise de vendas conseguem oferecer crédito mesmo para quem tem histórico de inadimplência, desde que o negócio demonstre boa performance recente de vendas.
A maioria das instituições exige uma conta PJ para movimentar os valores do empréstimo. Na InfinitePay, a Conta PJ já vem inclusa e permite gerenciar o empréstimo, movimentações, Pix e recebimentos com praticidade. Veja como abrir sua conta MEI em 6 passos simples.
O Pronampe exige CNPJ ativo e situação fiscal em dia; bancos tradicionais costumam pedir ao menos 6 meses a 1 ano de existência. Na InfinitePay, a análise considera performance de vendas recente, independentemente do tempo de CNPJ.
Antes de contratar qualquer linha de crédito, o MEI precisa ter clareza sobre a finalidade do empréstimo, a capacidade de pagamento e os termos do contrato. Aqui vão os principais cuidados:
Um erro comum é buscar crédito para cobrir gastos pessoais ou fazer investimentos sem planejamento. Solicite empréstimo apenas quando for necessário para alavancar o negócio ou resolver questões urgentes com impacto direto na operação.
Avalie o valor total que será pago, incluindo juros e encargos. A InfinitePay permite simular direto no app o valor solicitado e a porcentagem de vendas que será usada no pagamento, oferecendo transparência e controle.
Entenda quais são os juros cobrados, se há carência, multas por atraso e outras condições.
Pagar no ritmo das suas vendas é essencial para manter o fluxo de caixa saudável e evitar inadimplência. Confira se essa condição existe antes de contratar seu empréstimo. Com a InfinitePay, você escolhe o percentual diário das vendas que será usado para quitar o empréstimo, de forma automática e sem comprometer o funcionamento do negócio.
Certifique-se de que está lidando com uma empresa confiável, que ofereça suporte e segurança.
Leia também:
As principais vantagens do empréstimo para MEI são reforçar o capital de giro, melhorar o fluxo de caixa, investir em estoque ou equipamentos, negociar melhores condições com fornecedores e construir histórico de crédito para o CNPJ.
O empréstimo só vale a pena quando tem objetivo claro e pagamento compatível com a realidade do negócio. Antes de contratar, compare juros, prazo, Custo Efetivo Total e impacto no caixa.
Segundo o Sebrae, 29% dos MEIs fecham as portas em até cinco anos, a maior taxa de mortalidade entre os pequenos negócios. A falta de capital de giro foi citada por 22% dos empresários que encerraram as atividades como fator determinante, segundo pesquisa do Sebrae. Um crédito adequado permite manter as contas equilibradas em períodos de menor faturamento, cobrindo pagamento de fornecedores e despesas fixas. Saiba mais sobre o que é capital de giro.
O crédito pode ser utilizado para aumentar o estoque, reformar o ponto comercial, investir em marketing ou adquirir equipamentos. O objetivo é acelerar o crescimento do negócio sem depender de capital próprio.
Algumas linhas de crédito, como as oferecidas pela InfinitePay, permitem pagar a dívida no ritmo das vendas. Isso evita o comprometimento do caixa com parcelas fixas e torna o pagamento mais fluido, conforme o negócio gera receita.
Com dinheiro em mãos, o MEI consegue negociar melhores preços com fornecedores, aproveitar promoções e fazer compras à vista. Compras à vista costumam render descontos de 5% a 15% junto a fornecedores, o que aumenta a margem de lucro do negócio.
Ao contratar e pagar empréstimos em dia, o microempreendedor fortalece o histórico financeiro da empresa. Isso abre portas para futuros créditos com valores maiores e melhores condições.
Um exemplo real do poder do crédito inteligente é o Espaço MariAna, buffete de casamentos e festas de aniversário. Fabiano Macedo, representante do negócio, contratou o Empréstimo Inteligente da InfinitePay e usou os recursos para investir em estrutura, decoração e atendimento, elevando o padrão das celebrações.
O melhor empréstimo para MEI é aquele que combina custo competitivo, contratação segura, prazo adequado e forma de pagamento compatível com o fluxo de caixa do negócio. Na InfinitePay, clientes elegíveis podem contratar pelo app, receber o valor na Conta PJ após aprovação e pagar com um percentual das vendas diárias.
Veja por que ele se destaca:
Simule seu empréstimo pelo app da InfinitePay.
Para entender o impacto prático de um empréstimo no seu caixa, suponha um MEI que fatura R$ 5 mil por mês com a maquininha da InfinitePay e contrata R$ 10 mil de Empréstimo Inteligente, escolhendo destinar 15% das vendas diárias ao pagamento.
Nesse cenário ilustrativo, 15% de R$ 5 mil equivalem a R$ 750 por mês destinados à quitação da dívida. O pagamento acompanha o ritmo real de vendas: em dias de menor faturamento, o valor abatido é menor; em dias de pico, maior. O prazo médio de quitação varia conforme o desempenho, dentro do limite de 90 a 120 dias estabelecido pelo produto.
Esse modelo elimina o risco de parcelas fixas que comprometem o caixa em meses de baixa. A simulação exata, com taxa e condições aplicáveis ao seu negócio, é feita pelo app da InfinitePay antes da contratação.

Você abre a Conta InfinitePay no navegador e, em uma tela, enxerga cobranças, vendas, cartões e recebimentos do seu negócio. Em vez de alternar entre maquininha, banco, planilha e app de cobrança, controla todo o fluxo financeiro em um só lugar, no computador ou no celular.
O Pix já é o meio de pagamento mais usado no Brasil, segundo as estatísticas oficiais do Pix do Banco Central. Para quem vende, oferecer Pix, cartão e link de pagamento deixou de ser diferencial e virou ponto de entrada. A InfinitePay reúne esses meios em uma conta sem mensalidade, com Pix a 0% e recebimento na hora.
A InfinitePay funciona como uma conta digital PJ completa: você vende, cobra, recebe e gerencia o dinheiro em uma plataforma só, sem pagar mensalidade. As oito funções abaixo cobrem o dia a dia financeiro do negócio.
Vender à distância deixou de ser opcional. Acessando a conta no navegador, você gera cobranças que o cliente paga no cartão de crédito, em até 12x, ou no Pix. O link de pagamento funciona para venda única ou recorrente, e o Pix chega na hora, sem taxa. Para quem atende presencialmente, a maquininha da InfinitePay aceita crédito, débito e Pix por aproximação direto no celular.
A ferramenta de gerenciamento de vendas mostra cada pagamento em tempo real: tipo de venda, método de pagamento, bandeira do cartão e status da transação. A função também está no app, para conferir o caixa de qualquer lugar. Os filtros da área de Vendas permitem isolar um período, um método ou uma bandeira, e o painel exibe o valor líquido já com as taxas descontadas, o que dá previsibilidade ao recebimento.
A tela de Recebimentos mostra os valores do dia e os futuros, com contestações e cancelamentos em destaque. Quem usa o recebimento na hora vê o dinheiro cair em até 6 segundos; quem opta pelo prazo de 1 dia útil acompanha o depósito programado. Tudo também aparece no app InfinitePay, para monitorar o fluxo de caixa fora do computador.
Na área de cartões, você visualiza todos os cartões existentes, edita o modo de uso, bloqueia e cria novos cartões com regras próprias, além de monitorar o histórico de transações. O InfiniteCard devolve 1,5% do valor de cada compra em cashback instantâneo, sem anuidade e sem análise de crédito. Dá para criar até 5 cartões virtuais para separar despesas por categoria e usar em compras presenciais, online e internacionais.
A conta gera relatórios em CSV ou PDF de vendas, recebimentos, depósitos e movimentações de saldo. Baixe os arquivos nas áreas específicas e compartilhe com o contador ou a área financeira. Em vez de montar planilha na mão, você exporta o dado pronto e fecha o mês com o caixa conferido.
A InfinitePay tem um programa de indicações que paga comissão por indicação bem-sucedida. Acompanhe as indicações e as comissões na plataforma e ganhe uma receita extra ao recomendar a conta para outros negócios.
Sempre que surgir dúvida sobre conta, pagamento, venda ou qualquer funcionalidade, o chat da plataforma conecta você a uma equipe dedicada. O suporte responde rápido e resolve caso a caso, sem bot travado.
Na plataforma pelo navegador, você atualiza e edita dados pessoais sempre que preciso, mantendo as informações do cadastro corretas e em dia.
A abertura é online, gratuita e leva cerca de 5 minutos. O processo funciona no celular ou no computador e dispensa visita a agência.
Se você ainda não formalizou o negócio, o primeiro passo é ter um CNPJ válido, como o registro de MEI (Microempreendedor Individual). Para entender os custos de abrir uma empresa antes de sair do papel, vale conferir o guia completo sobre o tema.
A Conta InfinitePay não cobra mensalidade, tarifa de manutenção ou anuidade. O custo aparece só nas vendas no cartão, e o Pix é gratuito em qualquer situação.
| Serviço | Custo na Conta InfinitePay |
|---|---|
| Abertura e mensalidade da conta | Grátis, sem tarifa de manutenção |
| Pix (receber e transferir) | 0%, ilimitado |
| Cartão de crédito à vista (1x) | A partir de 5,49% no plano Receba na Hora |
| Cartão de crédito parcelado (até 12x) | De 5,49% a 18,29% no Receba na Hora |
| Cartão de débito | A partir de 2,29% no plano Receba na Hora |
| InfiniteCard (cashback) | 1,5% de volta nas compras, sem anuidade |
As taxas de cartão variam conforme o plano de recebimento. No Receba na Hora, o dinheiro cai em até 6 segundos; no plano sem antecipação, as parcelas caem no prazo natural, com taxa menor. Confira as taxas atualizadas na página oficial de taxas da InfinitePay.
Fonte: taxas da InfinitePay, consulta em agosto de 2026.
Usar a InfinitePay na rotina do negócio significa ter gestão financeira mais eficiente. A plataforma acompanha entradas e saídas com precisão, elimina processos manuais e substitui a planilha confusa. Com os dados organizados, você toma decisões com base em números reais, não em estimativa.
Cada minuto poupado com tarefas financeiras vira tempo livre para atender cliente, aprimorar o produto e fazer o negócio crescer. Empreendedores em todo o Brasil já usam a InfinitePay para vender, cobrar e gerenciar o caixa em um só lugar, e a plataforma mantém nota 9.0 com o selo RA1000 no Reclame Aqui.
Se você ainda não migrou os recebimentos para a InfinitePay, abra a conta grátis e teste as funções descritas aqui no próprio navegador. Pix a 0%, cashback de 1,5% e recebimento na hora estão disponíveis desde o primeiro dia.
"Os desafios são muitos, mas seguimos firmes no propósito de entregar as melhores condições para os nossos clientes. [...] Diferentemente das práticas normais, nossa taxa é a mesma para todos, pequenos ou médios empreendimentos."Pablo de Mello Leonardo, Sócio e CCO da CloudWalk (empresa-mãe da InfinitePay)
Desde 2019, quem vende com a InfinitePay deixou de pagar mais de R$1 bilhão em taxas para as grandes instituições financeiras. O número reflete a diferença acumulada entre o que a InfinitePay cobra e o que o mercado tradicional cobraria pelas mesmas vendas processadas na plataforma.
A economia não veio de promoção temporária. A InfinitePay opera desde o início com taxas abaixo da média do mercado, sem aluguel de maquininha, sem mensalidade e com Pix gratuito. Enquanto grandes adquirentes cobram aluguel mensal e taxa de antecipação à parte, a InfinitePay embute o recebimento em 1 dia útil no plano padrão, sem custo extra.
As taxas da InfinitePay partem de 0,75% no débito e 2,69% no crédito à vista para as bandeiras Visa e Mastercard, com recebimento em 1 dia útil já incluso. O Pix é 0% para enviar e receber, em qualquer volume, sem limite de transações. À medida que o faturamento cresce, as taxas diminuem nas faixas de R$ 20 mil, R$ 40 mil e R$ 80 mil mensais.
A Maquininha Smart é comprada uma vez e fica sua: a primeira unidade sai por R$ 184, sem fidelidade. Não há mensalidade, taxa de adesão ou cobrança por antecipação automática no plano padrão. Você só paga quando vende.
Quem prefere receber no celular usa o InfiniteTap, que transforma o Android ou iOS em maquininha de aproximação com a mesma taxa da Maquininha Smart. Para vender à distância, o Link de Pagamento cria cobranças em 30 segundos e envia por WhatsApp.
A InfinitePay tem o menor índice de reclamações entre as 15 maiores instituições financeiras do Brasil, segundo o ranking oficial do Banco Central divulgado em outubro de 2025. O índice foi de 9,55 reclamações procedentes por milhão de clientes, mesmo após a base ter mais que dobrado em 12 meses.
No Reclame Aqui, a InfinitePay mantém nota 9,1 e o selo RA1000, com 94,5% das reclamações resolvidas. O atendimento funciona de segunda a sexta, das 9h às 18h, e aos sábados e domingos, das 9h às 16h, pelo chat do app ou e-mail.
ESG, sigla para Environmental, Social and Governance (Ambiental, Social e Governança), avalia o impacto de uma empresa no planeta e nas pessoas. Na InfinitePay, o pilar Social se traduz em algo mensurável: democratizar o acesso a serviços financeiros para quem empreende no Brasil.
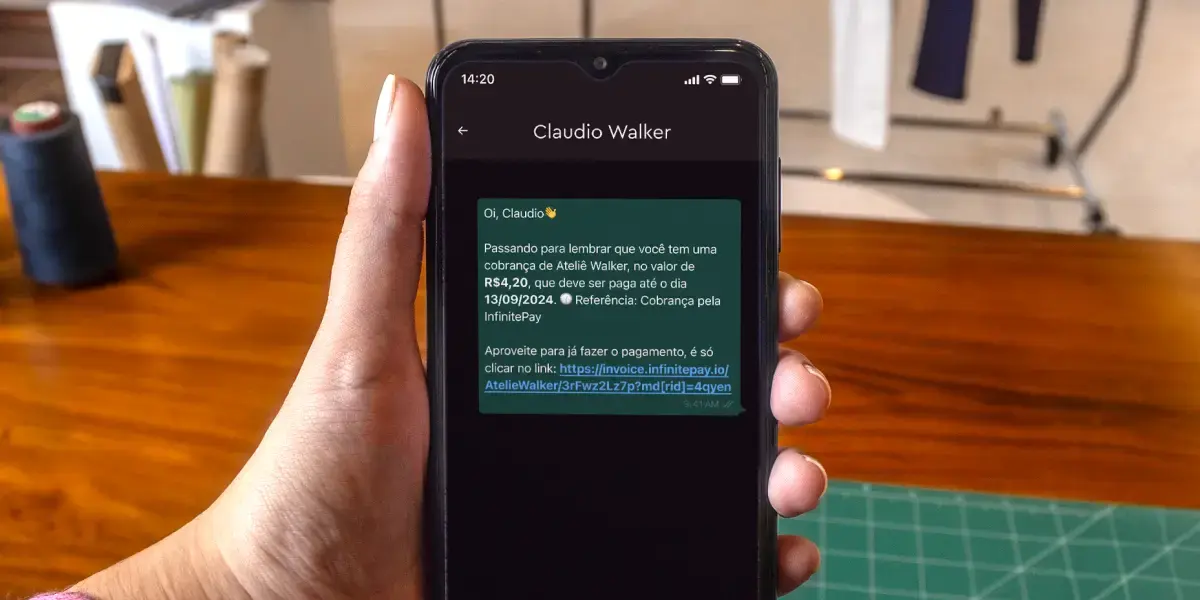
A estrutura combina agentes de inteligência artificial, como o "Claudio Walker", que resolve 90% das solicitações de suporte sem interação humana, com uma equipe de atendimento capacitada. Mais de 5 milhões de clientes usam a plataforma para vender, receber e gerir o caixa sem os custos fixos das operadoras tradicionais.
O pilar de Governança aparece na regulação pelo Banco Central e na transparência das taxas: o valor que aparece na tabela é o valor que você paga, sem letras miúdas ou cobranças surpresa no mês seguinte.
A CloudWalk, empresa-mãe da InfinitePay, nasceu para romper com o formato tradicional das operadoras de maquininha. Construiu o sistema do zero com blockchain e inteligência artificial, com a missão de democratizar o mercado de pagamentos para o pequeno e médio empreendedor brasileiro.
O marco de R$1 bilhão economizados é um ponto de passagem, não o destino. A InfinitePay segue desenvolvendo soluções para que cada vez menos dinheiro saia do bolso de quem empreende.
Fazer a primeira venda online exige mais do que cadastrar um produto e esperar o cliente aparecer. Você precisa definir o canal de vendas, formalizar o negócio, investir em fotos de qualidade, aplicar técnicas de SEO e montar um plano de marketing. Esses cinco passos formam a base de um e-commerce que converte visitantes em compradores desde o início.
A primeira venda raramente acontece por acaso. Ela resulta de uma estrutura onde estoque, fornecedor, meios de pagamento e logística já estão estabilizados antes de o produto ir ao ar. Sem isso, o cliente se frustra com propaganda enganosa ou recebe a mercadoria fora do prazo, e a reputação da loja compromete as vendas futuras.
Para iniciar um e-commerce, defina o canal de vendas (loja própria, marketplace ou rede social), formalize seu negócio e estruture estoque e logística. O e-commerce é o conjunto de transações comerciais realizadas em ambiente digital, envolvendo canais de venda, meios de pagamento e formas de entrega centrados na internet.
Esses canais podem ser sites próprios, marketplaces ou redes sociais. O começo do empreendimento pode ser feito por pessoas físicas ou empreendedores que já possuem um CNPJ. Tudo depende do segmento de atuação e do tamanho do negócio.
Para decidir se utilizará seu CPF ou CNPJ, reflita sobre a realidade atual e o objetivo a longo prazo. Se você está começando a vender pela internet, administra tudo por conta própria e deseja evitar burocracias, há a possibilidade de começar como pessoa física e depois mudar para MEI, por exemplo.
Leia mais: Confira o que é um e-commerce
Abrir uma loja virtual exige planejamento, gestão eficiente e visão estratégica, assim como uma loja física. A diferença está na regulamentação específica do e-commerce, que orienta o procedimento legal de vendas online.
Etapas como as listadas abaixo devem ser colocadas em prática mesmo antes de você fazer sua primeira venda online:
Esses pilares ajudam a criar um negócio bem estruturado para garantir a longevidade da sua loja.
Conheça a Loja Online da InfinitePay. Você cadastra seus produtos gratuitamente, o sistema gera um link e você pode compartilhar online com seus clientes.
Leia mais: Confira montar uma loja online grátis e sem esforço
Após preparar a infraestrutura do seu e-commerce, definindo canal, produto, fornecedor, meios de pagamento, tipos de entrega e um plano de ação, partiremos para outras etapas práticas.
O desafio de vender pela internet está na falta de contato que o consumidor tem com o produto. Isso cria dúvidas e faz muitas pessoas abandonarem o carrinho ou nem cogitarem comprar.
Seu cliente quer olhar o produto de todos os ângulos possíveis. Por isso, além de investir em fotos de boa qualidade, tente ser o mais transparente possível com elas.
Use a criatividade! Tente criar uma ambientação boa para seus produtos, para que não seja apenas a foto do produto solto, sem perspectiva de uso.
Se você vende objetos decorativos, por exemplo, tire fotos que mostrem os produtos sendo utilizados dentro de um cômodo. Fotografe junto de outros objetos mundialmente conhecidos, para que o cliente tenha uma boa noção de perspectiva e tamanho.
A primeira impressão é a que fica, e quando se trata de vendas, essa frase nunca pode ser ignorada. Invista em boas imagens como elemento-chave para agregar valor à sua mercadoria.
Comece se adequando ao Decreto nº 7.962/2013, que regulamenta o comércio eletrônico no Brasil e garante a legalidade para iniciar atividades com segurança jurídica para você e seus clientes.
O decreto descreve quais informações e etapas são necessárias para se ter um e-commerce no Brasil. Destacamos alguns pontos fundamentais que toda loja online precisa oferecer para funcionar de acordo com a legislação:
O decreto obriga ainda que informações como a razão social, o endereço físico, CNPJ, telefone, formulário de contato e e-mail estejam claros no site ou no canal oficial de sua loja. A página de cada produto deve possuir todas as informações de modo esclarecedor.
Isto significa que detalhes como medidas e material de fabricação do produto precisam estar explícitos. As opções de pagamento (parcelamentos e juros) e os prazos de entrega também devem estar presentes.
A escolha dos canais de venda precisa ser bem pensada. Outros pontos como custo-benefício, manutenção e responsividade devem ser levados em consideração, pois o canal influencia no seu investimento, no tipo de alcance e na demanda gerencial necessária para o sucesso do negócio.
Nesse sentido, uma loja no Facebook ou no Instagram pode ser um passo interessante para quem está começando. Já as vendas em sites próprios podem dar mais independência do que em marketplaces. No final, pense no perfil do seu cliente e considere uma estratégia multicanal para ter maior alcance. Na hora de investir em seu domínio, opte por plataformas que permitam que você personalize e tenha autonomia sobre sua loja virtual própria.
Existem vários caminhos para você realizar sua primeira venda online em 2026, e você pode investir tanto em um único canal (como um domínio próprio) como em um modelo omnichannel.
Algumas das principais opções que o comércio eletrônico oferece:
| Canal de venda | Custo inicial | Alcance | Ideal para |
|---|---|---|---|
| Redes Sociais (Instagram Shopping, Facebook Shopping, WhatsApp) | Gratuito | Seguidores da sua rede | Quem já tem audiência no social |
| Marketplaces (Mercado Livre, Shopee) | Comissão por venda | Tráfego pronto da plataforma | Quem busca volume sem investimento inicial |
| Loja virtual própria | Hospedagem + domínio | Orgânico via SEO e tráfego pago | Quem quer controle da marca e dos dados |
| Sites de classificados e anúncios | Variável | Por região ou categoria | Venda pontual de poucos itens |
| Grupos e comunidades virtuais | Gratuito | Nicho específico | Produtos de interesse comunitário |
A InfinitePay oferece plugins gratuitos para e-commerce com todos os recursos para a estruturação e otimização das vendas da sua loja virtual em poucos minutos.
Nosso gateway de pagamento está disponível para WooCommerce, Magento, W-Buy, E-com Plus e BW Commerce.
Confira os benefícios que nossos plugins oferecem:
Ficou interessado? Então conheça nossos plugins para e-commerce e escolha o seu, de acordo com a plataforma do seu site!
Com o canal de venda definido, seguimos para entender o funcionamento dos algoritmos e como utilizar técnicas para ganhar visualização na internet.
Search Engine Optimization, ou SEO, é a estratégia para direcionar tráfego orgânico para a sua loja. Uma pesquisa da consultoria de SEO Backlinko mostra que os três primeiros resultados orgânicos do Google recebem mais da metade de todos os cliques, e a primeira posição sozinha concentra cerca de 27,6% das taxas de cliques (CTR). (Fonte: Backlinko)
Dessa forma, otimizar a descrição do produto para SEO significa investir para ganhar mais visibilidade e se destacar nas pesquisas, aumentando o alcance dos seus produtos e as vendas. Esse posicionamento é orgânico: além de aumentar as chances de sucesso da sua loja, você economiza recursos com mídias pagas.
Algumas dicas para aumentar o poder do SEO:
A escolha do canal de vendas e as estratégias de SEO estão dentro de um bom planejamento de marketing. Nesta etapa, a ideia é mais ampla e envolve estratégias que buscam agregar valor ao produto ou serviço, sendo o coração do negócio.
Segundo dados consolidados da Neotrust, a taxa de conversão média do e-commerce brasileiro em 2024 foi de 1,65%. Ou seja, a cada 100 visitantes, menos de dois completam uma compra. Esse benchmark ajuda a calibrar expectativas: para alcançar a primeira venda online com tráfego orgânico, é preciso atrair volume suficiente de visitantes qualificados para a sua loja.
Os esforços incluem:
A primeira parte do seu plano de vendas é a declaração de posicionamento: como sua loja irá se apresentar para os clientes. Você tem os preços baixos e competitivos ou produtos premium, que não são encontrados em qualquer loja? O que você oferece que seus concorrentes não têm? Saiba mais sobre como aumentar as vendas online com estratégias práticas.
Antes de definir seu posicionamento, tire um tempo para responder às seguintes perguntas:
Com essas perguntas respondidas, agora é hora de colocar seu posicionamento em todos os canais possíveis. Não há um único caminho para realizar uma venda online no e-commerce e muito menos uma receita pronta para o sucesso.
Cada negócio é único e o caminho trilhado por um empreendedor não será o mesmo para os outros. Os clientes possuem jornadas distintas e sua empresa também. Isso significa que, como empreendedor, você precisa ter uma visão horizontal do segmento de mercado, pensar estrategicamente e aplicar ações com base nos seus objetivos de curto, médio e longo prazo.