Descubra nossas melhores dicas e conselhos. Aprenda truques úteis para melhorar sua vida profissional e pessoal.

Livros sobre educação financeira são o atalho mais barato para aprender a administrar dinheiro sem precisar cometer os mesmos erros de quem veio antes. Se você acha que esse tipo de leitura é difícil ou técnica, relaxa: os melhores títulos do gênero usam linguagem simples, histórias e exemplos do dia a dia.
Para encurtar o caminho, selecionamos cinco livros de educação financeira que cobrem do básico ao avançado, do orçamento doméstico à mentalidade empreendedora. Cada um ataca um ângulo diferente das finanças pessoais: crenças, hábitos, casamento, investimentos e independência.
Antes de mergulhar nas sinopses, confira a tabela comparativa no fim do artigo para escolher por onde começar de acordo com o seu momento. Se o objetivo é colocar tudo em prática, a InfinitePay tem conteúdos sobre educação financeira e como organizar as finanças que complementam a leitura.
Este artigo tem caráter informativo e educacional. As indicações de leitura não constituem recomendação de investimento. Antes de aplicar recursos, avalie seu perfil de risco e consulte um profissional certificado. Dados de publicação dos livros foram verificados junto às editoras oficiais em agosto de 2026.
Pai Rico, Pai Pobre é um dos livros de educação financeira mais vendidos do mundo, com cerca de 40 milhões de exemplares comercializados em mais de 40 idiomas desde 1997, segundo o próprio autor na edição de 20 anos da obra. O argumento central é direto: a escola não ensina a administrar dinheiro, e a maioria das pessoas aprende a trabalhar pelo dinheiro em vez de fazer o dinheiro trabalhar por elas.
Kiyosaki constrói o livro em torno do contraste entre dois pais: um trabalhador tradicional e bem-sucedido na carreira (o "pai pobre") e um empreendedor que acumulou patrimônio (o "pai rico"). A diferença não está na renda, mas na relação com o dinheiro: um compra obrigações, o outro compra ativos. A lição prática é distinguir o que coloca dinheiro no seu bolso do que tira.
Para quem é indicado: iniciantes em finanças pessoais e empreendedores que querem trocar a mentalidade de empregado pela de dono.
Ficha técnica: autor Robert Kiyosaki, publicado originalmente em 1997, editora Alta Books no Brasil.
O economista e professor José Pio Martins, ex-diretor de bancos e consultor financeiro, traduz conceitos de economia para a linguagem do dia a dia. O livro funciona como uma conversa: explica patrimônio líquido, fluxo de caixa, geração de renda e os principais tipos de investimento sem presumir conhecimento prévio do leitor.
O diferencial é o "Programa de Dez Passos", que transforma teoria em ação. Em vez de só listar termos, o autor orienta o leitor a diagnosticar a própria situação, montar um orçamento e criar o hábito de revisar as contas com regularidade. É o tipo de leitura que conecta o que você ganha com o que você guarda e com o que você investe.
Para quem é indicado: quem nunca estudou finanças e quer um panorama completo de finanças pessoais, do orçamento aos primeiros investimentos.
Ficha técnica: autor José Pio Martins, publicado originalmente em 2013, editora Saraiva no Brasil.
Publicado originalmente em 1926, O Homem Mais Rico da Babilônia prova que boas regras de dinheiro não envelhecem. George S. Clason usa parábolas ambientadas na antiga Babilônia para ensinar princípios que ainda valem: gastar menos do que se ganha, guardar uma parte de tudo o que entra e fazer o dinheiro rendir antes de gastar.
O formato em histórias curtas ajuda a fixar os conceitos. Em vez de listas de regras, o leitor acompanha personagens que saem das dívidas, montam uma reserva de emergência e multiplicam o patrimônio seguindo conselhos simples. O aprendizado principal é que a disciplina vale mais do que o tamanho do salário: quem guarda dez por cento da renda, por menor que seja, constrói segurança financeira ao longo do tempo.
Para quem é indicado: quem precisa sair das dívidas, montar uma reserva de emergência ou criar o hábito de poupar.
Ficha técnica: autor George S. Clason, publicado originalmente em 1926, editora HarperCollins no Brasil.
O canadense T. Harv Eker parte de uma pergunta: o que separa quem enriquece de quem continua no mesmo lugar, mesmo ganhando bem? A resposta dele está nas crenças. Antes de qualquer estratégia de investimento, existe o que ele chama de "termômetro financeiro": a ideia interna que cada pessoa tem sobre quanto dinheiro merece ter.
Eker divide a própria trajetória, de lojas fracassadas a um negócio de sucesso, para mostrar como a mudança de postura veio antes do dinheiro. O livro propõe substituir pensamentos limitantes por declarações que reforçam a responsabilidade sobre as finanças. A lição prática é que sem reprogramar a forma como você pensa sobre dinheiro, nenhuma técnica de orçamento ou investimento se sustenta.
Para quem é indicado: quem já tem renda mas sente que o dinheiro não rende, e quem quer entender o lado comportamental das finanças.
Ficha técnica: autor T. Harv Eker, publicado originalmente em 2005, editora Sextante no Brasil.
Dinheiro é uma das causas mais comuns de brigas entre casais. Gustavo Cerbasi, consultor financeiro e autor best-seller, mostra que o problema quase nunca é a falta de dinheiro e sim a falta de conversa sobre ele. O livro orienta os dois a virarem parceiros de uma mesma causa: metas compartilhadas, orçamento transparente e decisões de longo prazo tomadas em conjunto.
Cerbasi apresenta ferramentas práticas para alinhar o casal, de um painel de despesas a um plano de metas de um, cinco e dez anos. Mesmo focado na vida familiar, o método serve para qualquer sociedade: os princípios de transparência e metas comuns valem para a administração do negócio. A lição central é que enriquecer junto exige mais diálogo do que renda alta.
Para quem é indicado: casais que querem organizar as finanças em conjunto e sócios que precisam alinhar metas e orçamento.
Ficha técnica: autor Gustavo Cerbasi, publicado originalmente em 2004, editora Gente no Brasil.
Para escolher por onde começar, compare os cinco títulos por foco e perfil de leitor:
| Livro | Autor | Ano | Foco principal | Indicado para |
|---|---|---|---|---|
| Pai Rico, Pai Pobre | Robert Kiyosaki | 1997 | Mentalidade e ativos | Iniciantes e empreendedores |
| Educação Financeira ao Alcance de Todos | José Pio Martins | 2013 | Conceitos e orçamento | Quem nunca estudou finanças |
| O Homem Mais Rico da Babilônia | George S. Clason | 1926 | Poupança e disciplina | Quem quer sair das dívidas |
| Os Segredos da Mente Milionária | T. Harv Eker | 2005 | Crenças e comportamento | Quem rende mas não guarda |
| Casais Inteligentes Enriquecem Juntos | Gustavo Cerbasi | 2004 | Finanças em parceria | Casais e sócios |
Fonte: dados de publicação conforme editoras oficiais e sites dos autores, consulta em agosto de 2026.
A ordem importa. Cada livro prepara o terreno para o próximo:
Se a pressa for grande, comece pela Babilônia e pelo Pai Rico. Os dois cobrem o essencial em uma linguagem curta e direta.
Livros ensinam os conceitos, mas é no dia a dia que a educação financeira vira resultado. O primeiro passo é separar o que entra do que sai: uma conta dedicada ao seu dinheiro, sem misturar o pessoal com o do negócio, já elimina metade da confusão.
Se você empreende, a InfinitePay oferece uma conta digital sem mensalidade, com Pix grátis, cashback de 1,5% e link de pagamento. É a forma de fazer o dinheiro trabalhar por você, como os livros ensinam. Para separar o que entra do que sai de vez, confira cinco dicas para separar as finanças pessoais e da empresa.

Saber como cobrar um cliente com assertividade é vital para a saúde do seu caixa, principalmente em um cenário em que o número de empresas inadimplentes cresce a cada ano. Dominar essa comunicação garante a recuperação de valores em atraso sem desgastar o relacionamento.
Confira estratégias testadas para uma cobrança profissional. Você aprenderá a reduzir a inadimplência e recuperar créditos pendentes, fortalecendo a credibilidade da sua empresa com técnicas de negociação e frases prontas para diversas situações.
Cobre em 8 passos: cronograma, canal, tom, empatia, técnicas de negociação, alternativas de pagamento, automação e conformidade legal. Veja cada um em detalhe:

Artigos relacionados:
Manter um cronograma organizado é essencial para estruturar cobranças de forma eficaz e evitar atrasos prolongados.
Isso porque seguir um fluxo de contato planejado aumenta as chances de recuperação do crédito sem comprometer a relação com o cliente.
Para estruturar suas cobranças, você pode seguir o seguinte modelo:
Antes do vencimento: Envie lembretes preventivos, como e-mails ou mensagens no WhatsApp, informando que a data de pagamento está próxima. Isso reduz casos de esquecimento e melhora a pontualidade dos pagamentos.
No dia do vencimento: Reforce o aviso de forma educada, garantindo que o cliente saiba que a cobrança está disponível para pagamento.
Após o vencimento:
3 a 5 dias após o vencimento: Envie um primeiro lembrete reforçando a importância da regularização.
10 a 15 dias após o vencimento: Ofereça alternativas de pagamento, como parcelamento ou um novo prazo.
Após 30 dias: Considere medidas mais assertivas, como protesto ou negativação, sempre respeitando as diretrizes legais.
A Gestão de Cobrança da InfinitePay permite configurar lembretes automáticos e acompanhar os pagamentos em tempo real.
Isso reduz o tempo gasto com cobranças manuais e melhora a taxa de recuperação de crédito.
Definir o canal correto para entrar em contato com o cliente garante que a cobrança seja eficiente sem ser invasiva.
A escolha deve levar em conta o perfil do cliente e a relação que ele já possui com sua empresa.
Os canais mais recomendados para cobranças são:
E-mail: Indicado para cobranças formais, com registro escrito do contato.
WhatsApp: Ideal para um contato rápido e direto, funcionando bem como um lembrete amigável.
Ligação telefônica: Mais eficaz para negociações complexas, pois permite um diálogo direto e personalizado.
No primeiro contato, a abordagem deve ser discreta, funcionando como um lembrete e não como uma cobrança agressiva.
Se a comunicação inicial não surtir efeito, outros canais podem ser utilizados de forma progressiva.
A forma como a cobrança é feita influencia diretamente a resposta do cliente.
Para evitar desgastes e aumentar a efetividade da comunicação, siga algumas boas práticas:
Evite a palavra "dívida". Utilize termos como "pendência", "pagamento em aberto" ou "fatura vencida".
Seja educado e respeitoso. Frases agressivas ou tom ameaçador podem afastar o cliente e dificultar a negociação.
Demonstre interesse em resolver o problema junto ao cliente. Perguntas como "Como podemos ajudá-lo?" mostram que a empresa está disposta a encontrar uma solução.
Manter um tom profissional e empático ajuda a preservar o relacionamento e aumenta as chances de recuperação do crédito.
Antes de cobrar um cliente, é importante considerar que muitas vezes o atraso no pagamento não é intencional.
Problemas financeiros, imprevistos ou até mesmo esquecimento podem ser as causas da inadimplência.
Para uma abordagem mais humanizada:
Demonstre compreensão: Frases como "Sabemos que imprevistos acontecem, podemos conversar sobre a melhor forma de resolver essa pendência?" facilitam o diálogo.
Escute o cliente: Dê espaço para que ele explique sua situação e, se possível, ofereça soluções viáveis.
Mostre que a cobrança é um processo natural: O tom da conversa deve ser profissional, sem fazer o cliente se sentir culpado ou constrangido.
A abordagem empática fortalece a relação comercial e pode aumentar as chances de pagamento sem prejudicar a fidelização do cliente.
Você também pode se interessar por:
Reduza inadimplências produzindo uma carta de cobrança eficaz
Prevenindo cobrança indevida: Dicas para proteger suas finanças
Negociar uma cobrança exige estratégias semelhantes às utilizadas em vendas.
Em vez de apenas insistir no pagamento, a abordagem deve focar na solução do problema e na melhor alternativa para ambas as partes.
Algumas técnicas que podem ser aplicadas na cobrança:
Escuta ativa: Deixe o cliente falar sobre suas dificuldades e demonstre interesse em ajudá-lo.
Proposta escalonada: Apresente a opção padrão de pagamento primeiro e, caso o cliente tenha dificuldades, ofereça alternativas, como parcelamento.
Ancoragem positiva: Comece a conversa mencionando o bom histórico do cliente antes de abordar a pendência.
Essas técnicas tornam a negociação mais eficiente e aumentam as chances de recuperação do crédito sem prejudicar o relacionamento com o cliente.
Em muitos casos, o cliente deseja pagar, mas encontra dificuldades financeiras momentâneas.
Para aumentar as chances de recebimento, ofereça formas de pagamento flexíveis, como:
Parcelamento do valor pendente, permitindo que o cliente quite a dívida sem comprometer seu orçamento.
Desconto para pagamento à vista, incentivando a quitação imediata da pendência.
Opções de pagamento diversificadas, como Pix, Pix Cobrança ou cartão de crédito.
Ao dar mais opções ao cliente, a empresa reduz a resistência à cobrança e melhora a taxa de recuperação de valores em atraso.
A tecnologia pode automatizar grande parte do processo de cobrança, reduzindo o tempo gasto com contatos manuais e melhorando os resultados.Com uma ferramenta de gestão de cobrança, é possível:
Programar lembretes automáticos, evitando atrasos por esquecimento.
Centralizar o histórico de pagamentos, facilitando a análise de cada caso.
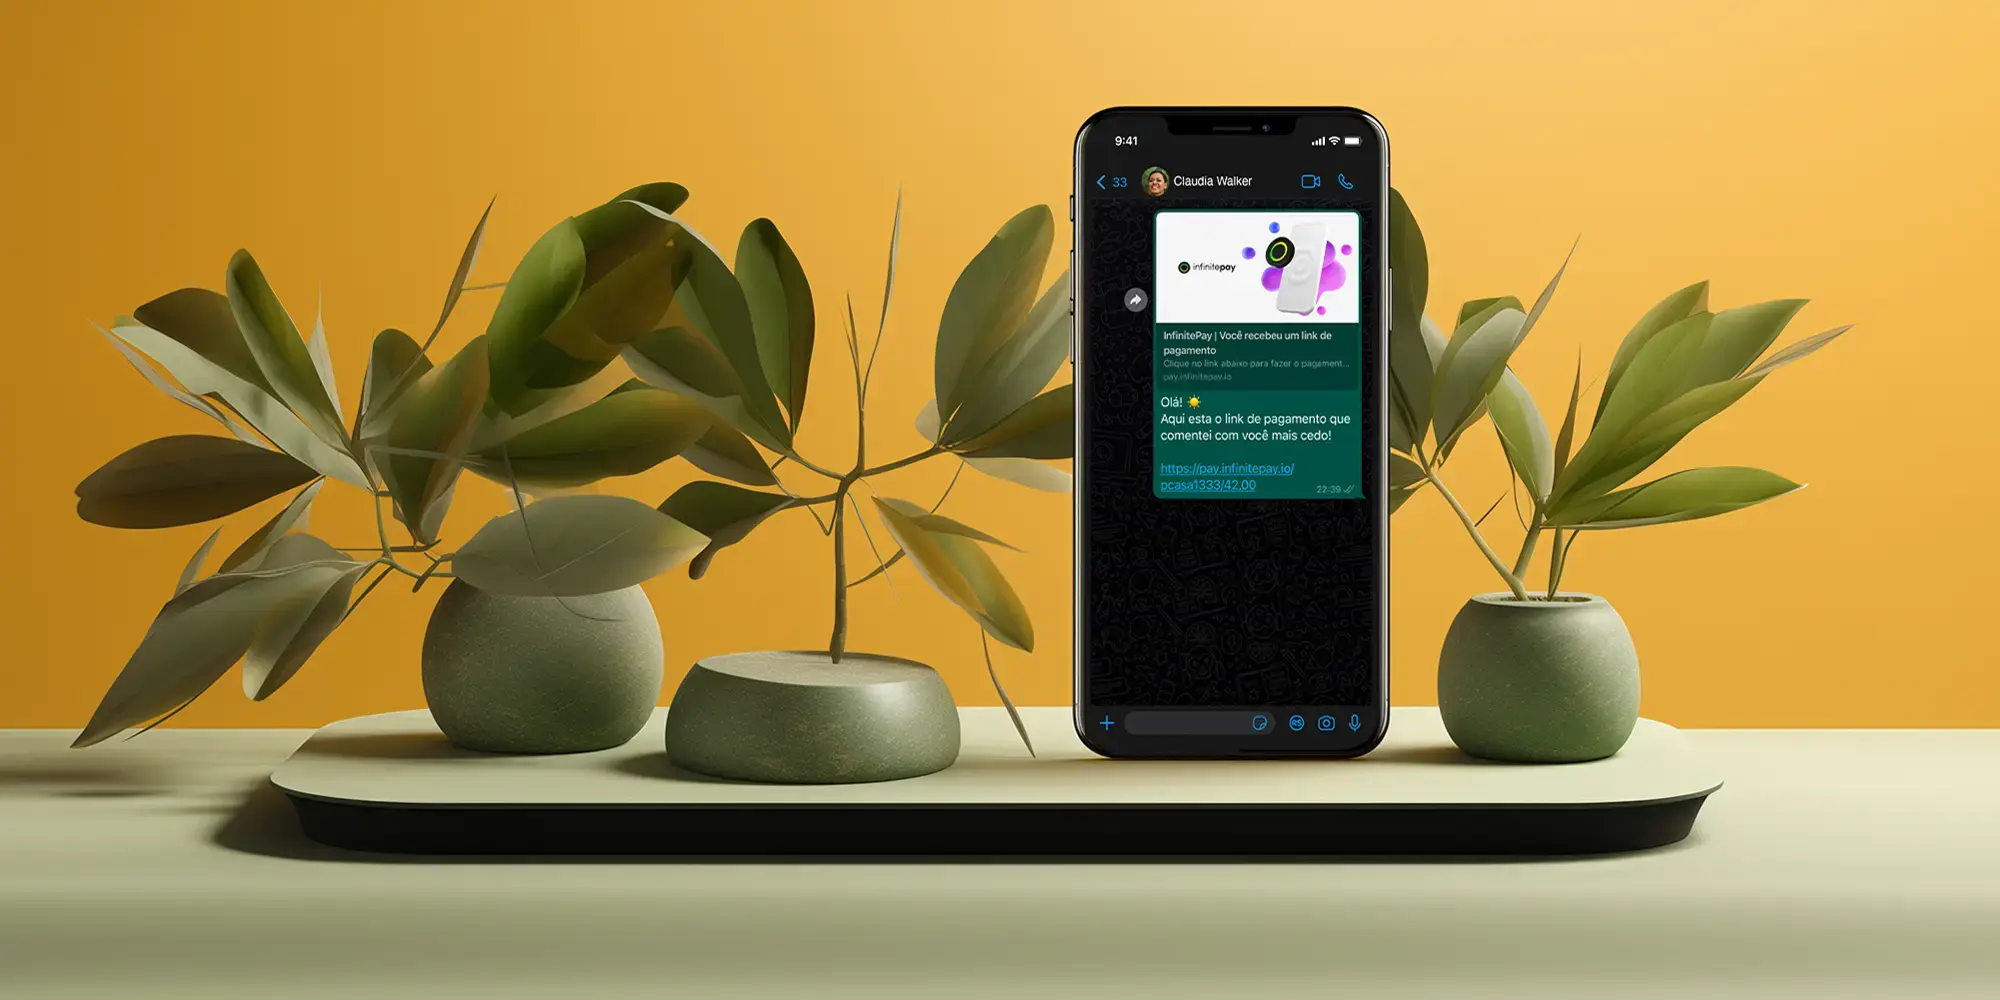
Gerar links de pagamento rapidamente, agilizando a regularização da pendência.
A Gestão de Cobrança da InfinitePay permite monitorar pagamentos em tempo real e configurar notificações automáticas, garantindo um processo mais eficiente e profissional.Veja como é fácil
Abra o app da InfinitePay e, na seção "Seu negócio", clique em Gestão de Cobrança.
Toque em Nova cobrança, escolha ou crie o cliente, insira o valor e, se necessário, uma descrição.
Toque em Continuar e, se desejar, personalize:
Ative o repasse de taxas e defina a quantidade de parcelas permitidas.
Automatize a repetição dessa mesma cobrança
Além de cartão, você pode escolher receber por Pix
Para aplicar multa e/ou juros, ative a opção "Permitir Atraso" e, na seção "Juros e Multa", ative o que desejar. Configure o valor para a multa (em reais ou %) e o valor para juros (em %).
Toque em Enviar cobrança e pronto!
Cobrar um cliente exige cuidado para não ultrapassar os limites legais e éticos.
O Código de Defesa do Consumidor (CDC) estabelece diretrizes que garantem que a cobrança seja feita de maneira justa e sem constrangimentos.
Para manter a conformidade com a legislação:
Evite abordagens invasivas. Não ligue para o cliente em horários inadequados ou em excesso. O ideal é respeitar o horário comercial.
Não exponha o cliente publicamente. Cobranças devem ser feitas de forma privada, sem pressionar o cliente em redes sociais ou no ambiente de trabalho.
Seja transparente. O cliente tem direito a saber todos os detalhes da pendência, incluindo valores, juros aplicados e opções de pagamento.
Cumprir essas diretrizes evita problemas jurídicos e melhora a relação com o cliente, aumentando as chances de recuperação do crédito sem danos à reputação da empresa.

"Olá, [nome do cliente]! Passando para lembrar que sua fatura vence em breve. Caso precise de alguma informação sobre o pagamento, estamos à disposição!"
"Oi, [nome do cliente], tudo bem? Apenas um lembrete de que sua fatura está próxima do vencimento. Qualquer dúvida, nos avise!"
"Bom dia! Sua fatura vence amanhã. Para evitar juros ou transtornos, fique à vontade para nos chamar se precisar de algo."
"Olá! Seu pagamento vence hoje. Se já realizou o pagamento, desconsidere esta mensagem. Se precisar de ajuda, estamos à disposição!"
"Oi, [nome do cliente]! Lembrete rápido: sua fatura vence em [data]. Para mais informações, entre em contato conosco."
"Olá, [nome do cliente], identificamos que seu pagamento venceu há alguns dias. Há algo que possamos fazer para ajudar?"
"Oi, [nome do cliente], esperamos que esteja bem! Sua fatura venceu e queremos ajudá-lo a regularizar da melhor forma. Fale conosco!"
"Bom dia! Notamos que seu pagamento está em aberto. Caso precise de um novo prazo ou tenha alguma dúvida, nos avise."
"Olá, [nome do cliente]! Percebemos que sua fatura não foi paga. Se precisar de um novo link de pagamento ou outra forma de pagamento, estamos à disposição!"
"Oi, [nome do cliente]! Seu pagamento de [valor] venceu em [data]. Podemos encontrar uma alternativa para ajudá-lo a regularizar?"
"Olá! Para facilitar, podemos enviar um novo link de pagamento com outra data de vencimento. Se precisar de mais alguma coisa, é só avisar!"
"Olá, [nome do cliente]! Percebemos que há um saldo em aberto em nossa empresa. Podemos conversar sobre a melhor forma de regularizar essa pendência?"
"Oi, [nome do cliente]! Sabemos que imprevistos acontecem, mas gostaríamos de ajudá-lo a resolver essa pendência em aberto. Entre em contato e vamos encontrar a melhor solução!"
"Olá, [nome do cliente]! Seu pagamento referente a [mês ou serviço] continua pendente. Podemos negociar uma forma de quitar esse débito?"
"Bom dia, [nome do cliente]! Para facilitar a regularização do seu saldo pendente, estamos oferecendo condições especiais. Fale conosco para saber mais!"
"Olá, [nome do cliente]! Queremos ajudar a resolver sua pendência de forma simples e sem burocracia. Entre em contato e encontramos a melhor alternativa para você."
Sim. Lidar com cobranças manuais pode ser desgastante e ineficiente. Automatizar esse processo reduz o tempo gasto e melhora a taxa de recuperação de crédito.
Com a Gestão de Cobrança da InfinitePay, sua empresa pode:
Programar lembretes automáticos antes e depois do vencimento.
Monitorar os pagamentos em tempo real.
Oferecer Pix ou cartão de crédito em até 12x.
Reduzir o esforço manual e manter um controle mais preciso das cobranças.
Automatizar a cobrança permite que sua empresa reduza a inadimplência sem precisar recorrer a abordagens desgastantes.

Se você trabalha com delivery, sabe que aceitar pagamentos com cartão na entrega é essencial para garantir a satisfação do cliente e evitar pedidos cancelados. Mas qual é a melhor maquininha para delivery?
Para garantir transações rápidas, seguras e sem complicações, selecionamos as 5 melhores maquininhas para motoboys e entregadores.
Levamos em conta critérios como portabilidade, conexão estável, taxas e formas de pagamento aceitas.
Confira o ranking e descubra qual delas é a mais vantajosa para o seu negócio.
Antes de escolher uma maquininha de cartão para delivery, é importante avaliar os seguintes pontos:

Com os critérios apresentados acima em mente, veja quais são as 5 melhores maquininhas para delivery em 2026.
O InfiniteTap é a melhor escolha para entregadores e restaurantes porque não exige um equipamento físico, podendo ser instalado no próprio celular.
Com ele, qualquer motoboy pode aceitar pagamentos com cartão, sem precisar carregar uma maquininha extra.
Além disso, permite que um restaurante tenha quantos entregadores quiser, sem custo adicional, pois o InfiniteTap pode ser ativado em vários celulares ao mesmo tempo.
Reduza seus custos e agilize o pagamento das suas entregas com o InfiniteTap
A Maquininha Azul é uma opção bastante acessível.
Seu tamanho compacto e facilidade de transporte fazem dela uma alternativa interessante para entregadores autônomos.
No entanto, seu principal ponto de atenção é que ela depende de um celular para funcionar, pois a conexão ocorre via Bluetooth.
Além disso, é uma opção com taxas um pouco mais altas quando comparada ao InfiniteTap.
Para quem está começando e precisa de uma opção simples, a Maquininha Azul pode ser uma alternativa viável, desde que o entregador tenha um celular disponível para o uso.
A Maquininha Verde se destaca por ter chip próprio e Wi-Fi, permitindo que os pagamentos sejam feitos sem depender de um celular.
Isso torna a experiência mais prática para restaurantes que enviam entregadores fixos, pois evita problemas com conexões instáveis ou necessidade de aparelhos adicionais.
Se o seu restaurante tem uma equipe fixa de entregadores e quer uma maquininha sem dependência de celulares pessoais, essa pode ser uma opção interessante.
A Maquininha Amarela e Preta é uma boa escolha para quem busca conectividade estável e mais opções de pagamento.
Com Wi-Fi e conexão 3G, ela reduz o risco de falhas nas transações e pode ser utilizada em locais sem acesso fácil à internet fixa.
Embora tenha um preço mais elevado que outras opções, a combinação de estabilidade de conexão e bateria durável faz dela uma opção interessante para quem realiza muitas entregas diariamente.
Leia mais: Como ter uma maquininha no celular
A Maquininha Preta e Verde é uma alternativa compacta e acessível para quem faz poucas entregas.
Seu funcionamento é semelhante à Maquininha Azul, pois depende de um celular com Bluetooth para processar pagamentos.
O InfiniteTap é a opção mais eficiente para restaurantes e delivery porque oferece praticidade, economia e facilidade de uso.
Diferente das outras opções, ele não exige um equipamento físico, podendo ser instalado no celular de qualquer entregador e em instantes.
Com ele você tem:
Além disso, com o InfiniteTap, o processo de pagamento se torna muito mais rápido e eficiente, basta aproximar o celular da forma de pagamento para finalizar a transação.
Aproveite uma maquininha 100% grátis no seu celular e tenha mais controle das transações das suas entregas, acessando um relatório completo diretamente pelo app da InfinitePay.
Configure o InfiniteTap em menos de 5 minutos e comece a usar ainda hoje
O planejamento financeiro empresarial usa o histórico do caixa para antecipar cenários e guiar decisões.
No Brasil, 60% das empresas não sobrevivem a cinco anos. Misturar contas pessoais e empresariais para cobrir urgências cega a operação.
O planejamento financeiro empresarial é um ciclo de diagnóstico, projeção e ajuste que orienta as decisões da empresa. Dentro desse processo, planejamento, orçamento e controle cumprem papéis diferentes, mas integrados:
| Termo | Função prática |
|---|---|
| Orçamento | Previsão de limites, definindo teto de gastos e meta de receitas. |
| Controle | Registro e acompanhamento diário das movimentações no fluxo de caixa. |
| Planejamento | Ciclo que cruza o controle e o orçamento para apoiar as decisões. |
Para esses números funcionarem, é essencial separar as contas pessoais (PF) das empresariais (PJ). Defina um pró-labore e evite retirar dinheiro aleatório do caixa.
A Demonstração do Resultado do Exercício (DRE) revela se houve lucro, mas uma operação lucrativa não garante saldo no banco.
Por exemplo, vender parcelado e pagar fornecedores à vista gera lucro contábil, mas o caixa fica descoberto até o recebimento. Esse cenário ilustrativo demonstra que lucro e caixa (liquidez) respondem a questões diferentes. Qualquer nova despesa exige consultar o saldo projetado, e não apenas a margem do produto.
Transformar números soltos em uma agenda de decisões é o núcleo de como fazer um planejamento financeiro empresarial. Pense em um gestor de serviços que acumula vendas e pagamentos, com vencimentos em dias distintos. Sem visualizar o próximo trimestre, assumir novos custos vira um risco.
Entender como montar um planejamento financeiro empresarial afasta surpresas. Siga este planejamento financeiro empresarial passo a passo.

Ciclo de planejamento financeiro semanal para controle de caixa da PME.
O ponto de partida é desvincular recursos pessoais do caixa corporativo. Misturar contas distorce o custo real da operação.
Defina um pró-labore fixo mensal e pague no mesmo dia da folha de funcionários. O saldo excedente permanece na empresa para garantir a liquidez do negócio.
Com contas separadas, anote diariamente todas as movimentações. Classifique cada lançamento informando a data exata. Um modelo de planejamento financeiro empresarial começa pela precisão desses dados.
Se precisa de uma ferramenta pronta, a Planilha de Fluxo de Caixa InfinitePay atua como uma planilha de planejamento financeiro empresarial gratuita e eficiente. Ela garante o controle de previsão versus realizado por meio de abas diárias, semanais e mensais.
O seu fluxo de caixa precisa antecipar os próximos meses. Estime recebíveis a prazo e compromissos fixos em colunas para 30, 60 e 90 dias. A partir disso, elabore cenários otimista, realista e pessimista.
Eles testam hipóteses sobre atrasos de clientes ou quedas sazonais, não servem como previsões garantidas. Quem prefere operar de forma offline costuma usar um planejamento financeiro empresarial excel para simular as variações de saldo antes de gastar.
O último passo da rotina é manter a disciplina de revisão. Escolha um dia da semana para conferir se os lançamentos se confirmaram. Além da checagem semanal, estabeleça uma revisão mensal dos resultados.
Ao cruzar o previsto com a realidade do período, o gestor corrige desvios, reavalia orçamentos e otimiza o controle financeiro empresarial.
O desvio de caixa inicia uma investigação, não uma decisão no achismo. Imagine uma gestora de comércio com vendas a prazo e reposição de estoque.
Quando o saldo previsto cai antes de fornecedores e impostos vencerem, ela precisa investigar o motivo antes de comprar mercadoria. Em vez de assumir que o problema é a falta de vendas, conecte o saldo projetado aos preços e prazos.
O capital de giro sustenta a operação no curto prazo. A fórmula é: Capital de Giro = Ativo Circulante − Passivo Circulante. O ativo circulante de curto prazo inclui o dinheiro em caixa, valores a receber e estoque, enquanto o passivo circulante engloba contas imediatas, como fornecedores, salários e impostos.
Essa comparação verifica se há recurso para honrar os compromissos próximos. Você pode usar a Calculadora de Capital de Giro InfinitePay (ferramenta gratuita) para um diagnóstico rápido e definir o próximo passo do seu planejamento estratégico.
| Sinal no caixa | Hipótese a conferir | Decisão a testar |
|---|---|---|
| Faturamento sobe, mas o caixa fica negativo | O prazo de recebimento é maior que o de pagamento? | Renegociar prazo com fornecedor ou aplicar ações contra a inadimplência. |
| Lucro no papel, mas falta dinheiro para impostos | Custos ou despesas estão consumindo a margem? | Ajustar a precificação com base nos custos reais e rever os descontos. |
| Vendas estáveis, mas baixa liquidez imediata | Há dinheiro preso em produtos de giro lento? | Promover controle de estoque e liquidar mercadoria parada antes de repor. |
| Constantes faltas de saldo durante o mês | O fluxo de caixa está descasado das despesas? | Alterar datas de vencimento de fornecedores para os dias de alta receita. |
A inadimplência e os prazos longos comprometem a sua liquidez. Se o diagnóstico apontar atrasos frequentes, priorize a melhoria da cobrança antes de buscar um empréstimo automaticamente. Reduzir prazos destrava recursos sem gerar dívidas.
Estoque parado imobiliza o seu dinheiro. Se as despesas pesam mesmo com vendas frequentes, a sua margem pode estar defasada. Revisar a precificação e liquidar produtos encalhados devolve o equilíbrio financeiro às contas da empresa.
Para manter o planejamento financeiro em uma empresa atualizado, a rotina exige registro contínuo, conferência semanal de vencimentos e uma revisão mensal. O fechamento compara o previsto com o realizado e investiga as causas dos desvios.
Avaliar o planejamento financeiro e orçamento empresarial exige separar vendas do resultado real:
Demonstração do Resultado do Exercício (DRE): visão gerencial que alinha receitas, custos e despesas para revelar lucro ou prejuízo.
Capital de giro: recurso para manter a empresa rodando enquanto os clientes não pagam. A fórmula é o Ativo Circulante menos o Passivo Circulante. Você pode usar a Calculadora de Capital de Giro da InfinitePay como diagnóstico rápido.
Margem: diferença entre preço e custo direto, que valida a precificação.
Para entender a aplicação prática, considere um cenário ilustrativo de uma PME que registra recebimentos de R$ 50 mil e tem R$ 40 mil em caixa e estoque (ativo). Os pagamentos de fornecedores e impostos somam R$ 60 mil (passivo).
| Indicador | Cálculo simples | Leitura | Decisão |
|---|---|---|---|
| Saldo projetado | R$ 50 mil (entradas) menos R$ 60 mil (saídas) | Faltarão R$ 10 mil para fechar o mês. | Postergar pagamentos ou antecipar recebíveis. |
| Capital de giro | R$ 40 mil (ativo) menos R$ 60 mil (passivo) | O saldo é negativo em R$ 20 mil. | Liquidar estoque parado para gerar caixa rápido. |
| Margem | Preço de venda menos custo direto | O produto vendido não cobre os custos fixos. | Revisar precificação antes de novas vendas. |
Alguns vícios inviabilizam o controle de caixa. O maior deles é misturar contas pessoais e empresariais, o que acaba escondendo o custo de vida do sócio dentro das despesas do negócio. Outro erro comum é cobrar apenas com base no custo de compra do fornecedor, esquecendo de calcular os gastos operacionais.
Ignorar a inadimplência e atuar sem uma régua ativa de cobrança também converte o faturamento projetado em buracos financeiros. Em vez de seguir regras genéricas de reserva de meses fixos, dimensione a sua proteção de acordo com os compromissos, a previsibilidade e os riscos do seu próprio mercado.
A primeira etapa de um planejamento financeiro é mapear as datas exatas das entradas e das saídas. Para aplicar essa rotina e comparar a previsão com o realizado, você pode usar a Planilha de Fluxo de Caixa da InfinitePay.
O arquivo é gratuito e editável, oferece cálculo automático de saldo e traz abas separadas para o controle diário, semanal, mensal e semestral. Dessa forma, você organiza os números do negócio em poucos minutos e enxerga o saldo disponível antes de assumir qualquer despesa nova.
Para complementar a sua organização e garantir que os números diários estejam sempre exatos, assista ao nosso guia prático de fechamento de caixa:

Administrar um salão de beleza, centro estético ou loja de cosméticos exige olhar para os serviços, as vendas e o fisco ao mesmo tempo. Quem empreende no segmento costuma acumular as funções de profissional, gestor e responsável pelo pagamento de impostos. A formalização pelo CNPJ escolhe o regime tributário certo, evita multas e mantém a receita da empresa previsível.
O ponto de partida é entender três caminhos que se cruzam no setor de beleza: o Simples Nacional para microempresas e empresas de pequeno porte, o MEI para quem fatura até R$ 81 mil por ano e a Lei do Salão Parceiro, que regula a contratação de profissionais autônomos. Este guia mostra as alíquotas vigentes em 2026, os valores do DAS do MEI e exemplos práticos para você calcular o imposto do seu negócio.
O Simples Nacional é o regime tributário criado pela Lei Complementar nº 123, de 2006, que unifica o recolhimento de impostos federais, estaduais e municipais em uma única guia mensal, o Documento de Arrecadação do Simples Nacional (DAS). Microempresas (ME) com faturamento anual até R$ 360 mil e empresas de pequeno porte (EPP) com faturamento até R$ 4,8 milhões por ano podem optar por esse regime. A tabela completa do Simples Nacional detalha todos os anexos e faixas de faturamento.
Salões de beleza, barbearias, clínicas de estética e prestadores de serviço do setor costumam ser tributados no Anexo III do Simples Nacional, que começa em 6% sobre a receita bruta. A alíquota sobe em faixas conforme o faturamento dos últimos 12 meses. Confira a tabela vigente:
<w-table>
| Faixa de receita em 12 meses | Alíquota nominal | Valor a deduzir |
|---|---|---|
| Até R$ 180.000,00 | 6% | R$ 0 |
| De R$ 180.000,01 a R$ 360.000,00 | 11,2% | R$ 9.360,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,5% | R$ 17.640,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16% | R$ 35.640,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21% | R$ 125.640,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33% | R$ 648.000,00 |
</w-table>
Fonte: Lei Complementar nº 123, de 2006 (Planalto).
A emissão de nota fiscal de serviço (NFS-e) é obrigatória para registrar a prestação de serviços e compor a base de cálculo do DAS. O CNAE (Classificação Nacional de Atividades Econômicas) do salão ou clínica define o anexo correto e o enquadramento no Simples.
O Fator R é o cálculo que decide se o salão de beleza paga imposto pelo Anexo III (alíquota inicial de 6%) ou pelo Anexo V (alíquota inicial de 15,5%). A regra compara a folha de pagamento dos últimos 12 meses com a receita bruta do mesmo período.
Quando a folha de salários equivale a 28% ou mais da receita bruta, a empresa fica no Anexo III, com carga menor. Quando fica abaixo de 28%, cai para o Anexo V, com alíquota inicial mais que o dobro. O cálculo é feito mês a mês, então um salão que contrata mais profissionais autônomos pelo regime de parceria e reduz a folha CLT pode mudar de anexo ao longo do ano.
Salões que dependem de mão de obra assalariada costumam ficar no Anexo III. Salões que terceirizam quase todo o serviço e têm folha baixa correm o risco de cair no Anexo V, com imposto maior. Avalie a relação entre folha e faturamento antes de fechar o mês com o contador.
A Lei nº 13.352, de 27 de outubro de 2016, conhecida como Lei do Salão Parceiro, regulamenta o contrato de parceria entre o salão de beleza e o profissional autônomo. Ela regulariza uma prática comum no setor: a contratação de cabeleireiros, barbeiros, depiladores, maquiadores, massagistas e manicures como parceiros, e não como funcionários CLT.
O contrato de parceria desobriga o salão de arcar com 13º salário, Fundo de Garantia do Tempo de Serviço (FGTS) e contribuição previdenciária sobre a cota-parte do profissional parceiro. O salão centraliza os pagamentos dos clientes e repassa ao parceiro a percentual definido em contrato. A cota-parte do parceiro não entra na receita bruta do salão para fins de tributação.
O profissional parceiro que abre o MEI tem acesso a benefícios previdenciários como aposentadoria, auxílio-doença e salário-maternidade, além de facilitação na abertura de conta bancária e na obtenção de crédito. A formalização do parceiro como MEI tira ambos da informalidade e reduz o risco de autuação perante a Receita Federal.
O Microempreendedor Individual (MEI) é a porta de entrada para quem fatura até R$ 81 mil por ano, equivalente a uma média de R$ 6.750 por mês. O MEI é isento dos tributos federais (IRPJ, PIS, Cofins, IPI e CSLL) e paga apenas um valor fixo mensal de DAS, destinado à Previdência Social e ao ICMS ou ISS. O guia completo do MEI em 2026 reúne regras, obrigações e o passo a passo para manter o CNPJ regular.
Os valores do DAS do MEI são reajustados anualmente conforme o salário mínimo. Em 2026, com o salário mínimo de R$ 1.621,00, os valores vigentes são:
<w-table>
| Atividade do MEI | INSS (5%) | ICMS | ISS | DAS total mensal |
|---|---|---|---|---|
| Comércio e indústria | R$ 81,05 | R$ 1,00 | não se aplica | R$ 82,05 |
| Serviços | R$ 81,05 | não se aplica | R$ 5,00 | R$ 86,05 |
| Comércio e serviços | R$ 81,05 | R$ 1,00 | R$ 5,00 | R$ 87,05 |
</w-table>
Fonte: Portal do Empreendedor, gov.br.
O MEI pode contratar no máximo um funcionário que receba o salário mínimo ou o piso da categoria, e precisa recolher 8% de FGTS e 3% de INSS patronal sobre o salário. Para crescer além do limite de faturamento, o microempreendedor precisa migrar para microempresa (ME) e escolher um regime como o Simples Nacional. Um contador orienta essa transição e evita erros de enquadramento.
Considere um salão de beleza enquadrado no Simples Nacional, Anexo III, com receita bruta de R$ 10 mil em um mês e faturamento acumulado em 12 meses dentro da primeira faixa (até R$ 180 mil). O imposto devido é 6% sobre a receita do mês, ou seja, R$ 600.
Agora considere o mesmo salão com faturamento anual de R$ 240 mil, na segunda faixa do Anexo III. A alíquota nominal é 11,2%, mas o cálculo aplica a dedução: (R$ 240.000 × 11,2%) menos R$ 9.360,00 = R$ 17.520 por ano. Dividido por 12, o DAS mensal médio fica em R$ 1.460.
Se o mesmo profissional faturasse R$ 6 mil por mês como MEI de serviços, pagaria o DAS fixo de R$ 86,05, independentemente da receita, desde que respeitasse o teto anual de R$ 81 mil. A diferença de carga tributária entre MEI e microempresa é grande enquanto o faturamento fica baixo, mas o MEI perde vantagem quando a receita ultrapassa o limite e exige migração.
Lojas de cosméticos que vendem produtos no balcão pagam ICMS, tributo estadual sobre a circulação de mercadorias. No Simples Nacional, o ICMS já vem embutido no DAS, mas a operação com cosméticos tem uma particularidade: a substituição tributária (ST) do ICMS.
Na substituição tributária, o fabricante ou distribuidor recolhe o ICMS antecipado sobre toda a cadeia, e o lojista paga o imposto embutido no preço de compra. Em 2026, estados como São Paulo e Rio Grande do Sul ajustaram regras de ST para perfumaria e cosméticos, então o impacto no preço e na escrituração varia conforme o estado de operação.
Quem revende cosméticos de marcas nacionais costuma receber a mercadoria com ICMS-ST já pago. Quem importa ou fabrica precisa calcular e recolher a ST. Confira a legislação estadual da sua unidade da federação e o enquadramento do CNAE de comércio varejista de produtos de beleza antes de precificar o estoque. Quem busca expandir o negócio no segmento de beleza precisa alinhar o planejamento tributário ao crescimento das vendas.
Toda microempresa e empresa de pequeno porte precisa de um contador para emitir o DAS, entregar declarações e manter a empresa em dia com o fisco. O contador calcula os impostos, acompanha as obrigações tributárias e orienta a escolha entre os anexos do Simples Nacional.
O MEI é a única exceção: o próprio empreendedor emite o DAS e entrega a Declaração Anual do MEI (DASN-SIMEI) sem precisar de contador. Quando o faturamento cresce e a empresa migra para ME, a contratação de um contador passa a ser obrigatória. O profissional também ajuda a planejar a transição de regime tributário e a evitar o desenquadramento do Simples.
Este conteúdo é informativo e não substitui a consultoria de um contador ou a análise da legislação vigente. Alíquotas, faixas de faturamento e valores do DAS mudam anualmente. Confirme os dados atuais na Receita Federal e no Portal do Empreendedor antes de tomar qualquer decisão tributária.

Sua loja de material de construção recolhe impostos federais (IRPJ, CSLL, PIS e Cofins) e um imposto estadual (ICMS). O valor depende do regime de tributação escolhido e, no varejo de construção, da substituição tributária que incide sobre produtos como cimento e tinta. Conhecer essas regras ajuda a prever os gastos e a evitar apertos no caixa nos meses de vencimento do DAS.
O regime de tributação define quais impostos sua loja paga e como eles são calculados. O faturamento anual é o critério decisivo: fatura até R$ 4,8 milhões por ano e pode optar pelo Simples Nacional; acima de R$ 78 milhões, o Lucro Real passa a ser obrigatório.
Para a maioria das lojas de material de construção, o Simples Nacional é o ponto de partida por reunir os impostos em uma guia só. A base legal é a Lei Complementar nº 123, de 2006.
| Regime | Faturamento anual | Cálculo | Guia |
|---|---|---|---|
| Simples Nacional | Até R$ 4,8 mi | Alíquota sobre o faturamento (Anexo I) | DAS mensal |
| Lucro Presumido | Até R$ 78 mi | Presunção de lucro sobre o faturamento | Guias separadas |
| Lucro Real | Acima de R$ 78 mi | Lucro líquido efetivo | Guias separadas |
No Simples Nacional, o comércio varejista de material de construção é tributado pelo Anexo I da tabela do Simples Nacional. A alíquota efetiva cresce com o faturamento acumulado em 12 meses (RBT12):
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
A alíquota efetiva não é a nominal. O cálculo é (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. Suponha uma loja com R$ 450.000 de receita em 12 meses: ela cai na 3ª faixa, mas a alíquota efetiva é 6,42%, não 9,50%. A diferença vem da parcela a deduzir.
No Lucro Presumido, a Receita Federal fixa a presunção de lucro do comércio em 8% para o IRPJ e 12% para a CSLL. Sobre essa base, aplicam-se 15% de IRPJ (mais 10% de adicional sobre o lucro trimestral acima de R$ 60.000) e 9% de CSLL. PIS e Cofins somam 3,65% sobre a receita (0,65% + 3%, no regime cumulativo). O ICMS, estadual, é cobrado à parte.
No Lucro Real, o IRPJ e a CSLL incidem sobre o lucro líquido apurado, e PIS e Cofins seguem a sistemática não cumulativa (1,65% e 7,6%).
Cinco impostos incidem sobre o comércio varejista de material de construção: IRPJ, CSLL, PIS, Cofins e ICMS. Cada um tem uma finalidade e uma base de cálculo própria.
No Simples Nacional, esses impostos estão unificados e devem ser pagos todo mês por meio do DAS. No Lucro Presumido e no Real, são recolhidos em guias e prazos próprios: IRPJ e CSLL por trimestre, PIS e Cofins por mês.
A substituição tributária (ST) do ICMS é uma regra típica do setor de material de construção. Em vez de o varejista calcular o ICMS na venda, o fabricante ou distribuidor recolhe o imposto antecipadamente sobre a cadeia toda. O CONFAZ (Conselho Nacional de Política Fazendária) regula a ST por meio de convênios e protocolos.
Produtos como cimento e tinta têm ST específica. O cimento segue o Protocolo ICM 11/1985, e tintas e vernizes seguem o Convênio ICMS 118/2017. A base de cálculo usa o preço médio ponderado ao consumidor final (PMPF) ou, na falta dele, uma margem de valor agregado (IVA-ST) definida por estado. A margem de tinta em São Paulo, por exemplo, chega a 52%.
Na prática, a loja que compra cimento ou tinta de um fabricante já recebe a mercadoria com o ICMS recolhido, e repassa o custo embutido no preço de venda. O código CNAE (Classificação Nacional de Atividades Econômicas) 4744-0/99, de comércio varejista de materiais de construção em geral, é o enquadramento mais comum para a loja de material de construção no Simples Nacional.
A Emenda Constitucional nº 132, de 2023 institui a Reforma Tributária do consumo. Ela substitui PIS e Cofins pela CBS (Contribuição sobre Bens e Serviços, federal) e o ICMS e o ISS pelo IBS (Imposto sobre Bens e Serviços, estadual e municipal). A transição acontece entre 2026 e 2033.
Para a loja de material de construção, três marcos importam:
Durante a transição, sua loja vai precisar emitir notas fiscais com campos do ICMS antigo e do IBS/CBS novo ao mesmo tempo. Por isso, vale acompanhar a Reforma Tributária para pequenas empresas e revisar contratos com fornecedores que tenham cláusulas de ST.
O DAS do Simples Nacional vence todo mês. Atrasar gera multa e juros e, no caso do MEI, pode custar a aposentadoria. Para não tropeçar, projete o vencimento no seu fluxo de caixa: reserve o percentual do DAS de cada venda logo no recebimento, e não espere o fim do mês para separar o valor.
A decisão de regime e o enquadramento de ST dependem do seu faturamento e do mix de produtos. Use as faixas de alíquota acima como ponto de partida e valide o enquadramento final com seu contador, que ajusta o CNAE e acompanha as mudanças da reforma.
Receber as vendas na hora, inclusive as parceladas, libera o caixa para pagar o DAS no vencimento sem aperto. Com o recebimento em até 6 segundos, a InfinitePay deixa o dinheiro da venda disponível no mesmo dia do imposto.