Descubra nossas melhores dicas e conselhos. Aprenda truques úteis para melhorar sua vida profissional e pessoal.

O App InfinitePay para iPhone já é uma realidade. Quem tem um smartphone com sistema iOS pode ter toda a praticidade do app na palma da mão, aceitar pagamentos por aproximação e gerenciar o negócio sem precisar de maquininha física.
O aplicativo foi desenvolvido primeiro para o Android, sistema operacional da Google presente em cerca de 84% dos smartphones no Brasil, segundo dados da StatCounter de abril de 2026. Com o app disponível também para iOS, a InfinitePay atende quem usa iPhone e amplia o alcance a praticamente todos os smartphones no país.
Para começar a usar, baixe o App InfinitePay direto na App Store no seu iPhone.
O app foi criado levando em conta a rotina corrida e cheia de responsabilidades do empreendedor. Ter tudo na palma da mão traz agilidade para o dia a dia.
Para que o aplicativo pudesse chegar até o seu celular, ele passou por trabalho, pesquisa e dedicação do time de desenvolvimento e tecnologia. Para entender todo esse processo, conversamos com Bernardo Carvalho, responsável pelo time de Sites e Mobile da InfinitePay, que lidera o desenvolvimento de aplicativos e plataformas web da empresa.
A necessidade de entregar para os clientes uma solução que englobasse todas as funcionalidades do portal web e possibilitasse a aquisição de uma InfiniteBlack em um aplicativo nos moveu para atingir, no menor tempo possível, a maior gama de clientes da InfinitePay.
Desenvolvemos inicialmente o aplicativo Android utilizando tecnologia nativa, que proporciona a melhor experiência e performance no sistema operacional mais presente nos smartphones no Brasil. Depois disso, partimos para o desenvolvimento do aplicativo iOS, sem deixar de lado as atualizações e novas funcionalidades do app Android.
Construir um aplicativo iOS que proporcione a mesma experiência e o mesmo design de um aplicativo Android é um desafio e tanto na área de aplicativos. Como somos ávidos por inovação, para resolver esse desafio optamos por uma tecnologia de desenvolvimento de aplicativos: o Flutter.
Essa foi uma decisão tomada com base em muito critério, logo depois que finalizamos o desenvolvimento do aplicativo Android. Com a decisão de trabalhar com o Flutter, por ser uma tecnologia relativamente nova (o Flutter foi lançado em 2017 pelo Google), tivemos que estudar aprofundadamente sobre ela e buscar pessoas com enorme potencial que construíssem conosco o conhecimento necessário para desenvolver o nosso aplicativo iOS. Não foi um processo simples. No início, tivemos que assumir diversos riscos que com o decorrer do desenvolvimento felizmente foram eliminados.
O Flutter é uma tecnologia de desenvolvimento multiplataforma, ou seja, permite que você faça aplicativos para dispositivos Android, iOS e em breve Web utilizando apenas um código-fonte. Em outras palavras, você realiza o trabalho uma única vez e o Flutter entrega esse aplicativo para várias telas diferentes (seu celular Android, iPhone, iPad ou até mesmo o seu computador), com a mesma experiência em todos eles.
A tecnologia que o Google utiliza para desenhar as telas do aplicativo, a engine gráfica 2D Skia, usada pelo Chrome e pelo Android, tem uma performance muito superior às demais tecnologias de desenvolvimento multiplataforma e isso foi um fator importante na tomada de decisão. Além disso, a adoção do Flutter por empresas como Alibaba e Nubank também influenciou positivamente a decisão de seguirmos com o Flutter, por visarem uma experiência de uso rica sem abrir mão da segurança.
Para entender por que o Flutter se destacou entre as alternativas, veja como as três principais abordagens de desenvolvimento mobile se comparam:
| Tecnologia | Código único para Android e iOS | Performance | Curva de aprendizado |
|---|---|---|---|
| Flutter | Sim, um código-fonte para ambas as plataformas | Alta, compila para código nativo | Moderada, linguagem Dart |
| React Native | Sim, um código-fonte com pontes JavaScript | Média, depende de pontes para nativo | Moderada, usa JavaScript |
| Desenvolvimento nativo | Não, um código separado para cada sistema | Máxima, otimizada para cada plataforma | Alta, exige conhecimento específico de cada sistema |
A escolha pelo Flutter combinou a vantagem de um código único com performance próxima à nativa, acelerando a entrega do app para iPhone sem comprometer a experiência do usuário.
Toda a equipe de engenharia e produtos da InfinitePay foi essencial para que o app fosse desenvolvido. Isso envolve quase uma centena de pessoas que trabalharam em alguma das fases de construção do aplicativo. Especificamente no time de desenvolvedores Flutter, estamos em 3 pessoas.
É uma experiência diferente, porque se trata de um garoto que viu na tecnologia Flutter o potencial de construir aplicativos poderosos e usou a criatividade para divulgar o seu conhecimento nessa tecnologia. Tem o apoio da família e encara os desafios de programação como uma diversão.
Encontramos o Nelson por meio dos seus vídeos de "speed code", em que ele grava a tela do próprio computador enquanto programa seus aplicativos em Flutter. Isso mostra uma habilidade e conhecimento como poucos têm. Nós não tivemos dúvidas de que ele seria importantíssimo para o nosso time de desenvolvimento de aplicativos e fizemos o convite para que fizesse parte da InfinitePay. Ele amou a ideia e provou todo o seu potencial nesse semestre em que o aplicativo iOS foi desenvolvido.
Sem dúvidas. Com o app iOS, cerca de 99% dos smartphones no Brasil podem ter o app da InfinitePay, já que Android e iOS somados cobrem praticamente todo o mercado nacional segundo dados da StatCounter. Isso credencia a InfinitePay a ser uma companhia mobile-first, ou seja, que usa a tela do celular como o principal canal de interação com os clientes.
A inclusão digital do brasileiro aconteceu majoritariamente pelos smartphones e é através deles que a InfinitePay direciona todos os esforços para transformar o celular em maquininha e entregar soluções que prezam pela conveniência, performance e baixo custo para todos.
Somos uma empresa que ouve ativamente seus clientes e está buscando incessantemente atendê-los da maneira como desejam e merecem. A nossa grande inspiração é o canal de feedbacks, em que os clientes trazem as principais sugestões sobre o produto.
Estamos trabalhando nas demandas mais pedidas e consequentemente mais votadas, e as novidades vão aparecer com frequência ainda maior. O feedback contínuo dos parceiros vai motivar a trazer soluções cada vez mais robustas, que empoderam os empreendedores e os tornam ainda mais donos de seus lucros.

Desperdícios são prejudiciais para empresas de qualquer tamanho. No entanto, eles trazem ainda mais riscos às Pequenas e Microempresas (PMEs), assim como às Microempresas Individuais (MEIs), que geralmente têm margens de manobra menores para contornar problemas de caixa.
Você sabe que tipos de desperdício podem trazer mais problemas? Você tem ideia de onde estão os “furos” no seu negócio? Vamos olhar pra alguns exemplos de desperdício e como evitá-los para garantir um futuro de sucesso para a sua empresa!
Toda empresa busca o máximo de rentabilidade, né? E você sabe que, para chegar lá, existem dois caminhos principais:
Claro, todo mundo que empreende sonha em ver seu faturamento aumentando, mas esse é um cenário difícil de atingir ou de manter. Assim, uma opção é apostar no plano B — ou seja, reduzindo desperdícios.
Com cautela! Cortar gastos exige o máximo de cuidado e visão estratégica. Demitir funcionários ou fazer um produto ou serviço de pior qualidade, por exemplo, até pode trazer resultados imediatos. Mas não se engane: se os seus clientes sentirem uma piora naquilo que você entrega, seu faturamento pode cair e seu negócio vai estar em sério risco.
Assim, como ter certeza de que os cortes estão sendo feitos corretamente? Antes de sair reduzindo despesas, olhe pra esses quatro passos fundamentais que podem dar mais clareza de onde e como “tapar os furos” no seu negócio:
Você conhece a Toyota, certo? Talvez você não saiba que essa montadora japonesa também é referência em produtividade e eficência desde o fim dos anos 1940. Nessa época, eles adotaram um sistema de produção que ficou famoso em todo o mundo, dando origem a uma filosofia organizacional chamada lean thinking (ou “pensamento enxuto”).
Essa filosofia trabalha com sete categorias principais de desperdício, que se aplicam não apenas a grandes empresas como a Toyota, mas também a pequenos negócios. A partir dessas categorias (que você pode conferir em detalhes nesta publicação do Sebrae), traçamos sete dicas básicas para te ajudar a evitar o desperdício:
E uma dica bônus: verifique as taxas que você paga na sua maquininha de cartão. Essa é uma ferramenta essencial no seu dia a dia, e pagar taxas menores nas suas vendas é uma forma implacável de evitar que seu dinheiro vá embora por cobranças abusivas. Com a InfinitePay, você tem taxas a partir de 1,44%, com pagamento no dia útil seguinte — além de link de pagamento grátis no seu pacote!
Com essas dicas, você reduz seus desperdícios, melhora a qualidade dos seus produtos e serviços, deixa os clientes satisfeitos e lucra mais! Receita de sucesso, hein?
O mercado moveleiro brasileiro vive um momento de expansão. Segundo o IEMI (Inteligência de Mercado), em parceria com a ABIMÓVEL (Associação Brasileira das Indústrias do Mobiliário), o varejo nacional de móveis e colchões movimentou R$ 127,7 bilhões em 2024, um crescimento de 10,6% em relação a 2023. A produção nacional atingiu R$ 91,6 bilhões, com mais de 439 milhões de peças produzidas.
Se você é varejista de móveis, marceneiro autônomo ou dono de e-commerce moveleiro, este cenário abre espaço para crescer. As cinco estratégias a seguir mostram como dar mais visibilidade ao seu negócio, fidelizar clientes e vender mais, com dados atuais do setor e ações práticas.
A confiança começa no primeiro contato e se sustenta em cada etapa da jornada de compra. No varejo de móveis, onde o ticket médio costuma ser elevado e o ciclo de venda se estende por semanas, o cliente precisa sentir segurança antes de fechar o negócio.
Identifique as necessidades reais do comprador. Ele tem pouco espaço e precisa de móveis funcionais e práticos? Está mobiliando uma casa nova? Qual o estilo e as cores de preferência? Essas perguntas guiam a recomendação e mostram domínio do produto.
Cumpra todos os prazos de entrega. Isso inclui não somente a entrega final do móvel, mas também a medição do ambiente e a entrega do projeto para os casos de móveis planejados. Um atraso em projeto de cozinha pode travar a rotina da família do cliente por semanas.
Um processo de compra agradável fideliza o cliente e atrai novos compradores por indicação. Entre em contato após a entrega para confirmar se o móvel chegou em condições ideais e se a montagem ocorreu sem problemas. Esse acompanhamento reduz devoluções e gera avaliações positivas no Google Meu Negócio.
No varejo de móveis, a taxa de devolução por problemas de medição ou entrega chega a comprometer a margem de negociações de alto valor. Um pós-venda estruturado com checklists de conferência no ato da entrega diminui esses custos e fortalece a reputação da loja. Mantenha um cadastro do histórico de cada cliente para oferecer produtos complementares no momento certo, como um puff para acompanhar o sofá vendido três meses antes.
Destaque-se da concorrência com serviços adicionais que agregam valor sem custo proporcional. No ramo de móveis, frete grátis e montagem grátis são os serviços que mais agradam os clientes, especialmente em compras de peças grandes como guarda-roupas e camas.
Crie descontos exclusivos para clientes cadastrados e brindes para quem compra acima de um valor mínimo. Itens de decoração ou pequenos móveis, como uma mesa de canto, funcionam como presentes que aumentam a percepção de valor e estimulam a recompra.
Ofereça garantia estendida ou assistência técnica para defeitos fabricação. Essa cobertura reduz a resistência do cliente diante de um ticket elevado e diferencia sua loja de concorrentes que não disponibilizam o serviço.
Inclua uma consultoria gratuita de ambiente como parte do pacote. Um profissional ou vendedor treinado visita a casa do cliente, mede os espaços e sugere composições que aproveitem cada metro quadrado. Esse serviço agrega valor sem custo elevado para a loja e aumenta a chance de venda casada, onde o cliente leva não só o sofá mas também a mesa de centro e o painel para TV na mesma compra.
O setor moveleiro depende cada vez mais de canais digitais. Mesmo quem opera uma loja física precisa de presença online para atender o consumidor que pesquisa preços e modelos antes de visitar o ponto de venda.
Marketplaces como Mercado Livre, Magalu e Shopee oferecem tráfego pronto e infraestrutura logística. Para lojistas que estão começando, essas plataformas reduzem o custo inicial de operação e permitem testar a aceitação de produtos sem investir em um site próprio. Veja dicas práticas para fazer a primeira venda online antes de escolher o canal.
Quando o volume de vendas online justifica, uma loja virtual própria dá controle sobre a marca, o atendimento e os dados dos clientes. Plataformas gratuitas permitem começar com baixo investimento e escalar conforme o faturamento cresce.
Independentemente do canal, ofereça cartão de crédito parcelado e Pix como opções de pagamento. O parcelamento em até 12x é decisivo em compras de móveis, onde o ticket médio elevado pode travar a decisão de compra se o cliente não tiver flexibilidade de pagamento.
Vender móveis online exige planejar a entrega de peças volumosas. Defina prazos claros por região, contrate transportadoras especializadas em carga volumosa e informe o cliente sobre o rastreio. Para móveis planejados, a logística inclui medição prévia, produção sob demanda e montagem no local. Negocie com a transportadora prazos escalonados por faixa de CEP para evitar promessas de entrega que você não consegue cumprir.
Estar presente nos eventos do setor amplia sua rede de contatos com fornecedores, parceiros e clientes. No Brasil, três feiras se destacam no calendário moveleiro: a ABIMAD (Feira Brasileira de Móveis e Acessórios de Alta Decoração), a Móvel Brasil e a Feistock (Feira de Móveis e Decoração).
Feiras são o ambiente ideal para negociar prazos de entrega, conhecer novos materiais e fechar parcerias com indústrias que ainda não chegaram ao seu mercado regional. Visitantes compradores costumam ter acesso a condições exclusivas de lançamento.
Se você tiver oportunidade, exponha seus produtos como expositor. Mesmo como visitante, observe as tendências de design, os acabamentos em alta e os formatos de vitrine que concorrentes adotam.
Recolha contatos durante o evento e faça follow-up nos 30 dias seguintes. A maior parte dos negócios fechados em feiras acontece nas semanas posteriores, quando os fornecedores respond propostas com calma.
Estar presente nas redes sociais é um canal de vendas e comunicação direto com os clientes. Mais do que publicar postagens sobre o negócio, o importante é mostrar a identidade da empresa e contar histórias que conectem com o público. Para começar, confira dicas para vender nas redes sociais que ajudam a definir o tom de voz e a escolher as plataformas certas.
Ofereça informações sobre o processo de fabricação, as inspirações criativas por trás das coleções, ideias de decoração e combinações de móveis. Conteúdo que ensina atrai clientes em potencial que pesquisam antes de comprar e posiciona sua loja como referência do setor.
Fotos de clientes com os móveis instalados na casa deles funcionam como prova social e geram identificação com quem ainda está decidindo. Crie uma hashtag da loja, incentive o cliente a marcar o perfil após a entrega e republice os melhores registros nos Stories. Um apartamento mobiliado por você, com a tag do comprador, vale mais que qualquer anúncio pronto.
Escolha as redes conforme o produto. Móveis com apelo visual rendem fotos no Instagram e Pinterest. Produtos que precisam de explicação, como móveis planejados com medidas customizadas, funcionam melhor em vídeo no YouTube e TikTok.
Publique com frequência regular e mantenha uma identidade visual padronizada. Perfis que alternam cores, fontes e tom de comunicação perdem força de marca e dificultam o reconhecimento pelo cliente.
Antes de aplicar as estratégias, use este checklist para avaliar onde sua loja está e o que falta ajustar:
`
| Ação | Prioridade | Impacto nas vendas |
|---|---|---|
| Personalizar o atendimento por perfil de cliente | Alta | Aumenta conversão e fidelização |
| Cumprir prazos de entrega e medição | Alta | Reduz devoluções e reclamações |
| Oferecer frete e montagem grátis | Média | Eleva o ticket médio |
| Vender em marketplaces | Média | Amplia alcance sem custo fixo |
| Criar loja virtual própria | Baixa | Dá controle de marca e dados |
| Participar de feiras do setor | Média | Gera contatos e parcerias |
| Produzir conteúdo nas redes sociais | Alta | Atrai clientes em potencial |
| Oferecer parcelamento em 12x | Alta | Sustenta vendas de ticket elevado |
No ramo de móveis, o ticket médio costuma ser mais elevado do que em outros varejos. No segmento de móveis planejados, o preço médio por peça vendida chegou a R$ 585,20 em 2024, segundo o IEMI. Não corra o risco de perder uma venda por falta de opção de pagamento.
Com a InfinitePay, você parcela vendas em até 12x no cartão de crédito e recebe o valor total em 1 dia útil, sem burocracia. O Pix é gratuito, o débito tem taxa a partir de 0,75% e o crédito à vista parte de 2,69%. Para uma loja de móveis que fatura acima de R$ 20 mil por mês, o plano sem antecipação oferece crédito em 12x a partir de 2,25% no cartão Visa e Mastercard.
Use a calculadora de taxas da InfinitePay para comparar as taxas com as oferecidas pela concorrência e comprove a diferença antes de escolher a operadora do seu negócio.
9 milhões de empresas, 8,5 milhões de micro e pequenas, estavam inadimplentes no Brasil em abril de 2026, conforme levantamento da Serasa Experian divulgado por O Globo. A dívida média chegou a R$ 24.665,91 por CNPJ, totalizando R$ 220,9 bilhões em débitos em atraso.
Renegociar com bancos, fornecedores e governo é viável. Mas aceitar a primeira proposta sem conhecer o custo real de cada dívida costuma trocar o problema de lugar: parcelas menores, prazo mais longo e custo total mais alto.
A diferença entre um acordo que alivia o caixa e outro que empurra a dívida está em uma premissa simples: negociar com números reais antes de sentar com o credor. Quem chega com o CET de cada dívida, uma proposta de parcelamento viável e alternativas reguladas na mão evita aceitar a primeira oferta só para ganhar tempo, e descobrir depois que parcelou uma dívida cara em vez de barateá-la.
Renegociar sem saber o custo real de cada dívida é aceitar acordo no escuro. Antes de falar com qualquer credor, reúna todas as obrigações e compare pelo CET (Custo Efetivo Total), não pela parcela.
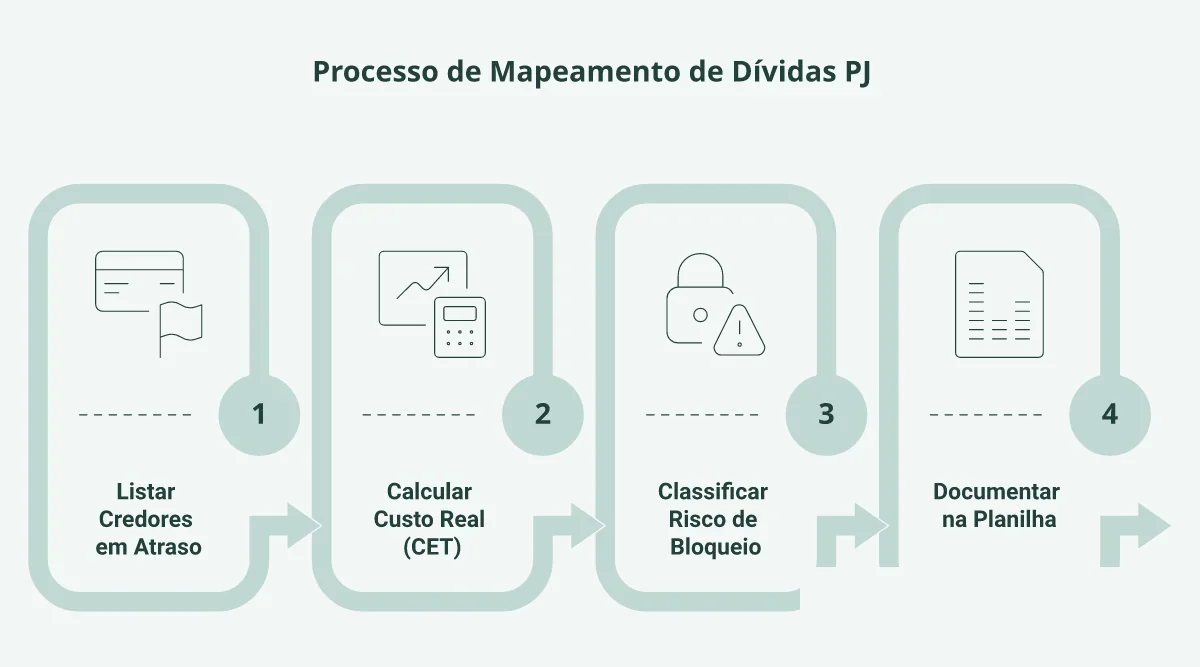
O CET reúne juros, tarifas, seguros e encargos em um único percentual. O Banco Central exige que toda instituição informe o CET antes da contratação. Consulte o contrato ou extrato do banco.
Liste todas as dívidas ativas:
Dívidas pequenas também entram: um boleto de R$ 500 esquecido pode gerar protesto e negativar o CNPJ.
Use a tabela abaixo como ponto de partida. Preencha uma linha por dívida e ordene pelo CET.
| Coluna | O que preencher |
|---|---|
| Credor | Nome do banco, fornecedor ou órgão público |
| Modalidade | Empréstimo, cheque especial, duplicata, tributo, leasing |
| Saldo devedor | Valor atualizado com juros e multa |
| CET (% ao mês) | Custo efetivo total mensal, conforme contrato ou extrato |
| Prazo restante | Meses até o vencimento final |
| Garantia | Imóvel, veículo, recebíveis ou sem garantia |
| Status Serasa/CNPJ | Negativado, protestado ou regular |
| Prioridade | Alta, média ou baixa (com base em CET + impacto operacional) |
Um dono de confecção com R$ 80 mil em dívidas entre banco, fornecedores e Receita preencheu a planilha e descobriu que o cheque especial custava CET de 8% ao mês (exemplo ilustrativo). A dívida tributária aceitava parcelamento com juros próximos à Selic. Sem o mapa, ele aceitaria a proposta do banco só por ser o credor que mais pressiona. Com a planilha, atacou primeiro a dívida mais cara.
Priorizar dívidas exige cruzar dois critérios: o que paralisa a operação e o que custa mais caro por dia de atraso.
A ordem é orientativa; caso concreto exige avaliação contábil/jurídica.
| Tipo de dívida | Impacto operacional | Custo financeiro | Prioridade |
|---|---|---|---|
| Folha de pagamento e encargos (INSS/FGTS) | Paralisa equipe e gera ação trabalhista | Multa de 10% + juros de mora | 1 (urgente) |
| Fornecedor-chave (insumo sem substituto) | Interrompe produção ou entrega | Variável, geralmente negociável | 2 (alta) |
| Aluguel do ponto comercial | Risco de despejo e perda de clientela | Multa contratual + correção | 3 (alta) |
| Dívida bancária (empréstimo, cheque especial) | Não paralisa operação diretamente | CET alto, pode ultrapassar 10% ao mês | 4 (média-alta) |
| Dívida tributária (Receita/PGFN) | Risco de bloqueio de CNPJ e exclusão do Simples Nacional; prioridade sobe se houver bloqueio, ação fiscal ou risco de exclusão | Juros Selic + multa de até 20% | 5 (média) |
| Fornecedor substituível | Baixo, troca possível | Geralmente menor | 6 (monitorar) |
A dívida tributária aparece como prioridade 5 porque o Regularize da PGFN permite parcelamento com desconto em multa e juros, geralmente mais baratos que dívida bancária. Se quiser organizar o caixa enquanto negocia, veja como criar e usar um fluxo de caixa.
Sem equipe, não produz. Sem insumo, não entrega. Sem ponto, não vende.
Considere um dono de oficina de eletrônicos com R$ 10 mil em caixa e R$ 22 mil em dívidas vencidas: folha de R$ 7 mil, aluguel de R$ 4 mil e R$ 11 mil com o fornecedor de telas, único que entrega no mesmo dia.
Ele paga a folha primeiro para não perder os técnicos. Depois faz uma entrada de R$ 3 mil com o fornecedor-chave e parcela o saldo em 30 dias, porque sem as peças a oficina para de faturar. O aluguel entra na renegociação na semana seguinte.
Prioridade não é só quem cobra mais caro. É o que mantém a empresa aberta durante o acordo.
Uma contraproposta de pagamento só funciona quando parte de números reais. Antes de negociar, calcule quanto a empresa consegue pagar sem comprometer a operação.
O primeiro passo é conhecer o capital de giro disponível. Some as entradas previstas para os próximos 3 meses e subtraia custos fixos e variáveis. O valor que sobra é o teto da parcela.
Reúna estes dados antes de negociar:
Com esses números, você monta um plano viável, não um pedido de desconto sem base.
A estrutura da contraproposta muda conforme o credor:
Com bancos, procure a central de renegociação. Apresente o extrato dos últimos 3 meses e proponha: entrada mínima viável, parcelas compatíveis com o faturamento e redução de juros. A aceitação depende da política interna da instituição e do histórico do cliente.
Com fornecedores, a moeda de troca é o relacionamento. Proponha prazo estendido em troca de exclusividade ou volume mínimo.
Uma lojista de varejo que fatura cerca de R$ 45 mil/mês tinha dívida bancária de R$ 35 mil com parcela de R$ 6 mil. Ao calcular o fluxo, percebeu que só cabia R$ 3 mil por mês. Propôs entrada de R$ 5 mil e 12 parcelas de R$ 3 mil, com extrato bancário como prova. O banco aceitou porque a proposta era sustentável.
Entenda a diferença antes de negociar: renegociação muda as condições do contrato original. Refinanciamento cria um contrato novo para quitar o antigo, geralmente com garantia. Se o CET do refinanciamento for maior que o da dívida atual, você troca uma dívida cara por outra pior.
Renegociação direta nem sempre entrega a melhor condição. Três instrumentos regulados permitem trocar, substituir ou parcelar dívidas com regras claras e, em alguns casos, desconto obrigatório por lei.
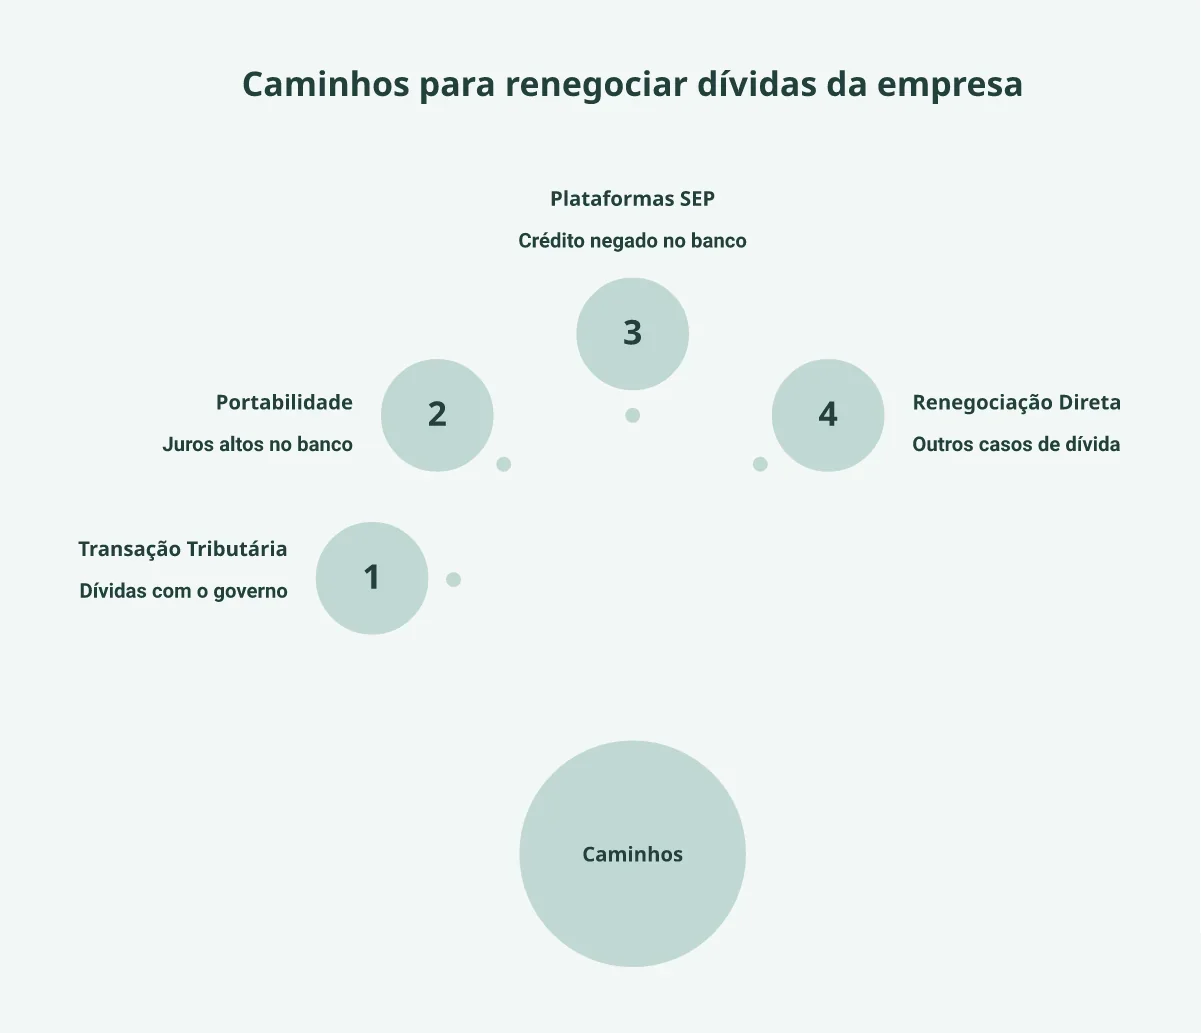
A portabilidade de crédito PJ é gratuita por lei. A Resolução CMN 4.292/2013 obriga o banco original a liberar o saldo devedor em até 2 dias úteis após a solicitação.
Na prática, você transfere a dívida para outra instituição com CET menor, sem tarifa. Pedir portabilidade também funciona como alavanca: o banco original costuma apresentar contraproposta com taxa reduzida para reter o cliente.
A SEP (Resolução CMN 4.656/2018) permite captar crédito direto de investidores via plataformas reguladas pelo Banco Central. As taxas variam conforme o risco do tomador e da plataforma; antes de fechar, confira o CET na proposta da instituição escolhida.
O Desenrola Brasil PJ oferece condições especiais para MEI e pequenas empresas renegociarem dívidas bancárias com desconto e prazo estendido. Consulte o portal oficial do Desenrola Brasil para verificar regras e vigência em 2026.
Já a transação tributária (Lei 13.988/2020) permite negociar débitos com a Receita Federal e a PGFN com descontos de até 65% sobre juros e multas. O parcelamento pode chegar a 120 meses pelo portal Regularize.
| Instrumento | Quando usar | Exigência | Economia |
|---|---|---|---|
| Renegociação direta | Margem para contraproposta | Dados organizados | Desconto pontual |
| Portabilidade (Res. 4.292) | CET acima do mercado | Proposta de outro banco | Redução de CET sem tarifa |
| SEP (Res. 4.656) | Crédito bancário negado | Cadastro em plataforma regulada | Taxa competitiva |
| Transação tributária (Lei 13.988) | Débito com Receita/PGFN | Adesão pelo portal Regularize | Até 65% off juros e multas |
Antes de escolher, compare o CET de cada alternativa com o custo atual. Uma redução de 2 pontos percentuais pode sinalizar que a troca vale a pena, mas verifique tarifas e garantias.
Renegociar sem corrigir a gestão financeira pós-acordo troca a dívida de lugar. O acordo só funciona se o fluxo de caixa comportar as parcelas sem comprometer a operação.
Separe conta PJ da pessoal, controle entradas e saídas toda semana e reserve um percentual fixo do faturamento para o acordo.
Use este checklist mensal para não descumprir o combinado:
Se o saldo projetado ficar abaixo das parcelas por dois meses seguidos, reabra a negociação antes de acumular novo atraso.
Antecipação de recebíveis transforma vendas a prazo em dinheiro disponível antes do vencimento. Use quando a parcela do acordo vence antes de você receber do cliente.
Um restaurante em São Paulo renegociou com fornecedores e precisava pagar parcelas fixas enquanto as vendas oscilavam. Ao receber vendas no Pix sem taxa e antecipar recebíveis conforme o plano contratado (D+1, Receba na Hora), equilibrou o caixa nos dias mais fracos e pagou as parcelas sem apertar a operação.
Se a antecipação não cobrir, o Empréstimo Inteligente da InfinitePay funciona como alternativa: o pagamento é uma porcentagem das vendas diárias, não parcela fixa. O desconto acompanha o faturamento, então semanas fracas não geram inadimplência nova.
Regra prática: prefira antecipação para cobrir descasamento de prazo. Reserve crédito PJ apenas quando a renegociação travar e você precisar de fôlego extra. Para evitar que o endividamento volte, aprenda a negociar com fornecedores e mantenha o fluxo de caixa equilibrado.
Calcule seu capital de giro, monte a contraproposta e vá para a negociação com dados reais. A Calculadora de Capital de Giro da InfinitePay mostra em minutos quanto a empresa pode pagar. Se precisar organizar entradas e saídas antes de sentar com o credor, use a planilha de fluxo de caixa.
Separar as finanças pessoais e da empresa significa manter contas bancárias distintas, um pró-labore fixo como sua remuneração e uma reserva para cada lado. Sem essa divisão, o lucro do negócio fica invisível.
Se a empresa é a sua única fonte de renda, a tentação aparece toda semana: pagar o mercado com o cartão do negócio ou tapar o buraco do caixa com o dinheiro da conta pessoal. O hábito parece inofensivo até o mês em que o imposto vence e o dinheiro já foi embora.
Porque misturar as contas esconde o lucro real: sem extrato limpo, você perde a visão dos gastos, não consegue definir a margem de lucro e gerencia o negócio no achismo. E a margem para erro é pequena: das empresas empregadoras abertas em 2017, apenas 37,3% ainda estavam ativas cinco anos depois, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE).
Leia mais:Como as dívidas podem prejudicar sua empresa
O hábito nasce de uma realidade: em pequenas e microempresas, o negócio costuma ser a única fonte de renda da família, então usar a conta empresarial para pagar despesas pessoais, ou tirar dinheiro do bolso para tapar um furo no caixa, parece natural. O preço aparece depois, em confusão, prejuízo e risco de ver a empresa falir.
A ordem importa: as contas separadas vêm primeiro, porque pró-labore, controle e reserva só funcionam quando o dinheiro entra na conta certa desde o começo.
Ter contas bancárias separadas é o primeiro passo e parece óbvio justamente porque quase todo mundo adia. Na conta de pessoa física ficam as despesas pessoais e domésticas; na conta de pessoa jurídica, os gastos da empresa.
| Conta | O que paga |
|---|---|
| Pessoa física | Aluguel da moradia, condomínio, luz e internet de casa, supermercado, escola dos filhos, seguro do carro, plano de saúde familiar |
| Pessoa jurídica | Folha salarial e pró-labore, pagamentos a fornecedores, aluguel do escritório ou da loja, impostos, taxas de cartão, material de trabalho |
Na hora de separar as contas, fique de olho nas condições de cada banco. Vários oferecem isenção de mensalidade e de taxas na abertura, o que faz diferença para quem está começando.
O pró-labore é a remuneração fixa mensal que o dono ou os sócios recebem pelo trabalho administrativo na empresa. Ele não é um salário de empregado, mas cumpre a mesma função na sua vida: com o mesmo valor entrando todo mês, você planeja o orçamento pessoal e para de sacar do caixa da empresa a toda hora. Na prática, quando o pró-labore não existe, o dono vira o saque automático de todo aperto, e é assim que as contas voltam a se misturar.
Sobre esse valor incide a contribuição do Instituto Nacional do Seguro Social, o INSS: 11% são descontados do sócio que trabalha na empresa, conforme a Receita Federal. Coloque esse custo na conta antes de definir o valor: um pró-labore de R$ 2.000 desconta R$ 220 de INSS.
Para chegar ao número, use duas referências. O piso é o salário mínimo, fixado em R$ 1.621 para 2026, porque a contribuição previdenciária do sócio não é calculada sobre valor menor. O teto é seu: o valor que o caixa suporta depois de impostos, fornecedores e um percentual de reserva.
Pró-labore também não se confunde com distribuição de lucros. O lucro distribuído é o excedente depois de impostos e contas pagas e, no Simples Nacional, é isento de Imposto de Renda para o sócio; o pró-labore, não. Use o pró-labore como renda fixa do mês e o lucro como a parte variável do ano.
Finanças separadas se sustentam com dois controles: categorias de despesa na vida pessoal e fluxo de caixa no negócio. Quanto mais organizados os gastos nos dois lados, menos razão você tem para misturá-los.
Nas finanças pessoais, crie categorias de despesas o mais detalhadas possível (alimentação, lazer, educação, contas da casa) para enxergar para onde o dinheiro vai. No negócio, controle o fluxo de caixa: acompanhe contas a pagar e a receber, planeje o estoque e avalie o capital de giro. O fluxo mostra se o negócio se paga; as categorias mostram se a sua renda alcança o mês.
Reservas separadas são a proteção contra imprevistos: sem elas, qualquer surpresa vira dinheiro tirado do lugar errado. Guarde um percentual fixo do pró-labore todo mês para a reserva pessoal e um percentual do que sobrar no caixa para a reserva do negócio.
Uma referência de tamanho para a reserva de emergência empresarial: acumule de três a seis meses dos custos fixos em cada um dos lados. E, em vez de deixar o dinheiro parado, procure aplicações com liquidez imediata.
A vida é corrida demais para controlar os gastos na ponta do lápis. Use um programa que mostre, separadamente, como vão as contas da empresa e as pessoais.
As planilhas eletrônicas são a opção mais simples e gratuita, como o Google Planilhas. Se planilha não é o seu formato, existem apps e softwares de gestão financeira em diferentes faixas de preço: é só escolher o que combina com o seu momento.
A Conta PJ da InfinitePay, por exemplo, já traz esse controle integrado: as vendas da maquininha e do Pix entram no app, que organiza entradas e saídas e fecha o caixa do dia sem planilha. A conta é gratuita e sem mensalidade, o Pix não tem taxa e as vendas no débito Visa e Mastercard têm taxa de 1,37% para quem fatura até R$ 20 mil por mês, com o dinheiro na conta em um dia útil.
Quem é Microempreendedor Individual, o MEI, aplica as mesmas cinco dicas com uma simplificação: não define pró-labore. A contribuição previdenciária do MEI já é recolhida dentro do DAS mensal, o Documento de Arrecadação do Simples Nacional, e o manual do eSocial do governo federal orienta que o MEI não cadastre pró-labore justamente porque a mensalidade fixa já cobre a Previdência.
A separação de contas continua valendo, e por um motivo prático: com uma conta empresarial recebendo tudo o que o negócio fatura, o extrato vira um registro automático do faturamento, e você enxerga com antecedência quando o limite anual de faturamento do MEI está perto de ser atingido.
Recapitulando o caminho: contas separadas, pró-labore com piso no salário mínimo e teto no caixa, categorias pessoais e fluxo de caixa no negócio, reservas de três a seis meses e uma ferramenta que faça o controle por você. Quem é MEI simplifica ainda mais: sem pró-labore, com a mensalidade fixa do DAS e contas separadas para vigiar o faturamento.
O primeiro passo custa zero: a Conta PJ da InfinitePay abre em minutos, sem mensalidade e com Pix gratuito, e o controle financeiro integrado mantém as entradas e saídas do negócio visíveis no mesmo app em que você recebe das vendas. Separado o caixa, o que sobra é disciplina: pró-labore no dia marcado, reservas alimentadas todo mês e lucro distribuído só depois das contas pagas.

A reserva de emergência empresarial é o capital que você mantém separado do caixa operacional para cobrir despesas em momentos de queda de receita, imprevistos ou crises. Diferente da poupança, que é um produto financeiro específico com rendimento limitado, a reserva é um conceito de planejamento: o dinheiro pode ficar aplicado em Tesouro Selic, CDB com liquidez diária ou fundos DI, desde que tenha segurança e liquidez imediata. Neste guia você confere como montar a reserva do seu negócio em 4 passos, com benchmark de valor, opções de investimento e quando acionar o fundo.
A reserva de emergência é um fundo de contingência, também chamado de colchão financeiro, que protege a empresa de intercorrências como atraso de recebimentos, quebra de estoque, quedas sazonais de vendas ou despesas não previstas. O objetivo não é render muito, mas garantir que o negócio continue operando sem recorrer a empréstimos caros de última hora.
É comum confundir reserva de emergência com poupança. A poupança é um produto bancário tradicional com rendimento de 0,5% ao mês mais a Taxa Referencial, ou TR, que é a parcela variável da regra da poupança, quando a Taxa Selic está acima de 8,5% ao ano. A reserva é a estratégia de guardar dinheiro para imprevistos, e a poupança é apenas um dos lugares onde esse dinheiro pode ficar, embora não seja o mais eficiente. O Portal do Investidor do governo federal indica o Tesouro Selic como o título ideal para a reserva de emergência por ter liquidez diária e garantia do Tesouro Nacional.
O primeiro passo para montar a reserva é monitorar o fluxo de caixa, que é o registro de todas as entradas e saídas de dinheiro do seu negócio em um período. Sem esse controle, você não sabe quanto dinheiro está circulando nem quanto sobra para poupar todo mês.
Anote diariamente cada movimentação com data, valor e categoria. Uma venda no cartão entra como receita, mas só vira caixa no prazo de recebimento da maquininha. Um pagamento de fornecedor à vista sai no mesmo dia, enquanto um boleto parcelado compromete datas futuras. Esse detalhamento revela o custo real da operação e os períodos de menor liquidez.
Adote uma ferramenta de gestão financeira para visualizar despesas fixas e variáveis sem lançamento manual. Planilhas funcionam para começar, mas sistemas integrados à sua conta digital registram cada venda e cada Pix automaticamente. O objetivo é enxergar o saldo disponível antes de assumir qualquer despesa nova.
A maioria das pequenas e microempresas não tem um lucro que permita separar dinheiro todo mês sem apertar a operação. Antes de definir o valor da reserva, identifique onde estão os desperdícios e estabeleça uma meta de corte.
Analise processos e operações para encontrar o que consome recursos sem gerar retorno. Compare fornecedores, renegocie contratos antigos e revise assinaturas que não são mais usadas. Cortes pequenos e consistentes, somados ao longo de meses, formam a base da sua reserva.
Cortar custos exige critério. Demitir um funcionário essencial ou reduzir a qualidade do produto pode trazer resultado imediato no caixa e prejudicar o faturamento a médio prazo. Priorize cortes em despesas que não afetam a entrega ao cliente, como tarifas bancárias, serviços duplicados e consumo de energia.
Com o fluxo de caixa monitorado e os gastos revisados, é hora de definir o valor mensal da reserva. A recomendação do Sebrae é considerar todos os gastos fixos e variáveis de pelo menos 6 meses para calcular o total da reserva, conforme orienta a comunidade Sebrae sobre reserva de emergência. Para empresas com receita menos previsível, reserve de 6 a 12 meses.
O tempo de cobertura varia conforme a estabilidade da receita e o ciclo de cobrança do seu segmento. Veja a referência por perfil de negócio:
<w-table>
| Perfil de negócio | Meses de custos fixos recomendados | Fatores que aumentam a reserva |
|---|---|---|
| MEI e microempresa de serviços | 3 a 6 meses | Receita sazonal, poucos clientes fixos |
| Pequena empresa de comércio | 6 a 9 meses | Estoque parado, prazo longo de recebimento |
| Empresa com vendas parceladas | 9 a 12 meses | Recebimento em 30, 60 ou 90 dias |
Suponha uma empresa com R$ 30 mil de custos fixos mensais entre aluguel, salários, impostos e fornecedores. Para uma reserva de 6 meses, o total é R$ 180 mil. Se o lucro médio mensal é R$ 10 mil, destinando 50% para a reserva, a empresa leva 3 anos para completar o fundo. Esse é um cenário ilustrativo: ajuste os meses e o percentual conforme a realidade do seu fluxo de caixa.
A quantia poupada deve ser proporcional ao lucro, ou seja, a diferença entre receita e despesas, custos e impostos. Comece com 10% a 20% do lucro mensal se a margem é apertada, e aumente para 30% a 50% quando a operação estabilizar. Guarde primeiro e gaste o excedente depois, não o contrário.
O fator decisivo para a reserva é a liquidez, que é a facilidade de sacar o dinheiro sem perda. A reserva também precisa de segurança, garantida por fundos de proteção ou pelo Tesouro Nacional. O rendimento vem em terceiro lugar: a reserva não é um investimento de crescimento, é uma proteção. A Anbima, associação das instituições do mercado financeiro, recomenda três opções principais para a reserva de emergência.
O Tesouro Selic é um título público emitido pelo Tesouro Nacional que rende aproximadamente 100% da Taxa Selic, que é a taxa básica de juros definida pelo Banco Central. Tem liquidez diária porque o Tesouro garante a recompra do título a qualquer momento, e é considerado o investimento mais seguro do mercado pela garantia do Tesouro Nacional. O Portal do Investidor do governo federal indica o Tesouro Selic como o título ideal para a reserva de emergência, e investimentos de até R$ 10 mil têm isenção da taxa de custódia da B3.
O Certificado de Depósito Bancário, ou CDB, com liquidez diária é um título emitido por bancos para captar recursos. Em geral, paga uma porcentagem do Certificado de Depósito Interbancário, ou CDI, que é o indicador que acompanha a Taxa Selic de perto. Os CDBs são protegidos pelo Fundo Garantidor de Créditos, o FGC, que devolve o dinheiro ao investidor se a instituição emissora não pagar, com limite de R$ 250 mil por CPF e instituição e teto geral de R$ 1 milhão a cada 4 anos.
Os fundos DI são condomínios financeiros administrados por um gestor profissional que investe em títulos de renda fixa de baixo risco. O resgate costuma ficar disponível no dia seguinte ao pedido, e o rendimento acompanha o CDI. A vantagem é a praticidade, mas é preciso observar a taxa de administração, que reduz o retorno líquido.
A poupança rende menos que o Tesouro Selic e o CDB atrelado ao CDI. Com a Selic acima de 8,5% ao ano, a poupança paga 0,5% ao mês mais a TR, enquanto o Tesouro Selic rende próximo a 100% da Selic. A diferença parece pequena em R$ 1.000, mas em volumes maiores como R$ 50 mil de capital de giro, a poupança deixa de render mais de R$ 3.000 em um ano. A poupança é isenta de Imposto de Renda, ou IR, enquanto os outros investimentos pagam IR sobre o rendimento, mas mesmo assim costumam render mais.
A reserva existe para situações que ameaçam a continuidade da operação. Use o fundo quando a queda de receita impede o pagamento de custos fixos essenciais como folha de salários, aluguel e impostos, quando um imprevisto gera despesa não prevista e urgente como reparo de equipamento crítico, ou quando um cliente atrasa um recebimento que desequilibra o caixa do mês.
Não confunda a reserva com capital de giro. O capital de giro é o dinheiro que circula na operação para pagar fornecedores e receber clientes no dia a dia. A reserva é o dinheiro que fica parado, aplicado e separado, para ser usado só em emergência. Investir a reserva em estoque, expansão ou oportunidades de negócio destrói a função do fundo e deixa a empresa desprotegida.
O erro mais frequente é usar o dinheiro da reserva para cobrir buracos de caixa rotineiros. Se toda vez que falta dinheiro no mês você recorre à reserva, o fundo nunca se completa. Separe as contas: o capital de giro cobre a operação, a reserva cobre emergências.
Muitos empreendedores colocam a reserva na poupança por inércia. O rendimento menor corrói o poder de compra do fundo ao longo do tempo por causa da inflação. Tesouro Selic, CDB atrelado ao CDI e fundos DI rendem mais e mantêm a liquidez diária.
Se o dinheiro da reserva fica misturado com contas pessoais, você perde o controle sobre o que pertence à empresa. Abra uma conta PJ dedicada e aplique a reserva em um investimento separado para não confundir os objetivos.
A reserva não é capital para investir em promoções, estoque promocional ou expansão. Se surge uma oportunidade de negócio, crie uma reserva de oportunidade separada. Usar a reserva de emergência para investir deixa a empresa vulnerável na próxima crise.
Se a reserva ainda não está completa e o caixa aperta antes do previsto, uma linha de crédito rápida pode evitar atrasos em pagamentos essenciais. O Empréstimo Inteligente InfinitePay libera dinheiro na conta em segundos, com pagamento facilitado a partir de uma porcentagem das suas vendas. Você contrata pelo app, recebe a análise de crédito na hora e quita no seu ritmo. A linha é uma alternativa para emergências, não substitui a reserva: assim que o caixa normalizar, retome a construção do fundo.
A reserva de emergência é o que separa uma empresa que atravessa crises de uma que fecha as portas no primeiro aperto de caixa. Comece com o valor que couber no seu orçamento, mesmo que seja pouco, e aumente conforme o planejamento financeiro da sua empresa ganhar previsibilidade. O importante é começar e manter a disciplina até completar o fundo.