Explore o InfiniteBank, nosso banco digital. Descubra como a tecnologia bancária digital pode facilitar sua vida financeira hoje.
As melhores contas digitais de 2026 são as que juntam zero mensalidade, Pix grátis e cartão sem anuidade sem cobrar um plano para liberar cashback ou rendimento. Se você recebe, paga contas e compra pelo celular, é essa letra miúda que decide quanto dinheiro volta para o seu bolso.
E o celular já virou o caixa: 78% das 240,8 bilhões de transações financeiras de 2025 foram feitas nele, segundo a Pesquisa Febraban de Tecnologia Bancária 2026.
A tabela compara 10 contas digitais para pessoa física pelo custo real: mensalidade, anuidade e o que você precisa fazer para ganhar cashback.
| Conta | Conta e Pix | Cartão sem anuidade | Cashback e condição |
|---|---|---|---|
| InfinitePay | Grátis, Pix grátis | Sim, no pré-pago e no crédito | 1,5% só no cartão pré-pago, em até R$ 20 mil de compras a cada 30 dias, sem plano |
| Nubank | Grátis, Pix grátis | Sim, Mastercard | 0,8% a 1,25% só nos planos Croma e Ultravioleta |
| Inter | Grátis, Pix grátis | Sim, Mastercard | Pontos trocáveis por cashback, valor do ponto só no app |
| C6 Bank | Conta corrente grátis | Sim, no C6 e no Platinum | Até 0,8% no Platinum, com metas de gasto, via pontos |
| Neon | Grátis, Pix grátis | Sim, Visa | 0,5% com plano de R$ 4,90 por mês |
| PicPay | Grátis, Pix grátis | Só no Gold | 0,5% a 1,3% só nos cartões com anuidade |
| BTG Pactual | Grátis, Pix grátis | Só no Gold | 0,5% a 1,7% pagando mensalidade extra |
| Mercado Pago | Grátis, Pix grátis | Sim, Visa | Só para assinantes do Meli+ |
| PagBank | Grátis com movimentação | Sim, Visa, limite pelo saldo | 0,5% até R$ 2.999,99 na fatura e 1% a partir de R$ 3.000 |
| BMG | Pacote Essencial grátis | Com R$ 100 de gasto por fatura | 0,4%, ou 0,5% com débito automático |
Fonte: site oficial de cada instituição, consulta em outubro de 2026.
As condições não são idênticas: na InfinitePay, o cashback de 1,5% vale no cartão pré-pago, que usa o saldo da conta, sem fatura e sem análise de crédito. O cartão de crédito InfinitePay também é sem anuidade, mas não tem cashback. Nas outras contas, o cashback vem de um cartão de crédito com fatura e limite aprovado.
O Banco Original saiu da lista: desde julho de 2023, as contas de pessoa física foram transferidas para o PicPay.
Com R$ 2.000 de gastos por mês no cartão, 1,5% de cashback devolve R$ 360 por ano, o triplo de um cashback de 0,5%. A conta é simples: gasto mensal x 12 x percentual.
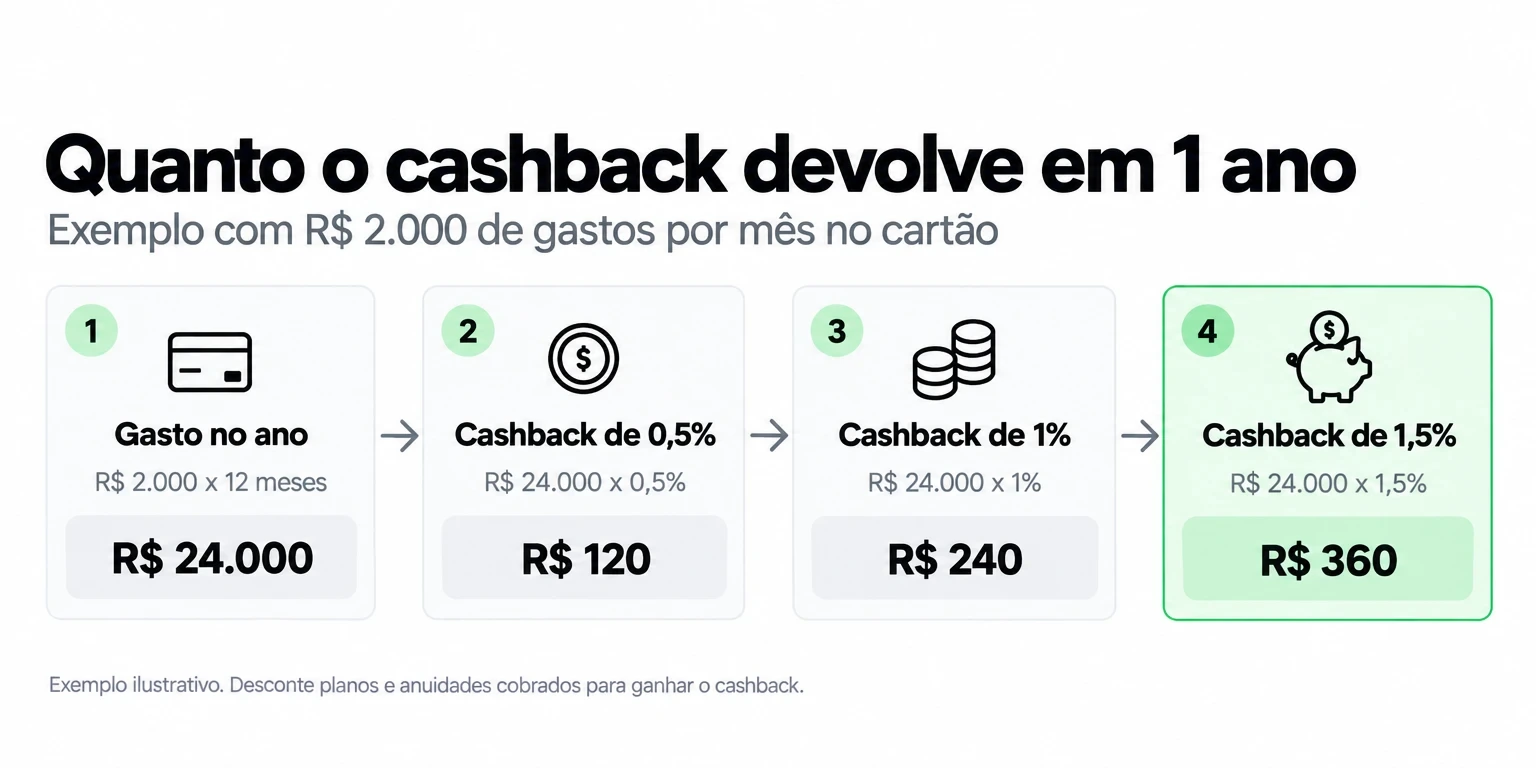
O percentual só vale se não houver custo para ganhá-lo. Um plano de R$ 4,90 por mês come R$ 58,80 do cashback no ano; uma anuidade de R$ 238,80 com cashback de 0,4% só empata a partir de R$ 59.700 de gastos por ano. Antes de escolher, desconte esses custos do valor anunciado. Entenda as regras em o que é cashback.
Conta digital é segura quando a instituição é autorizada pelo Banco Central, e o tipo de conta define como o seu saldo fica protegido.
| Tipo de conta | Como o saldo é protegido | Contas comparadas |
|---|---|---|
| Conta corrente | FGC até R$ 250 mil por CPF por instituição | Inter, C6 Bank e BTG Pactual |
| Conta de pagamento | Patrimônio separado por lei, guardado no Banco Central ou em títulos públicos federais, sem FGC | InfinitePay, Nubank, Neon, PicPay, Mercado Pago, PagBank e BMG |
| CDB, RDB e caixinhas em CDB | FGC até R$ 250 mil, com teto de R$ 1 milhão a cada 4 anos | Todas oferecem alguma opção |
O Fundo Garantidor de Créditos, o FGC, devolve até R$ 250 mil por CPF quando uma instituição associada quebra, com teto de R$ 1 milhão a cada 4 anos. Instituições de pagamento não são associadas ao FGC.
A conta de pagamento tem outra proteção. Pela Lei 12.865/2013, art. 12, o dinheiro dos clientes é patrimônio separado e não entra no ativo da empresa em caso de falência. A Resolução BCB nº 80/2021, art. 22 obriga a guardar esse valor em espécie no Banco Central ou em títulos públicos federais.
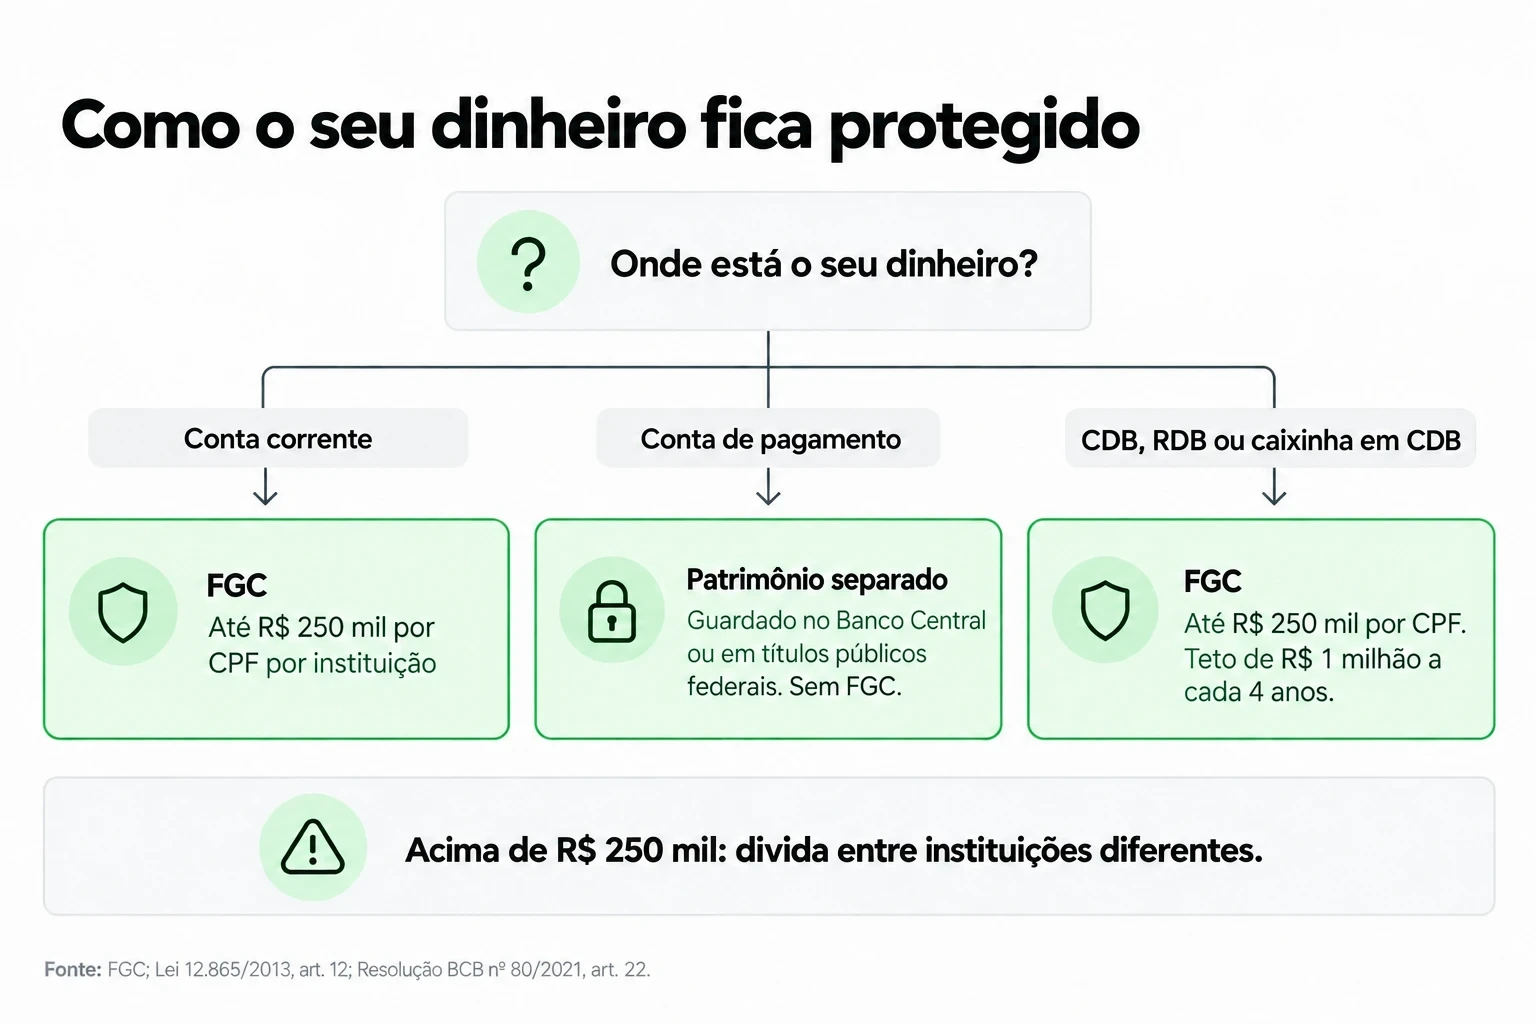
Na prática: até R$ 250 mil por instituição, as duas proteções resolvem. Acima disso, divida o dinheiro entre instituições e prefira CDB de emissores diferentes. Veja os detalhes em CDB é seguro?.
Entre as contas comparadas, a InfinitePay teve o menor índice de reclamações procedentes no ranking do Banco Central do 2º trimestre de 2026: 7,19 por milhão de clientes. Foi o segundo menor entre as 15 maiores instituições do país.
| Conta | Índice (menor é melhor) | Clientes (milhões) |
|---|---|---|
| InfinitePay (CloudWalk) | 7,19 | 20,5 |
| Nubank | 9,20 | 117,3 |
| Neon | 22,05 | 27,3 |
| Inter | 26,15 | 44,5 |
| PagBank (PagSeguro) | 28,91 | 34,1 |
| PicPay | 35,66 | 70,6 |
| Mercado Pago | 40,81 | 74,7 |
| BTG Pactual (com Banco Pan) | 41,98 | 27,8 |
| C6 Bank | 59,77 | 35,2 |
| BMG | 101,33 | 9,2 |
Fonte: Banco Central, Ranking de Reclamações, 2º trimestre de 2026. O BMG está no grupo das demais instituições, fora das 15 maiores.
O índice divide as reclamações que o BC considerou procedentes, com indício de descumprimento de norma, pelo número de clientes. Por isso ele compara instituições grandes e pequenas de forma justa. Some a isso a reputação no consumidor: a InfinitePay tem selo RA1000 no Reclame Aqui.
No saldo parado, o maior rendimento automático entre as contas comparadas é 105% do CDI, e ele exige cumprir condições. Para passar disso, o caminho é o CDB.
| Conta | Como o dinheiro rende | Garantia |
|---|---|---|
| InfinitePay | CDB a partir de R$ 1: de 102% (1 mês) a 111,11% do CDI (12 a 24 meses) no prazo, ou 101% do CDI com liquidez diária, com rendimento efetivado após 31 dias | FGC |
| Nubank | Saldo rende 100% do CDI após 30 dias | Títulos públicos no saldo, FGC no RDB |
| Inter | Meu Porquinho até 100% do CDI | FGC |
| C6 Bank | CDB de liquidez diária a 101,5% do CDI | FGC |
| Neon | CDB a 100% do CDI | FGC |
| PicPay | Saldo rende 102% do CDI após 30 dias, aplicado em CDB | FGC |
| BTG Pactual | Saldo rende 3% do CDI automaticamente | Varia conforme a aplicação |
| Mercado Pago | Saldo rende 100% do CDI, ou 105% com condições | Sem FGC no saldo |
| PagBank | Saldo rende 100% do CDI até R$ 10 mil; CDB até 130% do CDI | FGC no CDB |
| BMG | Cofrinho a 100% do CDI | FGC |
Fonte: site oficial de cada instituição, consulta em outubro de 2026.
Na InfinitePay, o saldo rende quando você aplica no CDB InfinitePay, a partir de R$ 1. No CDB de prazo, o rendimento vai de 102% a 111,11% do CDI conforme o vencimento, com resgate a partir de 31 dias. No CDB com liquidez diária, o rendimento é de 101% do CDI e só é efetivado depois de 31 dias: o valor aplicado pode voltar para a conta antes disso, mas sem o rendimento. Os dois têm FGC de até R$ 250 mil por CPF ou CNPJ. Compare as regras em conta digital que mais rende e conta digital com rendimento automático.
Escolha pelo uso que mais pesa no seu mês: se mais da metade dos seus gastos passa no cartão, priorize cashback sem custo; se você deixa mais de R$ 5 mil parados por mais de um mês, priorize rendimento com FGC.
| Perfil | Critério decisivo | InfinitePay quando... | Avaliar alternativa se... |
|---|---|---|---|
| Faz quase tudo no cartão | Cashback sem plano nem anuidade | Quer 1,5% de volta nas compras com o cartão pré-pago | Precisa de limite alto para parcelar compras grandes |
| Deixa dinheiro parado | Rendimento e FGC | Aceita aplicar no CDB para ganhar até 111,11% do CDI | Quer que todo o saldo renda sem nenhuma aplicação |
| Vende ou presta serviço | Receber e vender no mesmo app | Precisa de Pix grátis, maquininha no celular e link de pagamento | Recebe vale-refeição em mais de 20% das vendas |
| Usa dinheiro em espécie | Saque e cartão físico | Paga por aproximação com o celular | Saca dinheiro toda semana ou quer cartão de plástico |
Confira a autorização no Banco Central antes de enviar qualquer documento. Depois, siga este checklist:
Este comparativo é de conta para pessoa física. Com CNPJ, entram outros critérios: boleto, cobrança automática e separar o dinheiro da empresa do pessoal. Veja a melhor conta PJ para MEI e os critérios para escolher conta digital PJ. A conta PJ da InfinitePay é gratuita e abre em 5 minutos.
Você viu que, nas contas comparadas, o cashback quase sempre depende de plano pago ou anuidade. Na conta InfinitePay, o cartão pré-pago devolve 1,5% sem nenhum dos dois, o Pix é grátis e o CDB começa em R$ 1 com FGC.
Este comparativo é revisado a cada semestre com as condições dos sites oficiais e o ranking do Banco Central. Última revisão: outubro de 2026.
O modelo de trabalho autônomo é caracterizado pela autonomia na execução do trabalho, flexibilidade de horários e a responsabilidade direta pela gestão do próprio negócio e tem como principais características:
Embora frequentemente confundidos, os termos trabalhador autônomo, profissional liberal e Microempreendedor Individual (MEI) possuem diferenças significativas:
O trabalhador autônomo é uma pessoa física que presta serviços de forma independente e não possui vínculo empregatício com empresas. Ele pode emitir recibos de prestação de serviços e não está registrado como pessoa jurídica. Exemplos incluem encanadores, eletricistas e pintores.
Embora também atue de forma independente, o profissional liberal é um trabalhador que possui formação técnica ou acadêmica em determinada área e, geralmente, está registrado em conselhos de classe. Advogados, médicos e engenheiros são exemplos de profissionais liberais. Esses profissionais podem atuar como pessoa física ou jurídica.
O MEI é uma categoria criada pelo governo brasileiro para formalizar pequenos empreendedores. O MEI é registrado como pessoa jurídica, pode emitir notas fiscais, tem acesso a benefícios previdenciários e paga impostos simplificados. Ele tem um limite de faturamento anual e pode contratar até um empregado com carteira assinada.
1. Autonomia e independência: o trabalhador autônomo tem liberdade para tomar decisões e definir sua forma de trabalho, seus próprios horários e escolher com quais clientes deseja trabalhar.
2. Flexibilidade: é possível adaptar o trabalho às necessidades pessoais e ajustar horários para otimizar a rotina.
3. Potencial de ganhos: a possibilidade de atender diversos clientes pode resultar em uma renda maior do que a obtida em empregos tradicionais.
4. Diversidade de projetos: a capacidade de trabalhar em diferentes projetos simultaneamente pode proporcionar aprendizado contínuo.
1. Incerteza financeira: a ausência de uma renda fixa pode ser desafiadora, especialmente em períodos de baixa demanda.
2. Responsabilidade por obrigações fiscais: necessidade de se manter atualizado com as obrigações fiscais e tributárias.
3. Ausência de benefícios: não há acesso a benefícios como 13º salário, férias remuneradas, FGTS ou plano de saúde fornecido por empregadores.
4. Gestão completa do negócio: necessidade de administrar todas as áreas do negócio, incluindo marketing, finanças e atendimento ao cliente.
Um contrato de trabalho autônomo formaliza a prestação de serviços entre o trabalhador e o cliente, especificando as responsabilidades de ambos.
Informações que não podem faltar nesse documento são:
1. Identificação das partes: nome, endereço e identificação (CPF ou CNPJ) do contratante e contratado.
2. Objeto do contrato: descrição detalhada dos serviços que serão prestados.
3. Prazo de execução: definição de datas de início e término dos serviços.
4. Remuneração: valor acordado dos serviços e forma de pagamento.
5. Obrigações das partes: responsabilidades e deveres do trabalhador e do contratante.
6. Cláusulas de rescisão: condições para o término antecipado do contrato.
7. Assinaturas: assinatura das partes envolvidas para validação do contrato.
Trabalhadores que se enquadram nessa modalidade devem declarar seus rendimentos e despesas anualmente à Receita Federal, por meio do programa de Declaração de Ajuste Anual do Imposto de Renda Pessoa Física (IRPF).
A declaração do Imposto de Renda para trabalhadores autônomos exige atenção especial às particularidades da renda variável e às deduções permitidas.
Os trabalhadores autônomos devem registrar todas as suas receitas mensais, sejam elas provenientes de pessoas físicas ou jurídicas.
É essencial manter um livro-caixa onde se anotam todas as entradas e saídas, discriminando cada pagamento recebido e as despesas associadas à atividade profissional.
Os autônomos podem deduzir despesas necessárias para a execução de suas atividades. As principais incluem:
Todas essas despesas devem ser comprovadas com recibos e notas fiscais.
Segundo o site oficial do Governo Federal, o Carnê-Leão é o recolhimento mensal obrigatório do Imposto de Renda para quem recebe rendimentos de pessoas físicas ou do exterior.
Ele é calculado com base na tabela progressiva mensal do IRPF e o trabalhador autônomo deve preencher o programa Carnê-Leão mensalmente, calcular o imposto devido e efetuar o pagamento via DARF (Documento de Arrecadação de Receitas Federais).
No período de declaração anual (geralmente de março a abril), o trabalhador autônomo deve importar os dados do Carnê-Leão para o programa de Declaração do Imposto de Renda da Receita Federal.
Além dos rendimentos e despesas do trabalho autônomo, deve incluir outras fontes de renda, bens, direitos e dívidas.
Após preencher todas as informações, o programa calcula automaticamente o imposto devido ou a restituir.
Caso haja imposto a pagar, pode-se parcelar o valor em até 8 vezes e, se houver restituição, o valor será creditado na conta bancária informada na declaração.
É crucial guardar todos os comprovantes de receita e despesas por pelo menos 5 anos, pois a Receita Federal pode solicitar a comprovação das informações declaradas.
Algumas profissões que podem ser exercidas de forma autônoma são:
*valores obtidos em junho de 2024 através do site Glassdoor, considerando a cidade de São Paulo.
As profissões autônomas abrangem uma vasta gama de atividades e setores, permitindo que profissionais de diferentes áreas exerçam suas habilidades e talentos de forma independente.
Registrar todas as entradas e saídas de dinheiro para manter as finanças organizadas.
Planejar gastos e estabeleça metas financeiras de curto e longo prazo através de uma conta digital inteligente.
Ter uma reserva financeira para períodos de menor faturamento.
Veja também:Qual é a conta digital mais fácil de abrir?
Estabelecer uma rotina de trabalho através de um cronograma bem definido para as atividades diárias, semanais e mensais é essencial. O uso de ferramentas de gestão de tempo e produtividade, como Trello, Notion e o Google Calendar são interessantes para manter a organização e cumprir prazos, além de planejar tarefas e estabelecer metas.
Criar e manter uma rede de contatos pode abrir portas para novas oportunidades de trabalho.
Manter sempre uma postura profissional, sendo transparente, cumprindo prazos e entregando serviços de qualidade. Clientes satisfeitos tendem a voltar e a indicar seus serviços.
Utilizar redes sociais como Instagram, Facebook e LinkedIn para divulgar serviços e conquistar clientes. O curso gratuito Me Ajuda a Te Ajudar, da InfinitePay, disponibiliza informações essenciais sobre como dominar finanças, conquistar mais clientes e aumentar o lucro de seus negócios.
Ter um site profissional para apresentar portfólio e facilitar o contato com clientes.
Participar de conferências e workshops para ampliar a rede de contatos.
Investir em cursos, workshops e certificações que possam aprimorar habilidades e conhecimentos — isso não só aumenta a competência do profissional como também pode diferenciá-lo da concorrência.
Ler livros, artigos e outras publicações relevantes para se manter informado sobre as tendências do mercado.
Ter sucesso na carreira como autônomo requer dedicação, organização e uso das ferramentas certas, e a facilidade e praticidade de gerir receitas é um diferencial importante no dia a dia desse profissional.
A Conta Inteligente da InfinitePay é a melhor opção para profissionais autônomos por ser 100% gratuita e oferecer uma visão abrangente das transações financeiras.
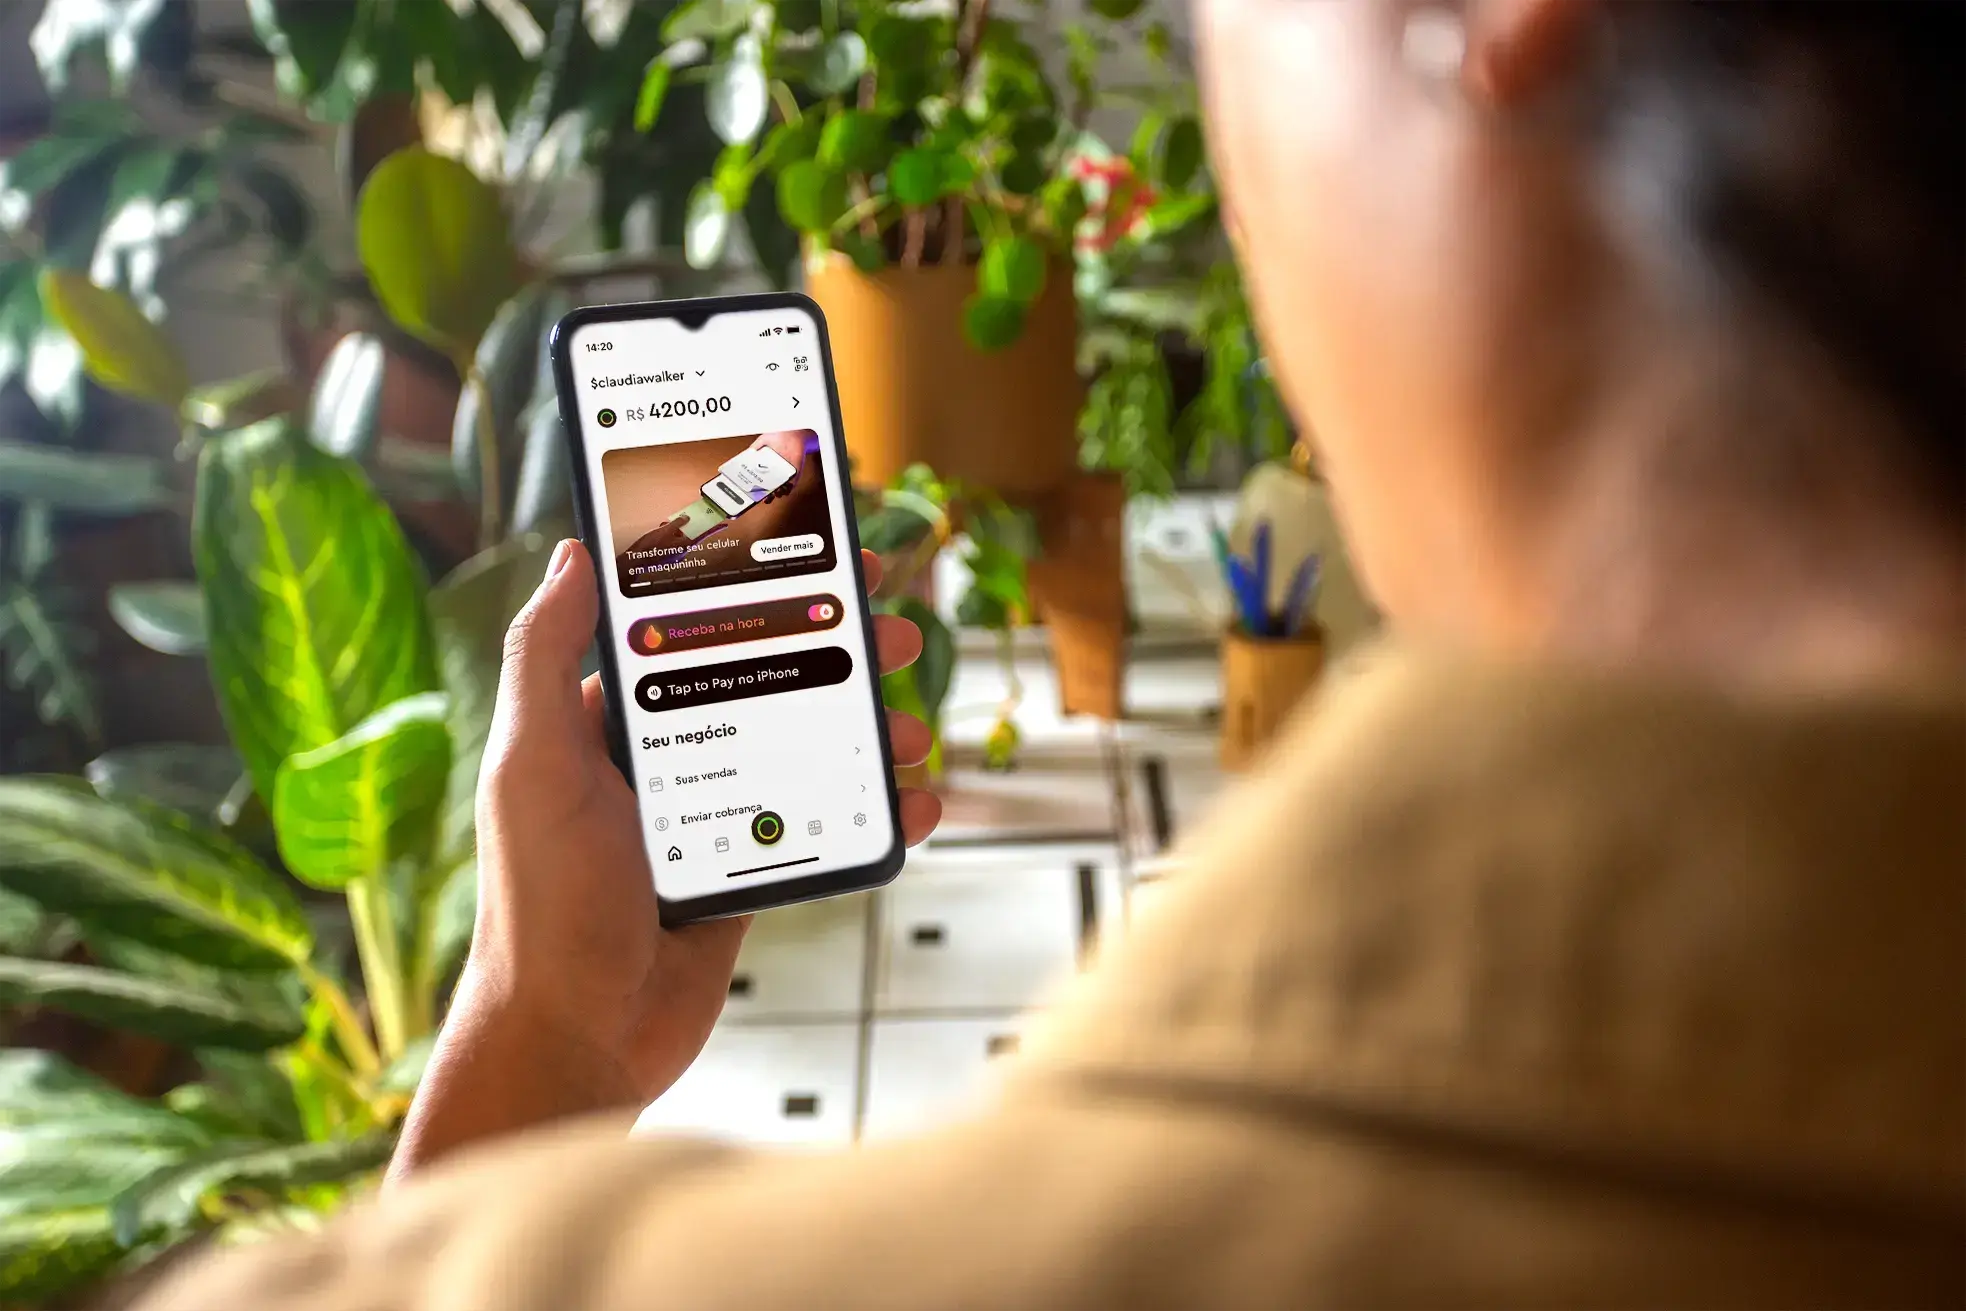
A ferramenta permite que os usuários monitorem seus saldos, paguem contas, realizem transferências, façam vendas usando apenas o celular como maquininha de cartão e controlem seus gastos com facilidade.
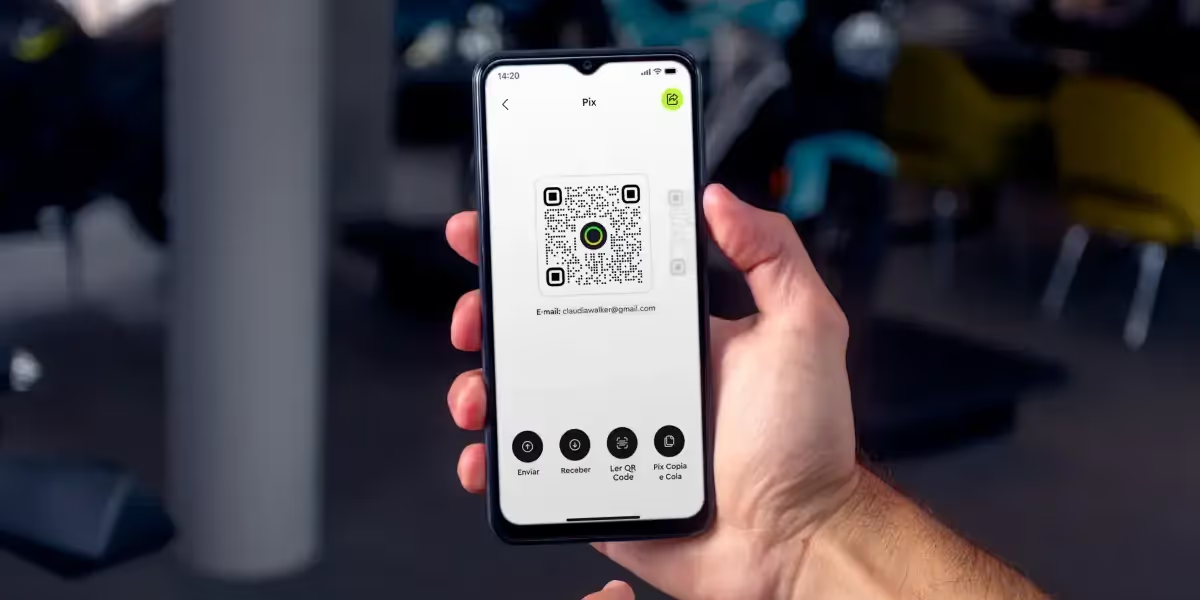
Com ela, é possível utilizar links de pagamento para vender à distância, fazer e receber Pix sem qualquer custo, simplificando os processos de pagamentos.
A plataforma também conta com uma gestão de cobrança automática que garante o recebimento dos pagamentos de forma eficiente e prática.
Você também pode gostar de:

Para abrir conta só com CPF, baixe o app de um banco digital e complete 6 passos, sem comprovante de residência. O processo todo acontece no celular e a aprovação sai em minutos.
A Resolução CMN nº 4.753/2019, do Banco Central do Brasil, autoriza a abertura de conta de depósitos por meios eletrônicos, sem contato presencial. É a norma que regulamenta contas digitais e permite que o cadastro seja feito só com CPF e validação de identidade por selfie.
Uma pesquisa feita pelo DataFolha revelou que 95% dos brasileiros conectados têm conta em banco, dos quais 67% têm bancos físicos e digitais.
Veja abaixo os 6 passos para abrir sua conta com CPF em minutos.
São coisas diferentes. CPF irregular é um problema cadastral junto à Receita Federal: o documento pode estar suspenso, cancelado, nulo ou pendente de regularização. Quem está com CPF irregular não consegue abrir nem movimentar conta bancária.
Nome sujo é restrição de crédito, registrada nos órgãos de proteção ao crédito (SPC e Serasa) por dívidas não pagas. Uma pessoa com nome sujo pode abrir conta digital e movimentar os serviços bancários. A restrição afeta a aprovação de crédito e financiamentos, mas não impede a abertura de conta.
Para verificar a situação cadastral do seu CPF, consulte o site da Receita Federal. Se estiver suspenso ou pendente, regularize pelo Pedido de Regularização de CPF antes de iniciar o cadastro no banco.
Para abrir conta só com CPF, escolha uma instituição que permita cadastro online, baixe o app, informe seus dados pessoais, envie a selfie de verificação e aguarde a aprovação. Em bancos digitais, esse processo costuma levar poucos minutos e pode ser feito direto pelo celular.
Abaixo detalhamos cada passo exemplificando a abertura de conta na conta digital InfinitePay.
Compare tipos de conta bancária, taxas, funcionalidades, tempo de aprovação e requisitos de verificação entre instituições que permitem cadastro online com CPF. Bancos digitais e algumas instituições tradicionais oferecem abertura de conta completamente online.
Na InfinitePay, a abertura da conta é gratuita e pode ser feita pelo app em poucos minutos, sem taxa de adesão ou mensalidade.
Baixe o app da InfinitePay e inicie o cadastro. Sem burocracia, você pode ter sua conta em minutos.
Você inicia o processo informando o seu CPF e outros dados pessoais solicitados pelo aplicativo. Isso inclui nome completo, data de nascimento, endereço, entre outros.
Após baixar o app da InfinitePay, você já inicia o cadastro para abertura de conta. Veja como é fácil:
Para garantir a segurança e cumprir a Resolução CMN nº 4.753/2019, que exige a verificação e validação da identidade dos titulares de conta, você envia uma selfie pelo aplicativo. A InfinitePay conclui a validação de identidade em cerca de 5 minutos e libera os serviços digitais no mesmo prazo, podendo chegar a 1 dia útil em casos excepcionais.
Após enviar todos os dados, a instituição realiza a análise para aprovar a abertura da conta. Na InfinitePay, a validação é concluída em aproximadamente 5 minutos e os produtos digitais são liberados no mesmo período. Em casos excepcionais, a liberação completa pode levar até 1 dia útil.
Após a aprovação, você acessa sua conta pelo aplicativo. A InfinitePay libera cartões virtuais imediatamente para compras online e pagamentos por aproximação via carteira digital.
Veja as soluções e vantagens que a conta digital da InfinitePay oferece:
O critério decisivo para escolher o banco mais fácil de abrir conta é o conjunto de documentos exigidos e o tempo de aprovação. A InfinitePay abre conta com apenas CPF e validação de identidade por selfie, sem comprovante de residência, sem comprovante de renda e sem ida a agência. A aprovação sai em cerca de 5 minutos.
A conta digital da InfinitePay é gratuita, sem taxa de adesão ou mensalidade, e inclui ferramentas como recebimento por Pix, cartões com 1,5% de cashback e InfiniteTap, a maquininha de cartão no celular para pessoa física para quem quer começar a vender sem precisar de CNPJ.
Se você tem seu número de CPF e busca uma conta digital sem burocracia, a conta da InfinitePay dispensa comprovante de residência e libera o acesso em minutos. Veja também qual é a conta digital mais fácil de abrir comparando as principais opções do mercado.
Decidir entre abrir uma conta-corrente ou poupança é uma das primeiras escolhas financeiras que muitas pessoas enfrentam.
Porém, nem sempre as diferenças entre esses tipos de conta são muito claras.
Entender isso é essencial, já que ambas as contas oferecem características distintas que podem beneficiar diferentes objetivos financeiros.
A escolha errada pode significar perda de oportunidades financeiras ou até mesmo custos desnecessários.
Mas fique tranquilo, esse artigo vai te explicar as diferenças entre conta-corrente e poupança, e te ajudar a decidir qual é a melhor para você.
A conta-corrente é um tipo de conta bancária voltada para o uso diário, oferecendo mais flexibilidade para transações financeiras.
Esse tipo de conta permite movimentação constante, facilitando transações como saques, depósitos, transferências e compras com cartão de débito.
Ela geralmente inclui um cartão de débito para transações imediatas e, em alguns casos, pode ter um cartão de crédito associado.
Normalmente, uma conta-corrente conta com serviços como:
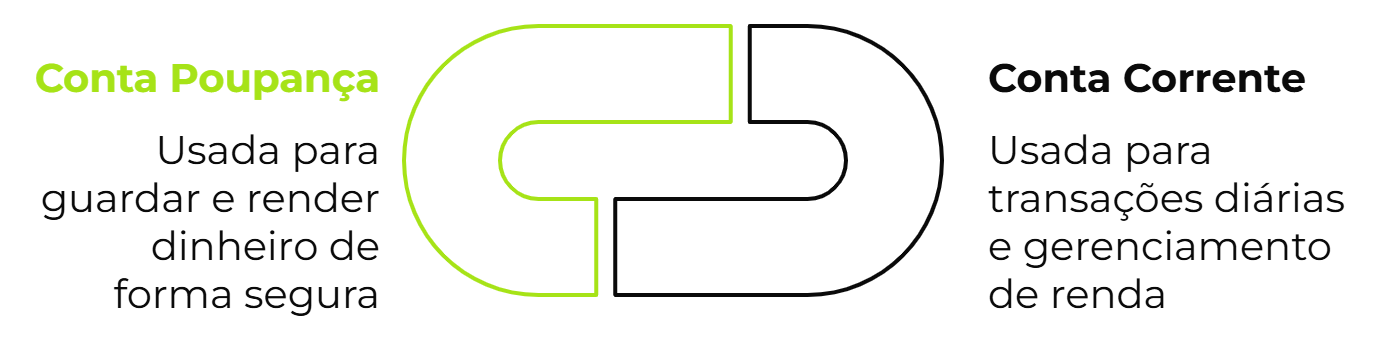
A conta poupança é um tipo de conta bancária voltada para guardar dinheiro de forma segura e, ao mesmo tempo, gerar um pequeno rendimento sobre o valor depositado.
É um dos investimentos mais populares no Brasil, conhecida pela simplicidade, segurança e liquidez.
Ao depositar dinheiro em uma conta poupança, ele começa a render juros de acordo com regras definidas pelo governo.
O rendimento é calculado mensalmente, com base na data de aniversário do depósito.
Embora a poupança tenha um retorno mais baixo em comparação a outros tipos de investimento, ela é isenta de impostos, como o Imposto de Renda, o que a torna uma opção interessante para quem busca facilidade e isenção fiscal.
Além da possibilidade de utilizá-la para fazer o seu dinheiro render, em alguns casos também é possível:
Veja mais:
Elas atendem a objetivos diferentes. Na prática, a conta-corrente é voltada para o uso diário, permitindo transações e oferecendo uma gama maior de serviços.
A conta poupança, por outro lado, é focada na reserva de dinheiro e no acúmulo de rendimento a longo prazo.
A conta-corrente permite pagamentos, transferências, saques e acesso a recursos como cartão de crédito e cheque especial, mas geralmente não possui rendimento e pode ter taxa de manutenção.
Já a poupança tem rendimento mensal isento de tributos, desde que o saldo permaneça até o "aniversário" do depósito.
Além disso, não tem taxa de manutenção, mas limita o número de saques gratuitos e apresenta um extrato mais simplificado.
A conta-corrente é mais indicada para quem precisa movimentar dinheiro com frequência, pagar contas, receber salário e realizar transferências.
Já a conta poupança é recomendada para quem deseja economizar e manter uma reserva financeira.
Portanto, o uso de cada uma depende do seu objetivo financeiro.
Se a prioridade é praticidade no dia a dia, a conta-corrente permite movimentações frequentes sem restrições de saque ou prazo para resgatar o dinheiro.
Além disso, oferece serviços bancários mais amplos, como cheque especial, cartão de crédito, débitos automáticos e transferências ilimitadas.
Também é útil em emergências, pois o saldo fica sempre acessível.
Já a conta poupança é mais adequada para quem deseja acumular uma reserva financeira, seja para emergências ou para atingir objetivos de médio a longo prazo, como viagens ou compras planejadas.
Seu rendimento mensal, mesmo sendo baixo, pode ser um incentivo para manter o dinheiro guardado.
Como não permite transações diárias ilimitadas, ajuda a evitar gastos impulsivos e pode ser usada para um planejamento financeiro mais disciplinado.
No Brasil, existem diversos tipos de contas bancárias, cada uma com características específicas para atender diferentes perfis e necessidades financeiras.
Abaixo estão os principais tipos de contas disponíveis:

É a mais utilizada para transações do dia a dia, como receber salários, pagar contas, realizar transferências e fazer compras. Ela oferece flexibilidade e acesso a diversos serviços, incluindo cheque especial, cartão de débito e crédito, e opções de transferências (TED, DOC, Pix).
Saiba mais em:
Voltada para o acúmulo de dinheiro com rendimento mensal, é ideal para guardar dinheiro de forma segura e isenta de impostos sobre o rendimento. Ela é amplamente utilizada para reservas de emergência e objetivos de médio a longo prazo, proporcionando liquidez imediata sem cobrança de taxas de manutenção.
Operada por meio de aplicativos bancários, permite realizar todas as transações online, como pagamento de contas, transferências e depósitos via Pix. Com menos tarifas e maior praticidade, ela é ideal para quem busca agilidade e menos burocracia. A abertura de uma conta digital pode ser feita diretamente pelo smartphone, sem a necessidade de ir até uma agência.
Este é um tipo específico de conta-corrente, aberto exclusivamente para o recebimento de salários. Geralmente, é o empregador que solicita a abertura, e os serviços são limitados, pois ela é voltada apenas para o pagamento de salários e benefícios trabalhistas.
Destinada a estudantes universitários, é uma tipo de conta-corrente com taxas reduzidas e outros benefícios voltados para o público jovem, permitindo que o estudante tenha acesso aos serviços básicos bancários de forma mais acessível.
Ideal para quem deseja aplicar recursos, é focada em aplicações financeiras, como ações, títulos e fundos de investimento, e não é usada para transações cotidianas. Ela é destinada a quem busca diversificar os investimentos e aumentar o patrimônio.
Destinada a pessoas jurídicas, permite realizar transações voltadas à gestão financeira de negócios, como o pagamento de fornecedores, recebimento de vendas e gestão de fluxo de caixa. Oferece serviços específicos para empresas, como cartões corporativos, linhas de crédito empresarial e soluções para folha de pagamento.
Cada tipo de conta possui vantagens e limitações próprias. Escolher o tipo certo depende das suas necessidades financeiras e objetivos, seja para uso pessoal, profissional ou para investimentos de longo prazo.
Leia também:
Sim, é possível cancelar qualquer uma delas. Em ambos os casos, o cliente tem o direito de encerrar o serviço se achar que não atende mais às suas necessidades.
No entanto, vale conferir as condições de encerramento no contrato, pois algumas instituições podem cobrar uma multa se houver um prazo de permanência mínima.
Para evitar surpresas, leia atentamente as regras antes de abrir a conta.
A Conta Digital InfinitePay, é ideal para quem busca uma solução completa que atenda às necessidades tanto pessoais quanto profissionais.
Além de não ter taxa de manutenção, você cria múltiplos cartões com 1,5% de cashback e aproveita uma integração completa em soluções de pagamento para o seu negócio:
Abra sua conta digital InfinitePay e venda como, quando e onde quiser

Com a ascensão dos bancos digitais, a tradicional conta poupança vem sendo substituída por opções em bancos que prometem maior rentabilidade e praticidade, vinculadas ao CDI e com a flexibilidade de saques a qualquer momento sem precisar esperar o “aniversário” da conta, como acontece com a poupança.
Este artigo explora algumas das melhores contas digitais disponíveis, focando no percentual de rendimento em relação ao CDI e outros serviços adicionais.
Para avaliar qual conta digital rende mais, consideramos os seguintes critérios:
Confira as principais contas digitais com melhor rendimento atualmente:
| Opção | Rendimento | Taxas | Serviços Adicionais |
|---|---|---|---|
| Opção 1 | Até 105% do CDI para depósitos a partir de R$ 1000 | Sem taxa de manutenção; saque: R$ 9,90 | Cartão de débito e crédito sem custo, Pix grátis, negociação de criptomoedas |
| Opção 2 | Pode chegar a 100% do CDI | Saque: R$ 7,50; 5 transferências grátis, depois R$ 1,99 cada; uso internacional: +5% | Empréstimos via app, recargas, portabilidade de salário |
| Opção 3 | 100% do CDI, 'Cofrinhos' rendem 102% do CDI | Sem manutenção; saque: R$ 6,50 | Cartões sem anuidade, TEDs ilimitadas grátis, investimentos em CDBs |
| Opção 4 | Não oferece | Sem manutenção; saque: R$ 6,50 | Cartão de débito, recebimento via Pix e maquininha, pagamentos e TEDs |
Você também pode gostar de:
Quando o assunto é administrar o dinheiro com eficiência, escolher a conta digital certa faz toda a diferença – para empreendedores e profissionais que buscam praticidade, economia e ferramentas inteligentes para potencializar seus negócios, a InfinitePay se destaca como a melhor opção.
A Conta Digital da InfinitePay oferece um ecossistema completo para quem deseja mais controle financeiro sem tarifas abusivas: com ela, você pode fazer e receber pagamentos rapidamente, contar com crédito para realizar Pix sem precisar ter saldo imediato e ainda aproveitar benefícios exclusivos, como cashback de 1,5% nas compras com o cartão.
Além disso, a InfinitePay é uma das poucas contas que realmente pensa no empreendedor: você pode emitir links de pagamento para facilitar cobranças, gerenciar suas finanças em tempo real e realizar transações sem burocracia.
Tudo isso sem mensalidade, sem taxas ocultas e com suporte de alta qualidade para garantir que seu negócio nunca pare – basta baixar o app e criar sua conta de graça.
Veja também:
Contas digitais são versões modernizadas da conta-corrente tradicional, operadas por bancos e outras instituições financeiras por meio de plataformas digitais.
Estas contas geralmente oferecem serviços financeiros básicos como transferências, pagamentos, e investimentos, com a vantagem de taxas reduzidas e processos simplificados, aumentando a praticidade para os clientes.
É essencial entender os principais benefícios gerais que contas digitais geralmente oferecem:
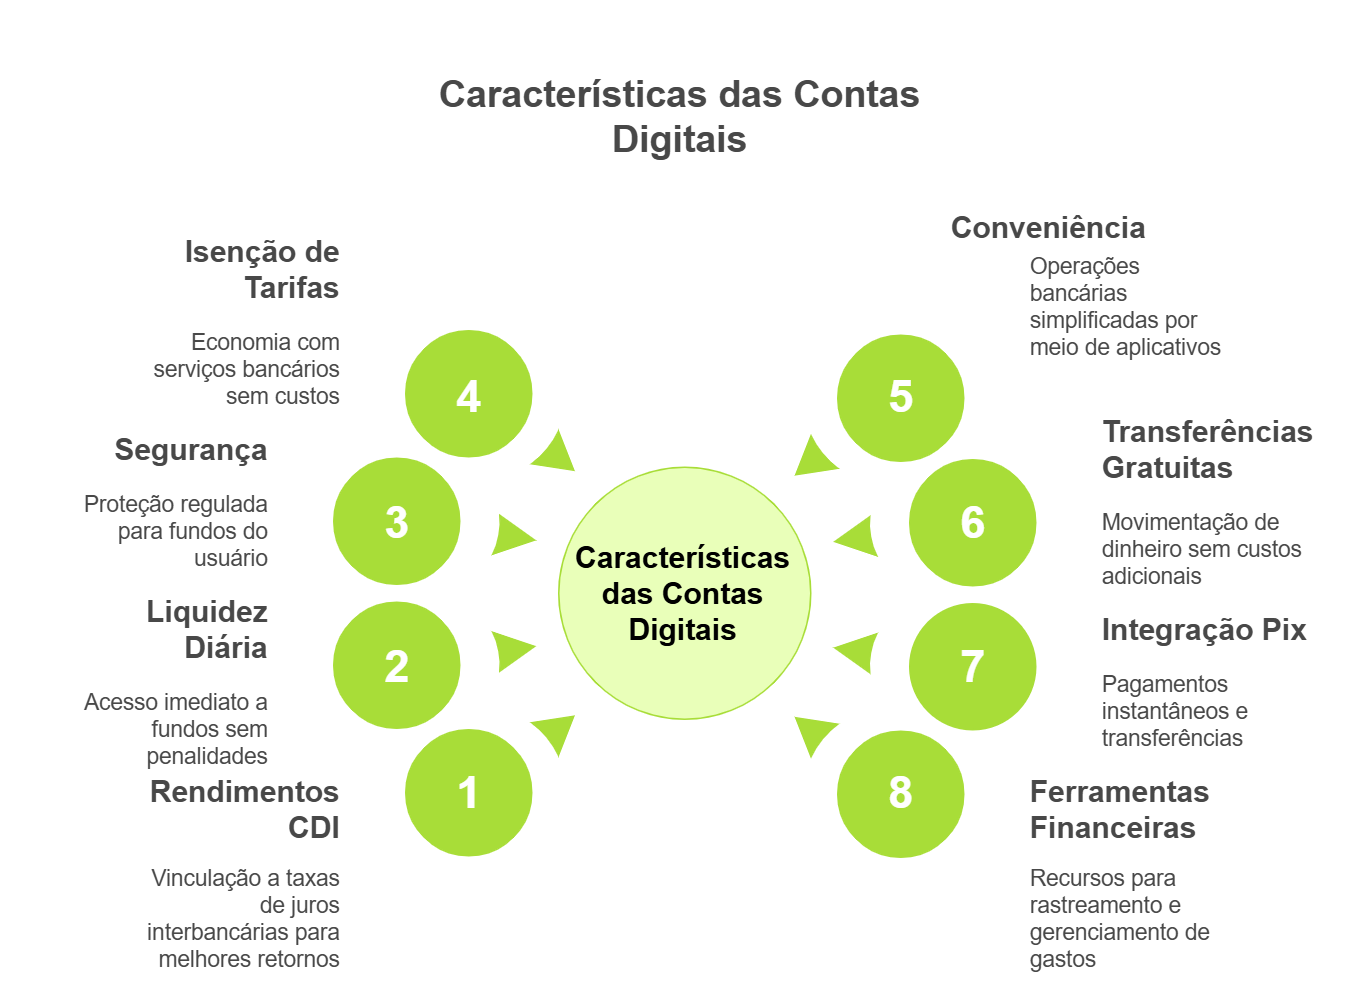
As contas digitais frequentemente vinculam rendimentos automáticos à taxa do CDI (Certificado de Depósito Interbancário), uma referência no mercado financeiro que supera frequentemente os rendimentos da poupança tradicional.
Os investidores acumulam mais ganhos com investimentos atrelados ao CDI, pois ele reflete diretamente as variações da taxa Selic, a taxa básica de juros; e atualmente, diversas contas digitais oferecem rendimentos equivalentes a 100% do CDI.
Uma das grandes vantagens das contas digitais com alto rendimento é a liquidez diária.
Diferente de outras formas de investimento que exigem um prazo para resgate sem penalidades, estas contas permitem ao investidor retirar seu dinheiro a qualquer momento sem perder rentabilidade.
Isso oferece não apenas conveniência, mas também segurança, pois o capital e os juros podem ser resgatados imediatamente em caso de necessidade.
Regulados pelo Banco Central do Brasil, um banco seguro deve garantir que todas as operações sejam seguras e que os fundos estejam protegidos pelo Fundo Garantidor de Crédito (FGC).
Isso proporciona tranquilidade aos usuários, sabendo que seus investimentos estão protegidos contra eventualidades.
Muitas contas digitais não cobram taxas de manutenção, TED/DOC, ou tarifas para serviços comuns, o que resulta em menos custos para o usuário.
Todas as operações podem ser realizadas diretamente pelo aplicativo, eliminando a necessidade de ir até uma agência bancária.
Abertura de conta, transferências, pagamentos e depósitos são feitos de forma totalmente online.
O processo de abertura de uma conta digital costuma ser simples e rápido, geralmente necessitando apenas do envio de documentos pelo aplicativo, sem burocracias como a necessidade de comparecimento físico ou assinaturas.
Muitas contas digitais oferecem transferências ilimitadas e gratuitas entre contas da mesma instituição e, em alguns casos, para contas de outros bancos (TED/DOC).
Além disso, com o Pix, é possível transferir rapidamente para qualquer banco sem custos.
As contas digitais têm total integração com o sistema Pix, que possibilita transferências e pagamentos instantâneos, 24 horas por dia, todos os dias da semana.
Muitos aplicativos de contas digitais oferecem ferramentas de controle financeiro, como categorias de gastos, gráficos de consumo, notificações em tempo real e análise do histórico de transações, ajudando o usuário a organizar melhor suas finanças.
Algumas contas digitais oferecem cartões de crédito sem anuidade, além de outros benefícios como cashback ou programas de pontos, o que representa uma economia significativa para os usuários.
Algumas contas digitais oferecem programas de cashback, onde parte do valor das compras feitas no cartão de crédito ou débito volta para o usuário, além de outras recompensas que aumentam os benefícios para quem utiliza a conta.
Muitos bancos digitais disponibilizam acesso a plataformas de investimento dentro do próprio app, permitindo que o usuário aplique em produtos como CDBs, Tesouro Direto, fundos de investimento, entre outros, de maneira prática e rápida.
Alguns bancos digitais oferecem serviços personalizados, como empréstimos com taxas mais competitivas para clientes, seguros, recargas de celular e até mesmo antecipação de recebíveis no caso de contas PJ.
Contas digitais costumam ter integração fácil com carteiras digitais como Google Pay, Apple Pay e Samsung Pay, o que facilita pagamentos por aproximação e compras online de forma segura.
Leia também:
Para escolher a conta digital que mais rende, é essencial considerar alguns aspectos importantes:
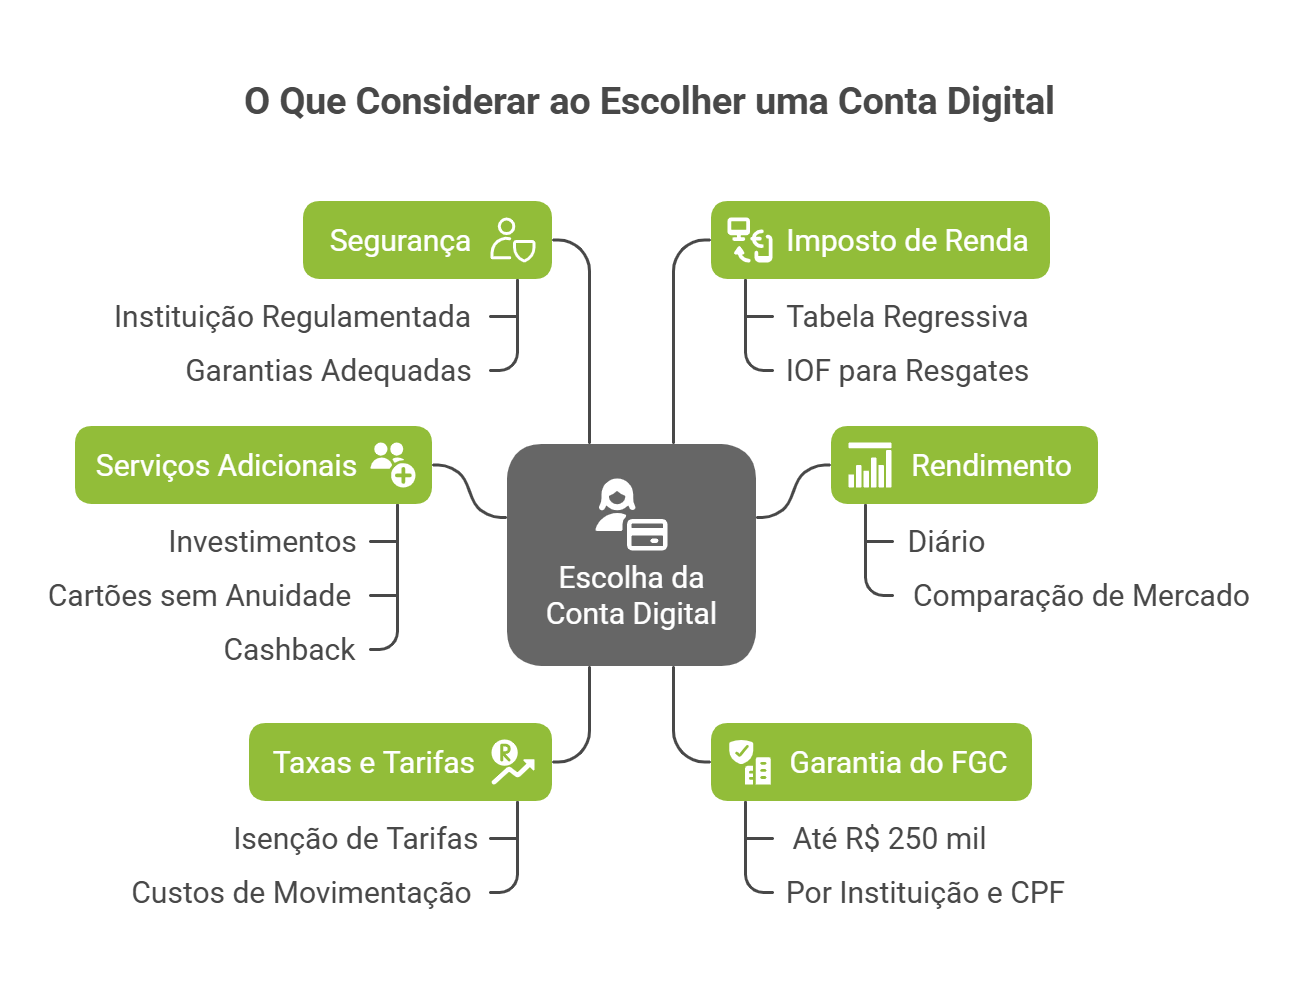
Ao avaliar todos esses fatores, fica claro que uma conta digital deve ir além do rendimento e oferecer um conjunto de vantagens que realmente façam a diferença no dia a dia.
Nesse sentido, a InfinitePay se destaca como a melhor opção para quem busca mais controle financeiro, praticidade e benefícios reais, como cashback em compras, crédito para Pix e transações sem burocracia.
Seja para empreendedores que precisam de soluções inteligentes ou para quem deseja uma conta sem tarifas escondidas, a InfinitePay entrega tudo isso em uma plataforma moderna e eficiente.
Baixe o app e descubra um novo jeito de gerenciar suas finanças.

Os tipos de contas bancárias têm um papel central em nossa economia.
No ano de 2024, somente no Pix, foram realizadas mais de 26 trilhões de transações bancárias, sem contar os demais tipos disponíveis.
Cada tipo de conta atende a necessidades específicas e pode influenciar diretamente a administração do seu dinheiro ou do seu negócio.
Neste guia completo, você encontrará tudo o que precisa saber sobre os tipos de conta bancária para pessoas físicas (PF) e pessoas jurídicas (PJ), com foco em empreendedores:
No Brasil, os principais tipos de contas bancárias são:
Essa variedade de contas bancárias atende a diferentes perfis de clientes, desde pessoas físicas a jurídicas, passando por estudantes e menores de idade. Escolher o tipo de conta ideal para você ou para o seu negócio pode fazer toda a diferença na hora de realizar uma boa gestão financeira.Por isso, vamos detalhar os tipos de contas existentes e oferecer algumas dicas de como escolher o tipo de conta bancária ideal as suas necessidades.

Você também pode se interessar:
A conta-corrente é um dos tipos de contas bancárias mais comuns, sendo muito utilizada por pessoas físicas.
Esse tipo de conta oferece uma série de serviços e facilidades para o dia a dia financeiro dos correntistas, permitindo a realização de diversas operações como depósitos, saques, transferências, pagamento de contas e recebimento de salários ou outras rendas.
Uma das principais características da conta-corrente é sua flexibilidade.
Ela permite que o usuário movimente seu dinheiro com facilidade, fazendo com que seja uma opção conveniente para a gestão do fluxo de caixa pessoal.
Além disso, muitos bancos oferecem a possibilidade de associação de uma linha de crédito à conta-corrente, conhecida como cheque especial, que pode ser utilizada em casos de emergência, apesar de ter taxas de juros relativamente elevadas.
Para abrir uma conta-corrente, geralmente é necessário apresentar documentos pessoais (como RG, CPF, comprovante de residência e, em alguns casos, comprovante de renda) em uma instituição bancária.
Após a aprovação, o correntista tem acesso a um cartão de débito, e em alguns casos a um cartão de crédito também, para realizar suas transações financeiras.
Além disso, muitos bancos oferecem aplicativos e plataformas online para que os clientes possam gerenciar suas contas de maneira digital, facilitando ainda mais o acompanhamento de suas finanças.
Vantagens:
Desvantagens:
No caso da abertura de conta pela InfinitePay, tudo o que você precisa é do seu CPF e em poucos cliques você já pode começar a utilizá-la!
Ela é perfeita para quem realiza pagamentos frequentes e busca uma gestão financeira eficiente, tanto para uso pessoal quanto para o negócio.
Confira algumas das principais vantagens da conta InfinitePay:
E o melhor: sem taxa de abertura ou manutenção. Simples, completa e 100% grátis!
A conta poupança é um tipo de conta bancária destinada à economia e ao acúmulo de recursos financeiros a longo prazo.
É bastante popular entre os brasileiros por sua facilidade de uso e pela segurança que oferece, como rendimento automático.
Diferentemente da conta-corrente, a conta poupança tem como principal objetivo a reserva de dinheiro, oferecendo rendimentos mensais baseados em certos índices econômicos, como a taxa SELIC ou o TR (Taxa Referencial), dependendo das regras do banco central e das condições de mercado.
Uma das principais vantagens da conta poupança é a sua simplicidade e o benefício da isenção de imposto de renda para pessoas físicas sobre os rendimentos, o que a torna uma opção atrativa para quem está começando no mundo dos investimentos.
Além disso, os recursos depositados na conta poupança são garantidos pelo Fundo Garantidor de Créditos (FGC), até R$ 250.000,00 por instituição financeira e por CPF ou CNPJ, proporcionando uma camada adicional de segurança para os investidores.
Para abrir uma conta poupança, não é necessário um grande valor inicial; muitos bancos permitem a abertura de contas com depósitos iniciais muito baixos ou mesmo sem nenhum depósito.
As operações que podem ser realizadas numa conta poupança incluem depósitos, saques e transferências.
No entanto, podem existir restrições quanto à frequência e ao volume dessas operações, a fim de desencorajar o uso da conta poupança para o dia a dia financeiro.
Veja as vantagens e desvantagens:
Vantagens:
Desvantagens:
Você também pode se interessar:Como funciona uma conta com rendimento diário
A conta PJ, ou conta Pessoa Jurídica, é um tipo de conta bancária destinada exclusivamente a empresas, negócios e empreendedores que possuem um CNPJ (Cadastro Nacional da Pessoa Jurídica).
Abra sua conta PJ InfinitePay e aproveite as menores taxas do mercado

Essa conta é fundamental para a gestão financeira de uma empresa, separando as finanças pessoais dos sócios ou proprietários das finanças corporativas, o que é uma prática recomendada para uma boa administração empresarial.
Uma conta PJ oferece diversas vantagens, como acesso a linhas de crédito com condições especiais e taxas de juros geralmente mais baixas do que as oferecidas em contas pessoais.
Além de contar com produtos e serviços bancários desenhados para atender às necessidades específicas das empresas.
Isso inclui, por exemplo, a gestão de folha de pagamentos, financiamentos para capital de giro, investimentos, seguros, e serviços de cobrança.
Para abrir uma conta PJ, é necessário apresentar uma série de documentos, que podem variar de acordo com o banco, mas geralmente incluem o CNPJ, o contrato social da empresa, documentos de identificação dos sócios e/ou proprietários, entre outros.
Esses requisitos visam comprovar a legalidade e a legitimidade do negócio.
Vantagens:
Desvantagens:
Com a Conta PJ InfinitePay, esse processo fica mais simples e menos limitado.
Ela foi pensada para centralizar e simplificar a gestão do seu negócio, tornando o seu dia a dia mais prático e eficiente.
Conte com a InfinitePay e aproveite taxas 50% menores que a concorrência, recebimento imediato, loja online gratuita, PDV direto no celular e/ou maquininha e muito mais!
Conheça a Conta PJ da InfinitePay e agilize o crescimento do seu negócio
A conta digital ou eletrônica é um tipo de conta bancária que opera principalmente por meio de aplicativos e plataformas online, eliminando a necessidade de atendimento presencial em agências bancárias.
Esse modelo de conta tem ganhado cada vez mais popularidade devido à sua praticidade e à redução de custos, sendo ideal tanto para pessoas físicas quanto para empreendedores e empresas que buscam mais autonomia na gestão financeira.
Uma das principais vantagens da conta digital é a isenção de tarifas de manutenção em muitas instituições, como é o caso da conta digital InfinitePay.
Normalmente, esse tipo de conta funciona como uma conta-corrente, porém sem os custos altos de bancos tradicionais.
Isso significa que os benefícios muitas vezes são os mesmos, como diversidade nos tipos transações (Pix, TED e DOC) e, em alguns casos, a possibilidade de investimentos.
O grande diferencial é a facilidade de abertura e resolução de problemas, pois não é necessário ir até uma agência.
Além disso, alguns tipos de contas digitais, como a da InfinitePay, também oferecem cartões sem anuidade, cashback em compras e rendimento automático do saldo.
Veja como é fácil abrir a sua:
Artigos relacionados:
A conta salário é um tipo de conta bancária destinada exclusivamente ao recebimento de salários, aposentadorias, pensões e similares.
Ela difere de outros tipos de conta, como as contas correntes e poupanças em diversos aspectos, sendo regulada por normas específicas que visam proteger os direitos dos trabalhadores.
Este tipo de conta bancária é aberta pelo empregado com uma recomendação do empregador em uma instituição financeira.
Não há cobrança de tarifas para a manutenção dessa conta, fazendo dela uma opção sem custos para o empregado receber seu pagamento.
Embora ofereça algumas proteções e isenções de tarifas, a conta salário tem limitações em termos de serviços adicionais, como a emissão de cartões de débito ou crédito, linhas de crédito e investimentos, que podem ser mais restritos ou inexistentes quando comparados com contas correntes.
A conta universitária é um tipo de conta bancária destinada a estudantes de ensino superior, oferecendo uma série de vantagens e benefícios adaptados às suas necessidades específicas.
Os bancos costumam criar essas contas como uma forma de atrair jovens adultos para o universo dos serviços financeiros, oferecendo produtos com tarifas reduzidas ou isentas e limites de crédito ajustados.
Um dos principais atrativos da conta universitária são as tarifas reduzidas.
Muitas vezes, os bancos isentam os estudantes de taxas de manutenção ou oferecem valores bem inferiores aos cobrados em contas correntes regulares.
Geralmente, a conta universitária possui um período de validade, que costuma ser o tempo estimado para a conclusão do curso superior.
Após esse período, a conta pode ser automaticamente convertida em uma conta-corrente regular, sujeita às tarifas e condições padrão da instituição.
A conta para menores de idade é um tipo de conta bancária projetada para atender às necessidades financeiras de crianças e adolescentes.
Essas contas são criadas pelos pais ou responsáveis legais visando introduzir os menores no mundo financeiro, ensinando-os sobre gestão de dinheiro desde cedo.
Existem basicamente dois tipos principais de contas para menores - a conta poupança e a conta-corrente para menores.
A conta poupança é mais comum e focada no incentivo à economia e ao acúmulo de capital ao longo do tempo.
Algumas instituições também oferecem contas correntes adaptadas para adolescentes, com funcionalidades mais próximas das contas correntes para adultos, mas com restrições de segurança e limites de movimentação.
A abertura da conta geralmente requer a presença de um responsável legal, que deverá fornecer tanto a sua documentação quanto a do menor.
Leia mais: Como a conta digital MEI pode simplificar as finanças do seu pequeno negócio
A conta conjunta é um tipo de conta bancária compartilhada entre duas ou mais pessoas, geralmente utilizada por casais, familiares ou parceiros de negócios.
Este tipo de conta permite que todos os titulares tenham acesso aos fundos e realizem operações bancárias, como depósitos, saques, transferências e pagamentos.
A conta conjunta facilita a gestão financeira compartilhada, seja para despesas domésticas, investimentos conjuntos ou até mesmo para simplificar a administração de recursos financeiros em projetos comuns.
Existem dois tipos principais de contas conjuntas, baseados na forma como os titulares podem operá-la: "e" e "ou".
Para abrir uma conta conjunta, todos os titulares devem apresentar seus documentos pessoais e, em alguns casos, comprovação de renda ou residência. A aprovação da conta geralmente depende da análise de crédito de todos os envolvidos.
Para abrir uma conta conjunta, todos os titulares devem apresentar seus documentos pessoais e, em alguns casos, comprovação de renda ou residência. A aprovação da conta geralmente depende da análise de crédito de todos os envolvidos.
A principal diferença entre uma conta-corrente para pessoa física (PF) e uma conta para pessoa jurídica (PJ) reside no público-alvo e na documentação necessária para abertura.
A conta PF destina-se a indivíduos e é aberta com documentos pessoais como CPF e RG.
Já o tipo de conta PJ se destina a negócios, sendo aberta com o CNPJ da empresa e outros documentos corporativos, como o contrato social.

Ao decidir entre os diferentes tipos de contas bancárias, avalie suas necessidades e objetivos.
Cada uma oferece características distintas, seja para uso pessoal ou profissional.
A seguir, estão algumas orientações para ajudar você a escolher a melhor ripo de conta digital para o seu negócio ou para você.
O primeiro passo é entender para que você precisa da conta.
Se é para receber salário, talvez uma conta salário seja a mais indicada.
Se é para economizar dinheiro, uma conta poupança pode ser mais apropriada.
Para estudantes, uma conta universitária com benefícios e tarifas reduzidas pode ser a melhor escolha.
Famílias ou parceiros que compartilham despesas podem se beneficiar de uma conta conjunta.
Leia mais:
Pense no que você deseja alcançar com sua conta bancária.
Se o objetivo é guardar dinheiro para uma meta específica, como uma viagem ou a compra de um imóvel, uma conta poupança ou um investimento pode ser mais adequado.
Se você precisa de uma conta para gerenciar seu dia a dia financeiro, pagar contas e fazer compras, uma conta-corrente pode ser mais conveniente.
Diferentes tipos de contas têm diferentes estruturas de tarifas.
Algumas contas podem ter taxas de manutenção mensais, enquanto outras podem oferecer serviços gratuitos ou com custo reduzido.
É importante verificar as tarifas de manutenção, taxas para saques, transferências e outras operações financeiras.
Escolha uma conta que não apenas atenda às suas necessidades atuais, mas que também possa se adaptar à medida que suas necessidades financeiras mudam.
Por exemplo, você pode começar com uma conta universitária e depois mudar para uma conta-corrente regular.
Antes de abrir qualquer tipo de conta, é crucial ler e entender os termos e condições.
Isso inclui as letras miúdas sobre taxas, juros, limites de transações e outros detalhes importantes.
Certifique-se de que o banco é confiável, estável e oferece boa proteção para seus depósitos.
A reputação do banco pode ser um fator importante, especialmente em relação ao atendimento ao cliente e à solução de problemas.
Alguns bancos oferecem benefícios adicionais, como taxas de juros mais altas para depósitos em poupança, programas de recompensas ou descontos em serviços.
Avalie quais serviços e benefícios são mais importantes para você.
Verifique se o banco oferece facilidades como aplicativos móveis, internet banking, quantidade e localização de caixas eletrônicos e agências.
Para algumas pessoas, poder acessar sua conta facilmente e realizar operações bancárias de qualquer lugar é fundamental.
Se você busca um tipo de conta prático e sem burocracia, a conta digital da InfinitePay é uma excelente escolha.
Entre todos os tipos de contas bancárias disponíveis, a conta inteligente da InfinitePay se destaca ao oferecer uma solução completa tanto para consumidores quanto empreendedores.
Isso porque além de contar com as melhores vantagens de uma conta digital, como abertura simplificada, rendimento automático do saldo, cartão com 1,5% de cashback e empréstimo facilitado, a nossa conta traz tudo o que o seu negócio precisa em um só lugar: