Ver o resumo do artigo
- Conta digital com rendimento automático deixa o saldo render sozinho, sem transferir para caixinha nem contratar CDB
- Caixinha e CDB exigem aplicação manual; verifique carência, teto de saldo, depósito mínimo e IOF antes de 30 dias
- R$ 1.000 por 6 meses no CDI de julho de 2026 rendem R$ 57,97 líquidos de Imposto de Renda
- O principal sai na hora; o rendimento só após 31 dias. O FGC cobre R$ 250 mil por CPF
- O Rende Mais separa 10% de cada venda no cartão e aplica a 101% do CDI; saldo parado pede CDB
Conta digital com rendimento automático é a conta em que o saldo rende sozinho, sem aplicação manual.
Se você guarda a reserva na poupança ou acumula saldo de vendas, cada R$ 1.000 parado pode render sem mudar a rotina.
- Caixinhas e cofrinhos exigem transferir o dinheiro antes de render.
- Carência de rendimento, teto de saldo, depósito mínimo e imposto mudam a decisão tanto quanto o percentual anunciado.
Esses percentuais seguem o Certificado de Depósito Interbancário, o CDI, taxa de referência do mercado: 14,15% ao ano em julho de 2026. O percentual sozinho não define a conta digital que mais rende.
Como saber se o rendimento é automático de verdade
O teste da conta digital com rendimento automático é um só: o dinheiro precisa sair da conta para render? Na caixinha e no Certificado de Depósito Bancário, o CDB, sim; na conta remunerada, não.
Conta remunerada, caixinha e CDB não são a mesma coisa
A caixinha é um espaço à parte no aplicativo. O CDB é um empréstimo que você faz ao banco por um prazo escolhido, resgatável a qualquer momento na liquidez diária.
No resgate incidem o Imposto de Renda e, se a saída vem antes de 30 dias, o Imposto sobre Operações Financeiras, o IOF.
| Produto | Ação exigida | Rendimento começa | Condições | Resgate |
|---|---|---|---|---|
| Conta remunerada | Nenhuma, o saldo rende sozinho | No dia seguinte ou após prazo de espera | Teto de saldo ou depósito mínimo | Imposto de Renda e IOF antes de 30 dias |
| Caixinha | Transferir o dinheiro | Depois da transferência | Saldo mínimo para o percentual cheio | Imposto de Renda e IOF antes de 30 dias |
| CDB | Escolher prazo e aplicar | Na data da aplicação | Valor mínimo e prazo na contratação | No vencimento, ou a qualquer momento na liquidez diária |
| Poupança | Depositar na caderneta | Credita no aniversário mensal do depósito | Regra fixa por lei: 0,5% ao mês mais a Taxa Referencial | A qualquer hora, isenta de Imposto de Renda |
Em julho de 2026, com a Selic, a taxa básica de juros, em 14,25%, a poupança rende cerca de 8,21% ao ano, isenta de Imposto de Renda. O CDB a 106% do CDI no prazo de seis meses precisa superar isso em valor líquido para justificar a troca.
O percentual cheio pode exigir depósito mínimo ou valer até um teto de saldo, as ciladas que um guia institucional sobre onde investir a reserva ensina a evitar.
As quatro perguntas antes de ativar
- O dinheiro rende na própria conta ou só depois de transferir? Se exige transferência, a aplicação é manual.
- O rendimento começa no dia seguinte ou após um prazo de espera, a carência?
- Existe teto de saldo remunerado ou depósito mínimo para o percentual cheio?
- Resgatar antes de 30 dias paga IOF e reduz o ganho?
Para quem recebe vendas no cartão, existe automação que dispensa a sua ação: o Rende Mais separa 10% de cada venda aprovada e aplica em uma carteira própria que rende 101% do CDI.
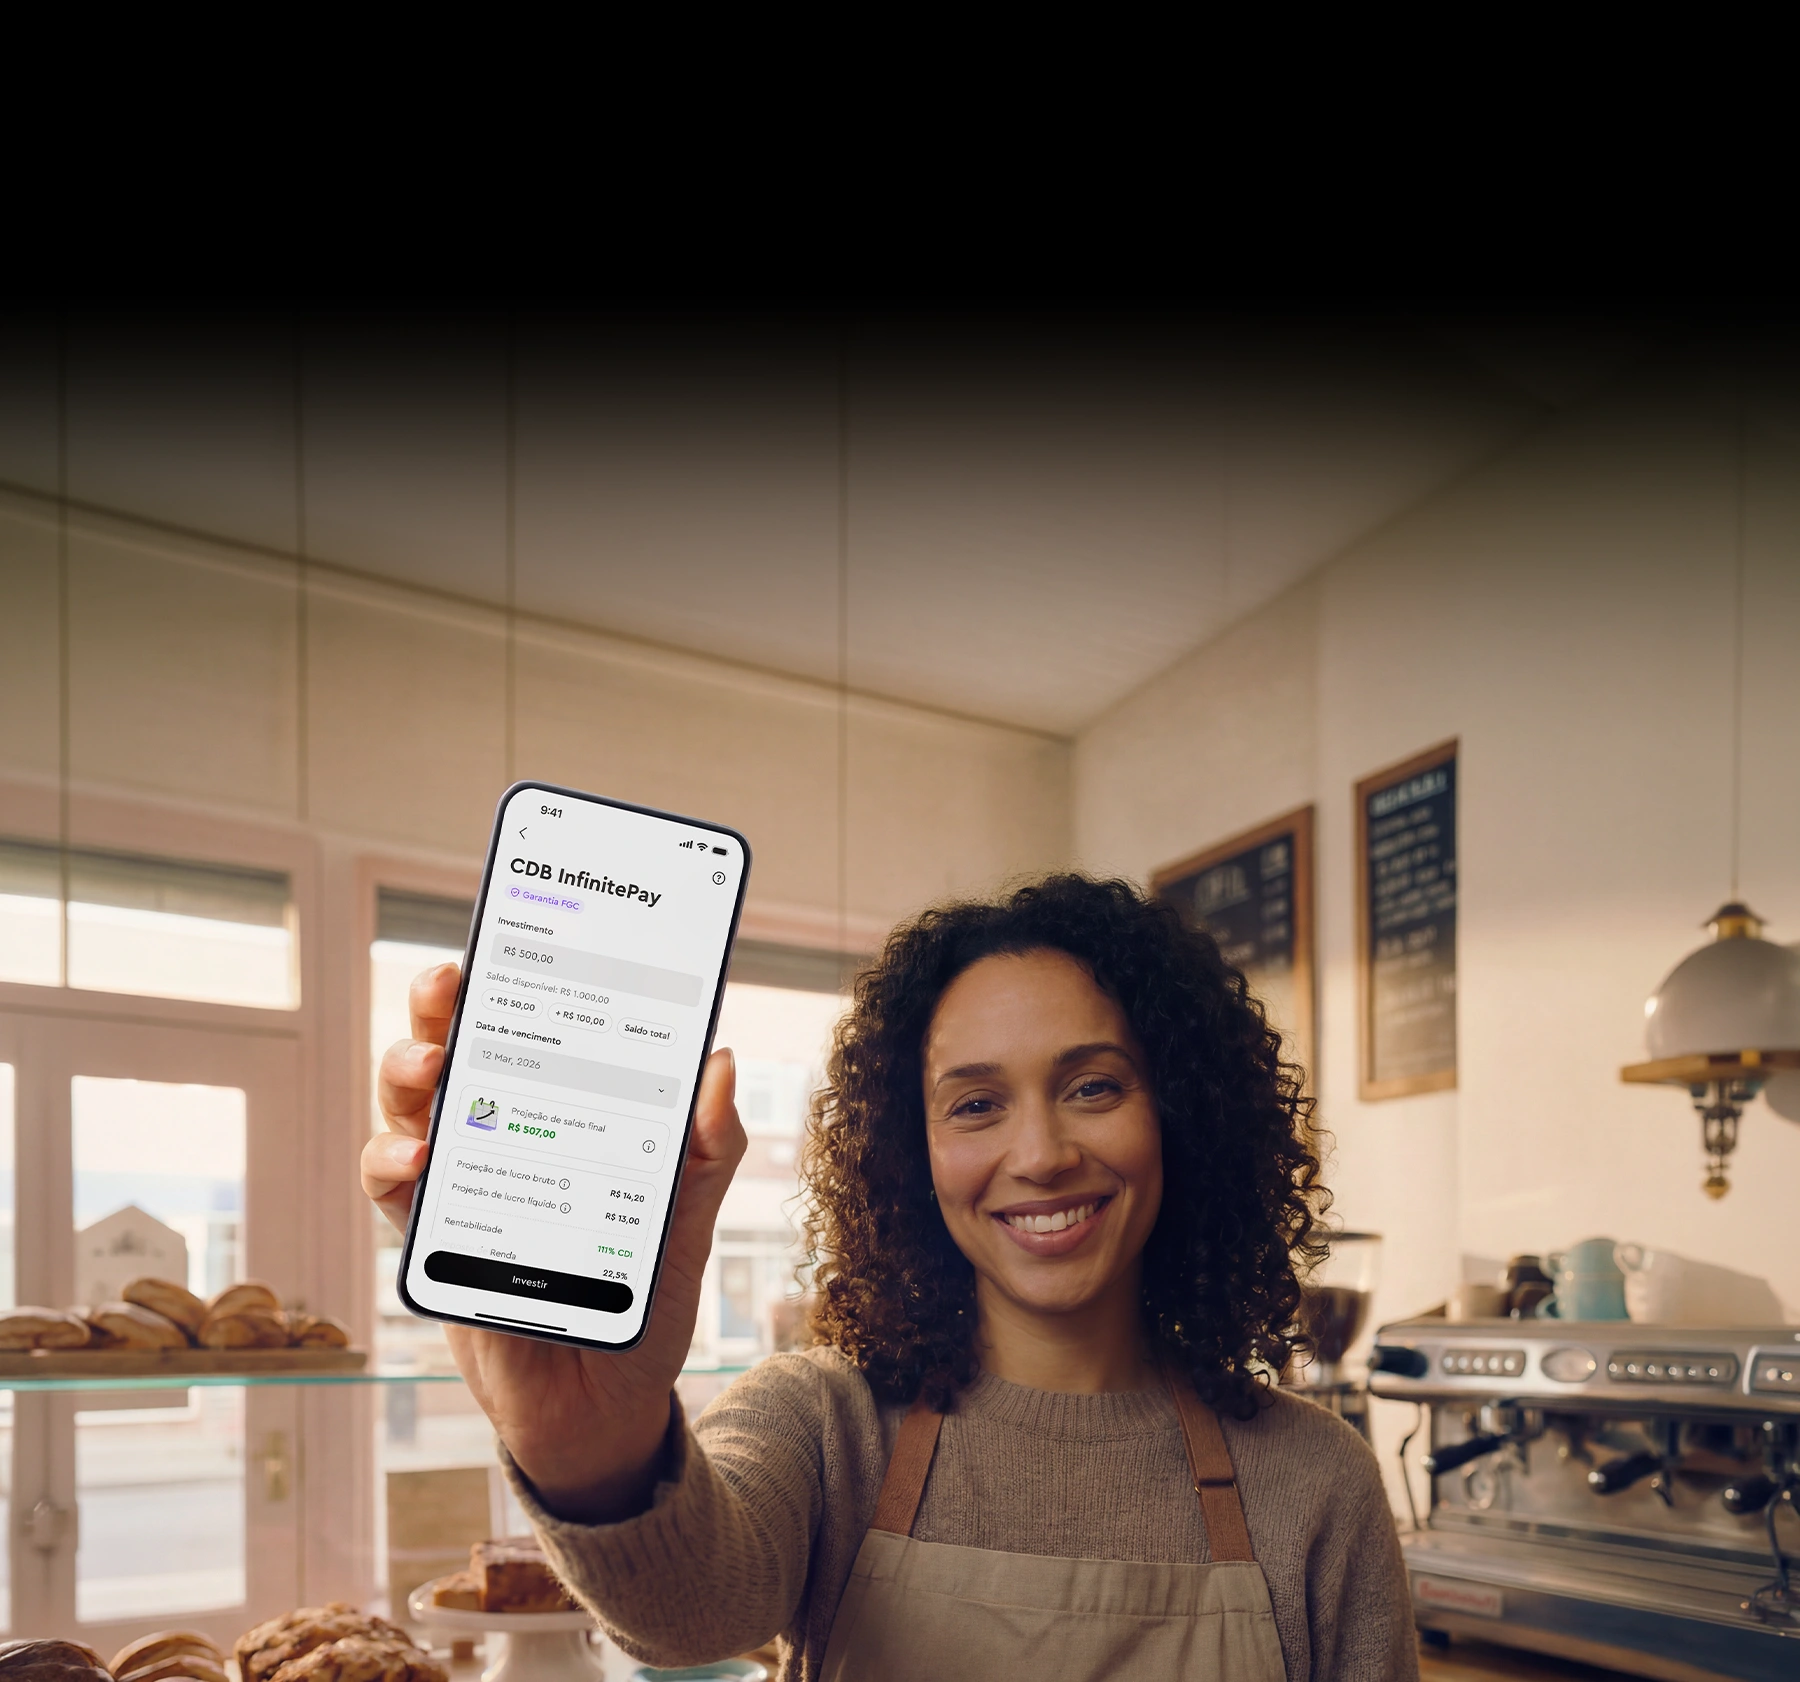
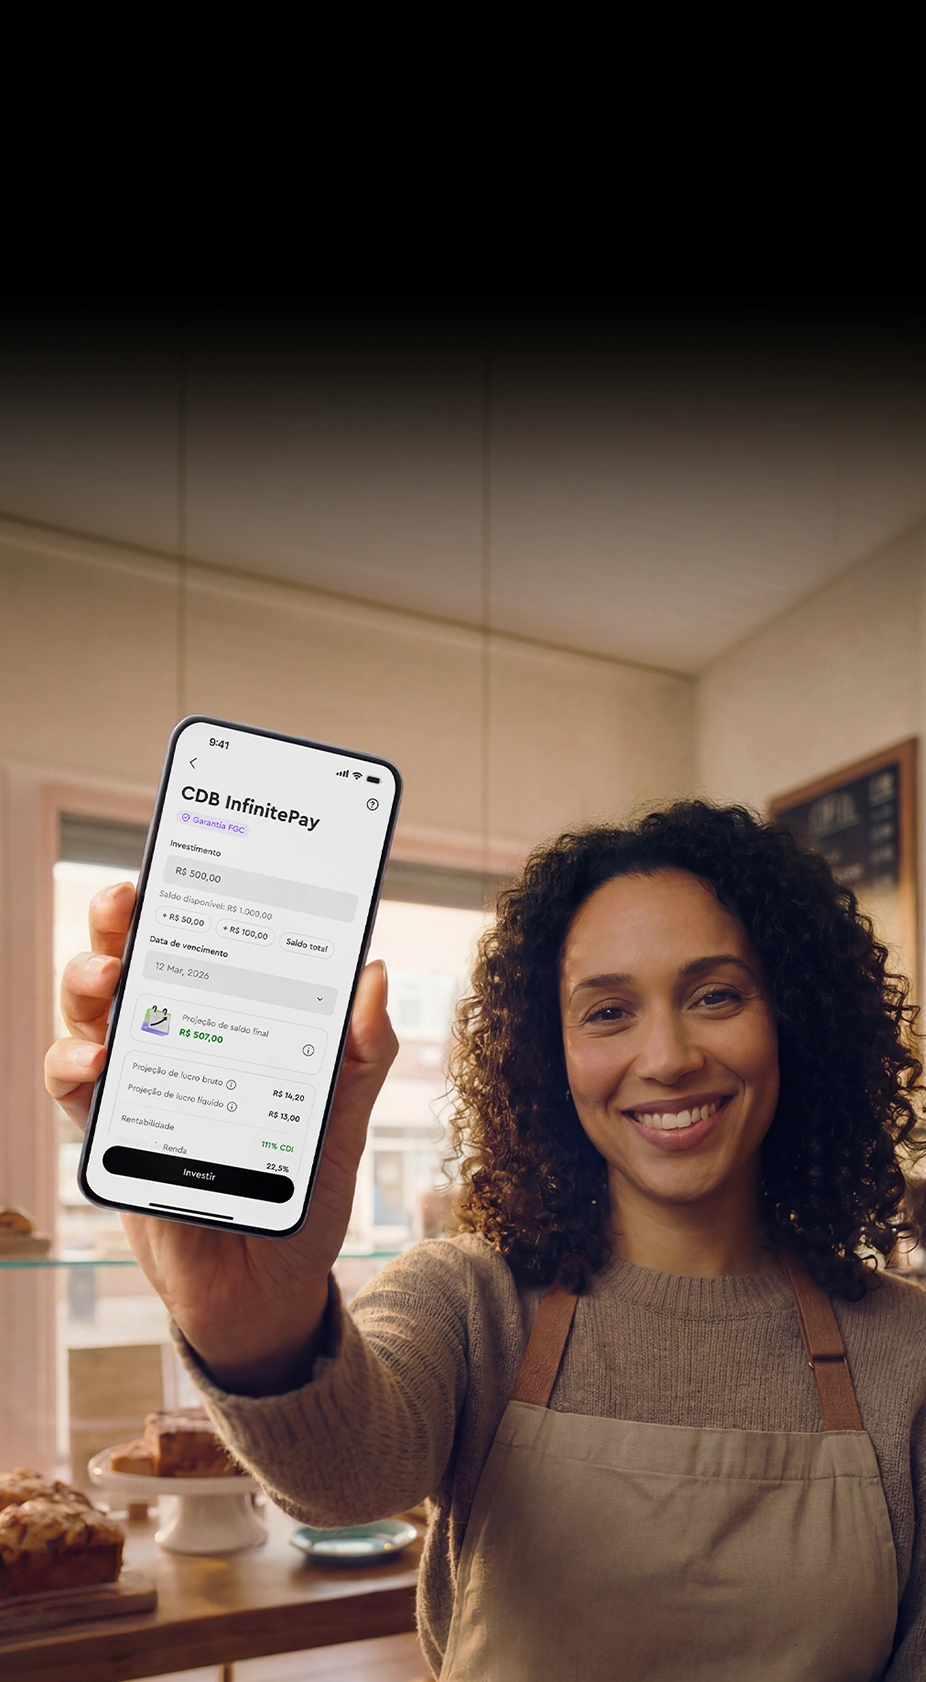
Vendas por Pix não entram na retenção. Para o saldo parado sem origem em vendas, o caminho é o CDB InfinitePay, aplicação manual a partir de R$ 1.
A decisão começa pelo mecanismo e pelas condições, não pelo maior percentual de CDI. O próximo passo é converter o percentual em reais, depois do imposto.
Quanto rende o dinheiro depois do imposto de renda
O percentual anunciado é bruto e anual. O que entra na sua conta é o líquido, o que sobra do ganho depois do Imposto de Renda.
O que 100% do CDI significa em reais
O CDI é a taxa que os bancos usam nos empréstimos entre eles e serve de régua para o rendimento: 14,15% ao ano em julho de 2026. Uma conta que promete 100% do CDI faz o saldo render exatamente essa referência.
Sobre o ganho incide o Imposto de Renda da tabela regressiva: 22,5% nos prazos curtos, até 15% nos longos. A poupança é isenta, por isso a comparação precisa ser em valor líquido, não em percentual. Para outros valores e prazos, veja o rendimento do CDB hoje em tabelas líquidas por faixa de aplicação.
Simulação de R$ 1.000 por 6 meses
Imagine a Marina, autônoma, com R$ 1.000 de reserva: ela quer saber quanto isso vira em seis meses antes de sair da poupança. A simulação oficial do CDB InfinitePay responde:
R$ 1.000 aplicados por 6 meses, no CDI de julho de 2026 Rendimento bruto: R$ 74,80 Imposto de Renda de 22,5% sobre o ganho: R$ 16,83 Valor líquido: R$ 57,97
Na poupança, o mesmo R$ 1.000 pelos mesmos seis meses renderia R$ 40,26, valor já líquido porque a caderneta é isenta de Imposto de Renda. São R$ 17,71 a menos que o CDB, com as taxas vigentes em julho de 2026.
Depois da simulação em reais, veja o produto em ação: o vídeo mostra como aplicar no CDB da InfinitePay direto pelo app, do valor escolhido ao percentual do CDI.
A estimativa é sujeita ao CDI vigente, e o CDB segue sendo aplicação manual: você escolhe valor e prazo.
O percentual só vira decisão quando acompanha valor líquido, prazo e data de referência. Antes de mover a reserva, resta separar o saque do principal do rendimento que ainda não foi efetivado, e entender o que protege o saldo.
Liquidez, FGC e imposto: o que muda no seu resgate
No resgate, sacar o principal e receber o rendimento são regras diferentes. Liquidez, a facilidade de transformar o saldo em dinheiro disponível, não garante o ganho.
Ter liquidez não garante rendimento imediato
No Rende Mais, o principal sai a qualquer momento, inclusive em fins de semana. Mas o rendimento de 101% do CDI só é efetivado após 31 dias, e resgates antes de 30 dias podem sofrer IOF.
No exemplo da Marina, a despesa chega na terceira semana: ela saca o principal, mas perde o rendimento que ainda não tinha sido efetivado.
Regra prática: deixe no rendimento automático só o dinheiro que pode esperar 31 dias. O uso imediato da reserva financeira de emergência fica no saldo disponível.
O que o FGC cobre e como declarar
O Fundo Garantidor de Créditos, o FGC, devolve o saldo se a instituição financeira quebra: até R$ 250 mil por CPF ou CNPJ por instituição, com limite global de R$ 1 milhão a cada quatro anos. O dinheiro aplicado no Rende Mais e no CDB tem essa cobertura.
No Imposto de Renda, o ganho entra na declaração anual pelo informe de rendimentos, documento que a instituição envia.
Regra prática: declare o valor do informe, não o que você calculou, e confirme a regra vigente no ano da declaração.
Reserva acessível é saber o que sai na hora, o que só rende após 31 dias e qual cobertura protege o saldo. A escolha segue a origem: venda no cartão ou aporte manual.
Como escolher e começar sem cair na promessa errada
Escolher conta digital com rendimento automático não começa pelo percentual: começa pela origem do dinheiro e pela pressa que você tem para usá-lo. Uma coisa é manter a reserva acessível; outra é fazer o caixa das vendas crescer sem decisão mensal.
| Se o seu dinheiro é… | Caminho | O que acontece sozinho |
|---|---|---|
| Reserva que você pode precisar sacar a qualquer hora | Saldo disponível no app | Nada rende; o valor fica inteiro para o uso imediato |
| Vendas recebidas no cartão | Rende Mais | 10% de cada venda aprovada separam-se em uma carteira que rende 101% do CDI |
| Saldo parado, sem origem em vendas | CDB InfinitePay | Nada; você escolhe prazo e aplica a partir de R$ 1 |
Qual caminho atende sua reserva ou suas vendas
A Marina, autônoma, cansou de decidir todo mês quanto tirar do caixa das vendas para a reserva. Com o Rende Mais ativo, a decisão saiu da mão dela: cada venda no cartão deixa 10% retidos e aplicados. Pix não entra na retenção, por isso esse dinheiro precisa de aporte manual.
Quem recebe salário ou acumula saldo sem vendas fica no terceiro caminho: o CDB, aplicação escolhida por prazo, tem taxa de 102% do CDI em um mês a 111,11% em 12 ou 24 meses. O resgate acontece no vencimento escolhido, e o CDB com liquidez diária segue outra regra.
A diferença entre os caminhos é uma só: sobre qual dinheiro a automação atua. O Rende Mais age sobre o fluxo de vendas; o CDB exige aporte de quem tem saldo parado.
A segurança é a mesma nos dois caminhos: o saldo aplicado tem cobertura do FGC e a InfinitePay é regulada pelo Banco Central. A instituição soma a classificação de crédito Fitch AA-(bra) e o selo RA1000 do Reclame Aqui, verificados em setembro de 2026.
Como ativar e pausar o Rende Mais no app
- Abra o app da InfinitePay na tela inicial.
- Toque em "Guardar parte de suas vendas", abaixo do saldo.
- Ative o Rende Mais e acompanhe a carteira separada do saldo.
- Para pausar ou reativar, volte ao mesmo local: não há custo em nenhuma das duas ações.
Se a sua conta ainda não existe, a abertura segue três passos: cadastro pelo site ou app, download do aplicativo e confirmação de identidade.
O caminho certo depende de onde o dinheiro nasce: venda no cartão para a reserva sair sozinha do caixa, aporte manual para o saldo parado. Com a decisão tomada, falta organizar a reserva para que o rendimento não substitua o planejamento.
Organize sua reserva antes de buscar o maior CDI
Rendimento automático não resolve sozinho uma reserva sem meta e sem acesso planejado. O Ebook de Educação Financeira da InfinitePay, gratuito, traz o roteiro: reserva de emergência de 3 a 6 meses de gastos básicos e primeiros passos para investir a partir de R$ 1.
Com meta e acesso definidos, o app da InfinitePay cuida da parte que rende sozinha. As dúvidas pontuais que sobrarem, de declaração no Imposto de Renda à cobertura do Fundo Garantidor de Créditos, têm resposta curta nas perguntas frequentes deste guia.