A diferença entre CDB prefixado e pós-fixado está na formação da taxa: o prefixado trava o rendimento no aporte; o pós-fixado acompanha o CDI (Certificado de Depósito Interbancário, a taxa de referência do mercado) e varia com a Selic, taxa básica de juros definida pelo Banco Central. Com a Selic em 14,00% ao ano e o CDI em 13,90% em agosto de 2026, o pós-fixado rende mais hoje. O prefixado só ganha se a Selic cair após a aplicação.
Dados recentes do Boletim Focus indicam que a mediana das projeções aponta Selic de 13,50% ao fim de 2026, mas as projeções variam entre 13,25% e 13,75%. A trajetória de queda favorece quem trava uma taxa prefixada agora, mas o cenário pode mudar a cada reunião do Copom, o Comitê de Política Monetária do Banco Central. Fonte: Boletim Focus do Banco Central do Brasil.
Qual a diferença entre CDB prefixado e pós-fixado na rentabilidade?
No CDB prefixado, a taxa é definida no momento da aplicação e o valor final é conhecido imediatamente, independentemente das oscilações da economia. No pós-fixado, o retorno acompanha o CDI: se a Selic sobe, o rendimento aumenta; se cai, o retorno diminui. O prefixado serve para travar ganhos na tendência de queda; o pós-fixado, para aproveitar juros altos em tempo real.
Simulação: R$ 10 mil por 12 meses em cada modalidade
Suponha um aporte de R$ 10.000 por 12 meses, com CDI em 13,90% ao ano (agosto de 2026) e um CDB prefixado típico a 12% ao ano. A tabela mostra o rendimento bruto, o Imposto de Renda (IR) na alíquota de 17,5% (faixa de 361 a 720 dias) e o valor líquido.
| Modalidade | Taxa contratada | Rendimento bruto | IR (17,5%) | Líquido |
|---|---|---|---|---|
| CDB prefixado | 12% ao ano | R$ 1.200,00 | R$ 210,00 | R$ 990,00 |
| CDB pós-fixado | 106% do CDI | R$ 1.473,40 | R$ 257,85 | R$ 1.215,55 |
| CDB pós-fixado | 111,11% do CDI | R$ 1.544,43 | R$ 270,28 | R$ 1.274,15 |
Na prática, R$ 10 mil no pós-fixado a 106% do CDI rendem R$ 225,55 a mais que o prefixado a 12% no mesmo prazo. A vantagem do pós-fixado se mantém enquanto a Selic permanecer alta. Se a Selic cair acima do esperado, o prefixado pode ultrapassar o pós-fixado, porque a taxa travada passa a valer mais que o CDI em queda.
Impacto da marcação a mercado no resgate antecipado
O CDB prefixado sofre o efeito da marcação a mercado: o preço unitário do título oscila diariamente até o vencimento. Se precisar resgatar antes do prazo e os juros futuros tiverem subido, você recebe um valor menor do que o investido.
O CDB pós-fixado apresenta baixa volatilidade e reflete o acúmulo constante do CDI. O risco de perda sobre o capital principal no resgate antecipado é praticamente inexistente nessa modalidade.
Como escolher o melhor título para sua carteira?
Escolha prefixado se o mercado projeta queda da Selic; pós-fixado se há incerteza ou tendência de alta. Veja a matriz abaixo para guiar a decisão.
Quando investir no prefixado: estratégia para queda de juros
O CDB prefixado é vantajoso quando há tendência de redução na Selic. Ao travar a taxa no momento da aplicação, você garante um rendimento superior ao que o mercado oferecerá no futuro. Segundo o Boletim Focus de agosto de 2026, a mediana aponta Selic de 13,50% ao fim de 2026, mas as projeções variam entre 13,25% e 13,75%, e o cenário pode mudar a cada reunião do Copom.
Quando investir no pós-fixado: proteção na alta da Selic
O título pós-fixado se destaca em momentos de incerteza ou alta dos juros. Como sua rentabilidade acompanha o CDI, seu capital mantém o poder de compra e aproveita as correções positivas da taxa básica.
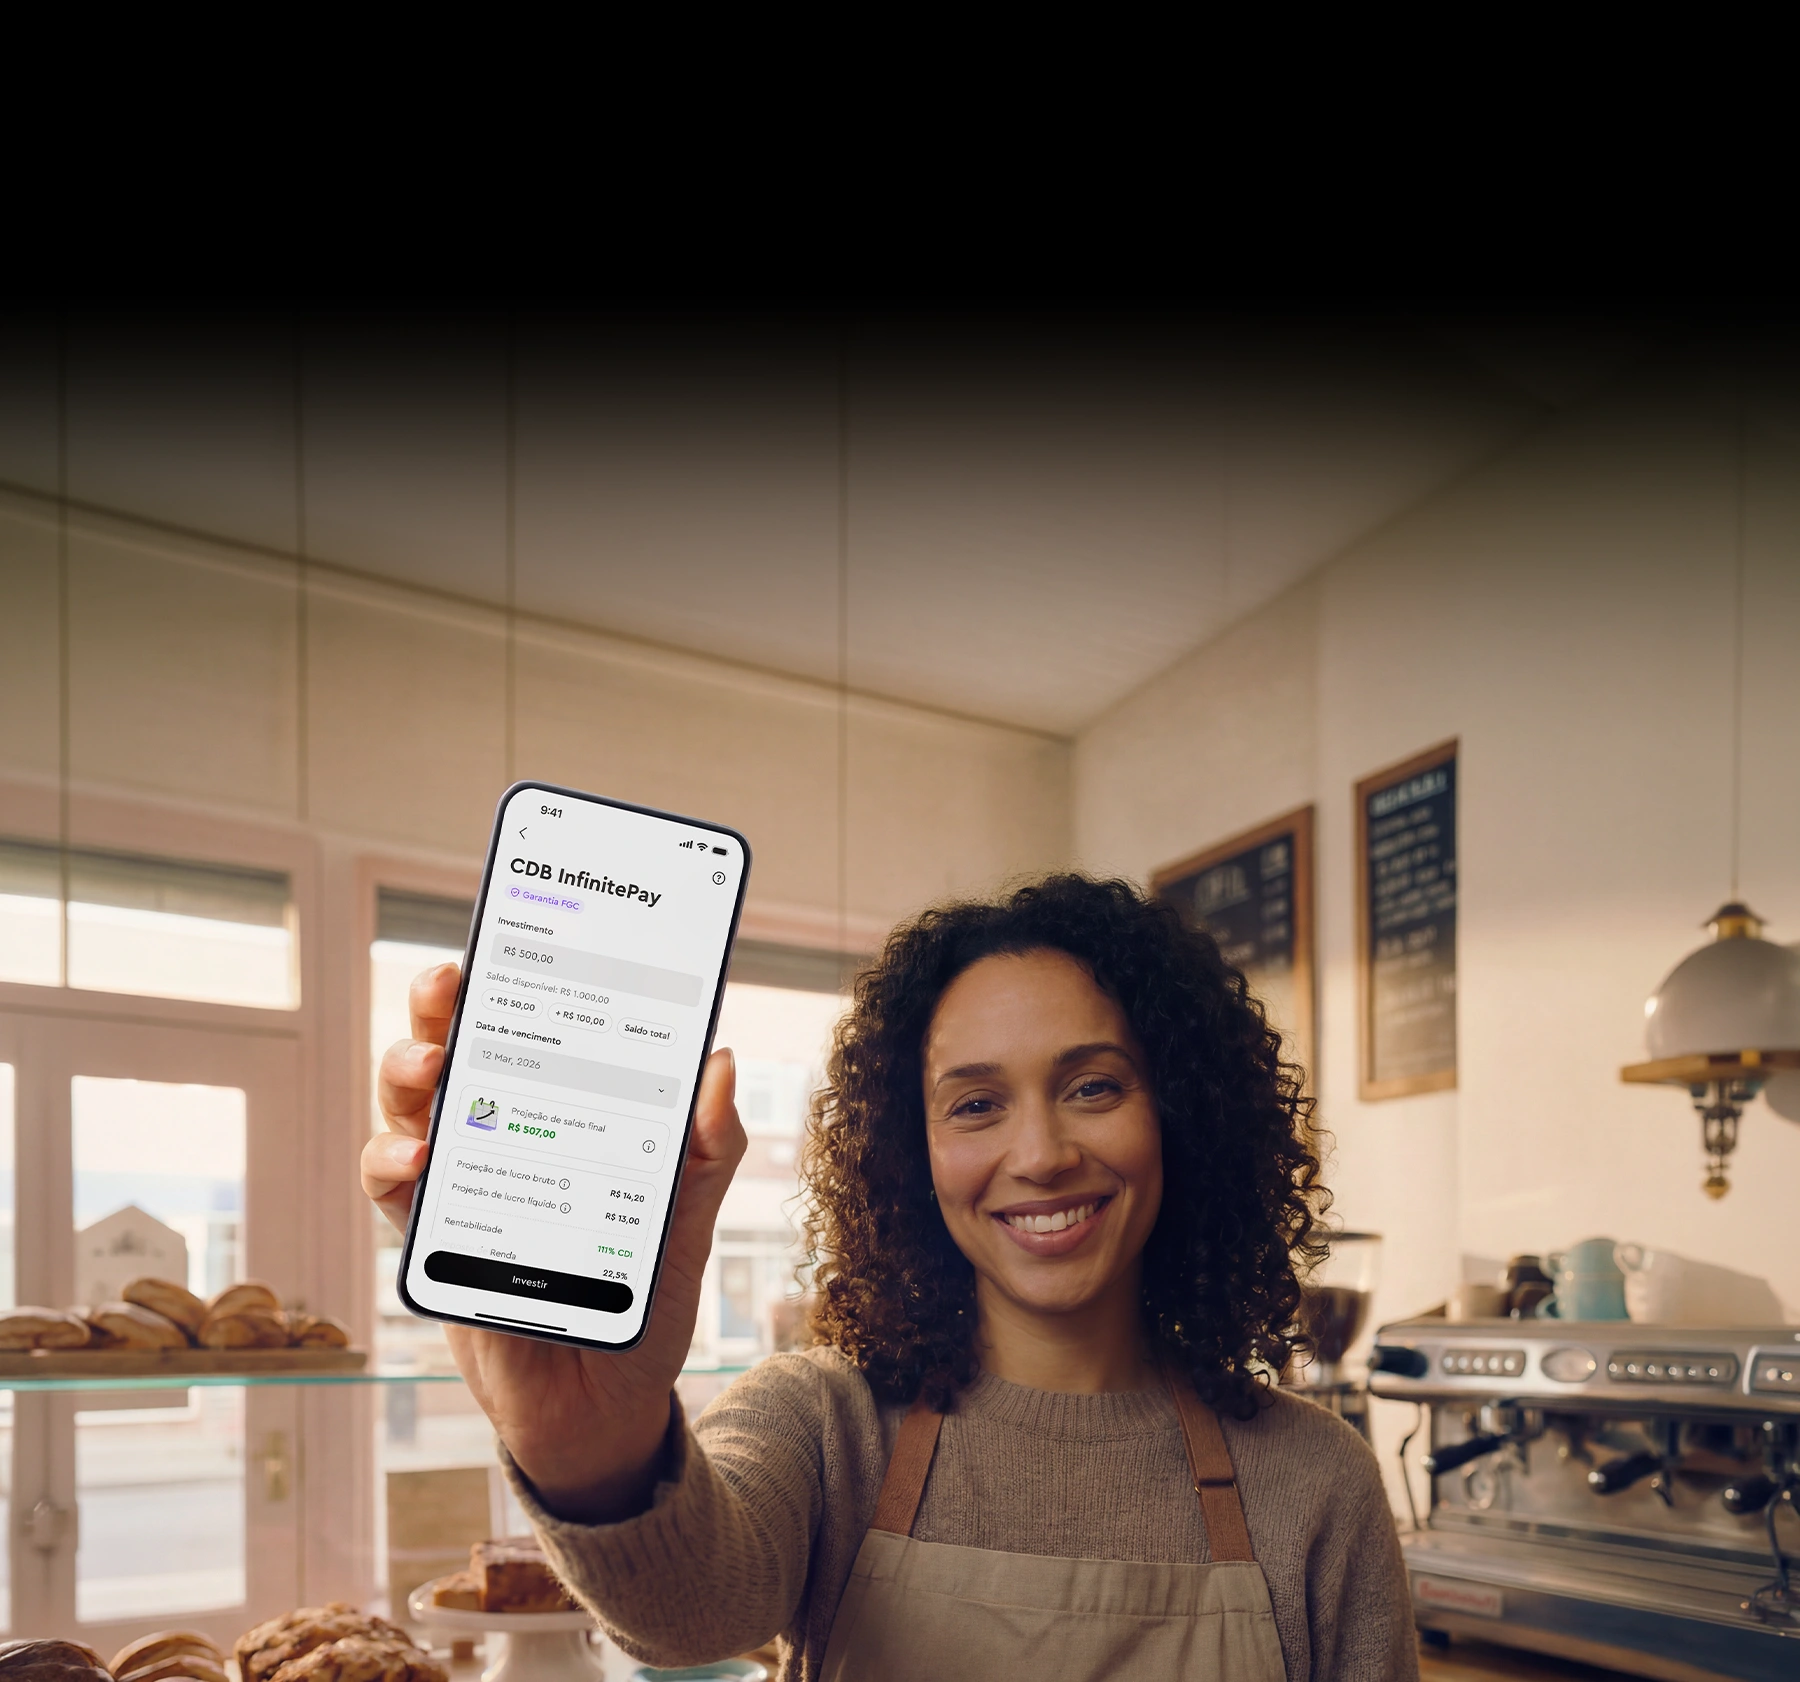
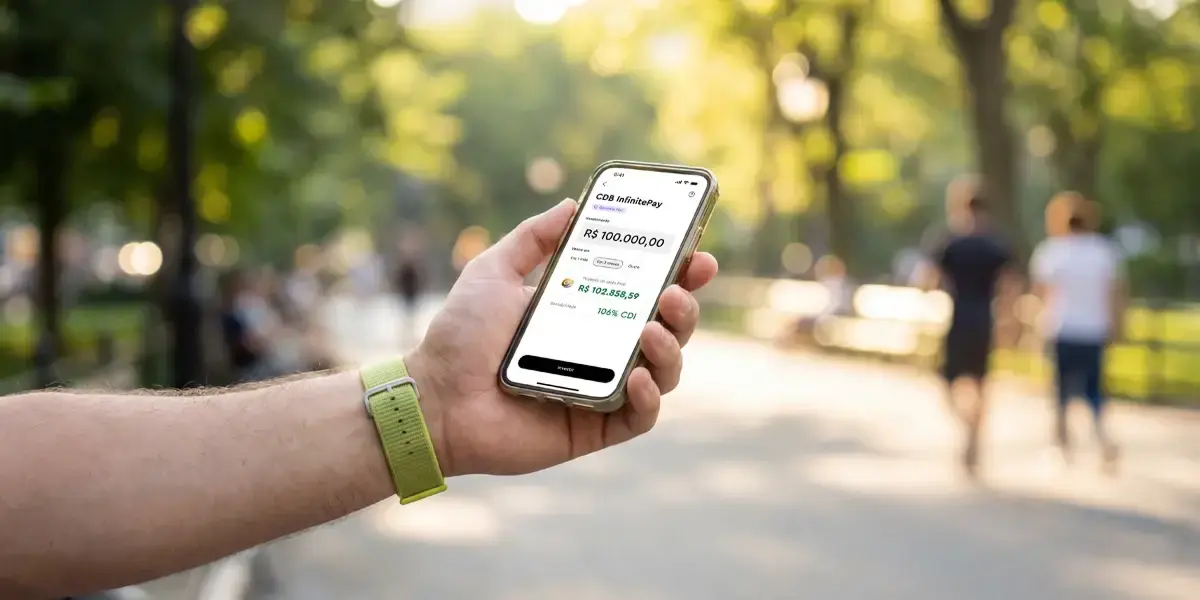
Para quem busca essa proteção, o CDB InfinitePay é uma alternativa eficiente. Ele oferece rendimento de 102% do CDI em até 89 dias, 106% do CDI a partir de 90 dias e 111,11% do CDI a partir de 1 ano, permitindo que seu dinheiro cresça em sintonia com a economia.
Matriz de decisão: perfil do investidor versus cenário econômico
Utilize a tabela a seguir para guiar sua escolha de acordo com seu perfil e a previsão dos juros.
| Perfil | Cenário de alta na Selic | Cenário de queda na Selic |
|---|---|---|
| Moderado | Pós-fixado (oportunidade) | Misto (50% pré, 50% pós) |
| Arrojado | Pós-fixado (caixa) | Prefixado (maximizar lucro) |
Como funcionam o CDB prefixado e o pós-fixado na prática?
A diferença entre CDB prefixado e pós-fixado começa na contratação. No prefixado, você trava a taxa exata (exemplo: 12% ao ano) no aporte. O valor final é conhecido imediatamente, independentemente das flutuações econômicas ou mudanças na Selic.
No pós-fixado, o retorno acompanha o CDI. Se a Selic sobe, seu rendimento aumenta proporcionalmente. É o modelo do CDB InfinitePay, que acompanha a taxa básica de juros diariamente. Para investir automaticamente parte das vendas no cartão, o Rende Mais (101% do CDI, liquidez diária) complementa o CDB InfinitePay (até 111,11% do CDI, prazo mínimo de 31 dias).
A terceira via: CDB de rentabilidade híbrida
Títulos híbridos somam uma taxa fixa à variação da inflação, medida pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo). Essa combinação protege o poder de compra, garantindo ganho real acima do aumento geral de preços no longo prazo.
Riscos, segurança e tributação do investimento
Garantia do FGC para ambas as opções
A diferença entre CDB prefixado e pós-fixado não interfere na proteção, pois ambos são cobertos pelo Fundo Garantidor de Créditos, o FGC. Essa garantia assegura o retorno de até R$ 250 mil por CPF ou CNPJ e por instituição financeira em caso de falência do banco emissor, respeitando o teto global de R$ 1 milhão a cada quatro anos. Fonte: Fundo Garantidor de Créditos.
No CDB InfinitePay, você conta com essa mesma proteção do FGC, o que traz tranquilidade para buscar rentabilidades acima da poupança. Respeitando o limite do fundo, o risco de crédito é mitigado tanto na opção prefixada quanto na pós-fixada.
Risco de crédito do emissor
A taxa oferecida por um CDB reflete a saúde financeira do banco emissor. Instituições com rating de crédito menor costumam pagar taxas maiores para atrair capital, mas carregam risco mais alto de inadimplência. Antes de investir, verifique o Índice de Basileia (acima de 15% indica solidez) e o rating da instituição. O FGC cobre falências até R$ 250 mil, mas o pagamento pode levar de 30 a 60 dias após a liquidação, o que trava seu capital temporariamente.
Tabela regressiva do Imposto de Renda e IOF
A tributação segue as mesmas regras para ambos os tipos de CDB. O Imposto de Renda (IR) incide apenas sobre o lucro e diminui conforme o tempo da aplicação. Fonte: tabela regressiva do Imposto de Renda da B3.
| Prazo de aplicação | Alíquota do IR |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Além do IR, existe o IOF (Imposto sobre Operações Financeiras), cobrado somente sobre os rendimentos se o resgate ocorrer nos primeiros 30 dias de aplicação, com alíquota regressiva que zera no 30º dia. Fonte: Decreto 6.306/2007.
Para pagar menos impostos e maximizar os ganhos, mantenha o dinheiro investido pelo maior prazo possível.
Como investir em CDB pós-fixado com rendimento acima do CDI?
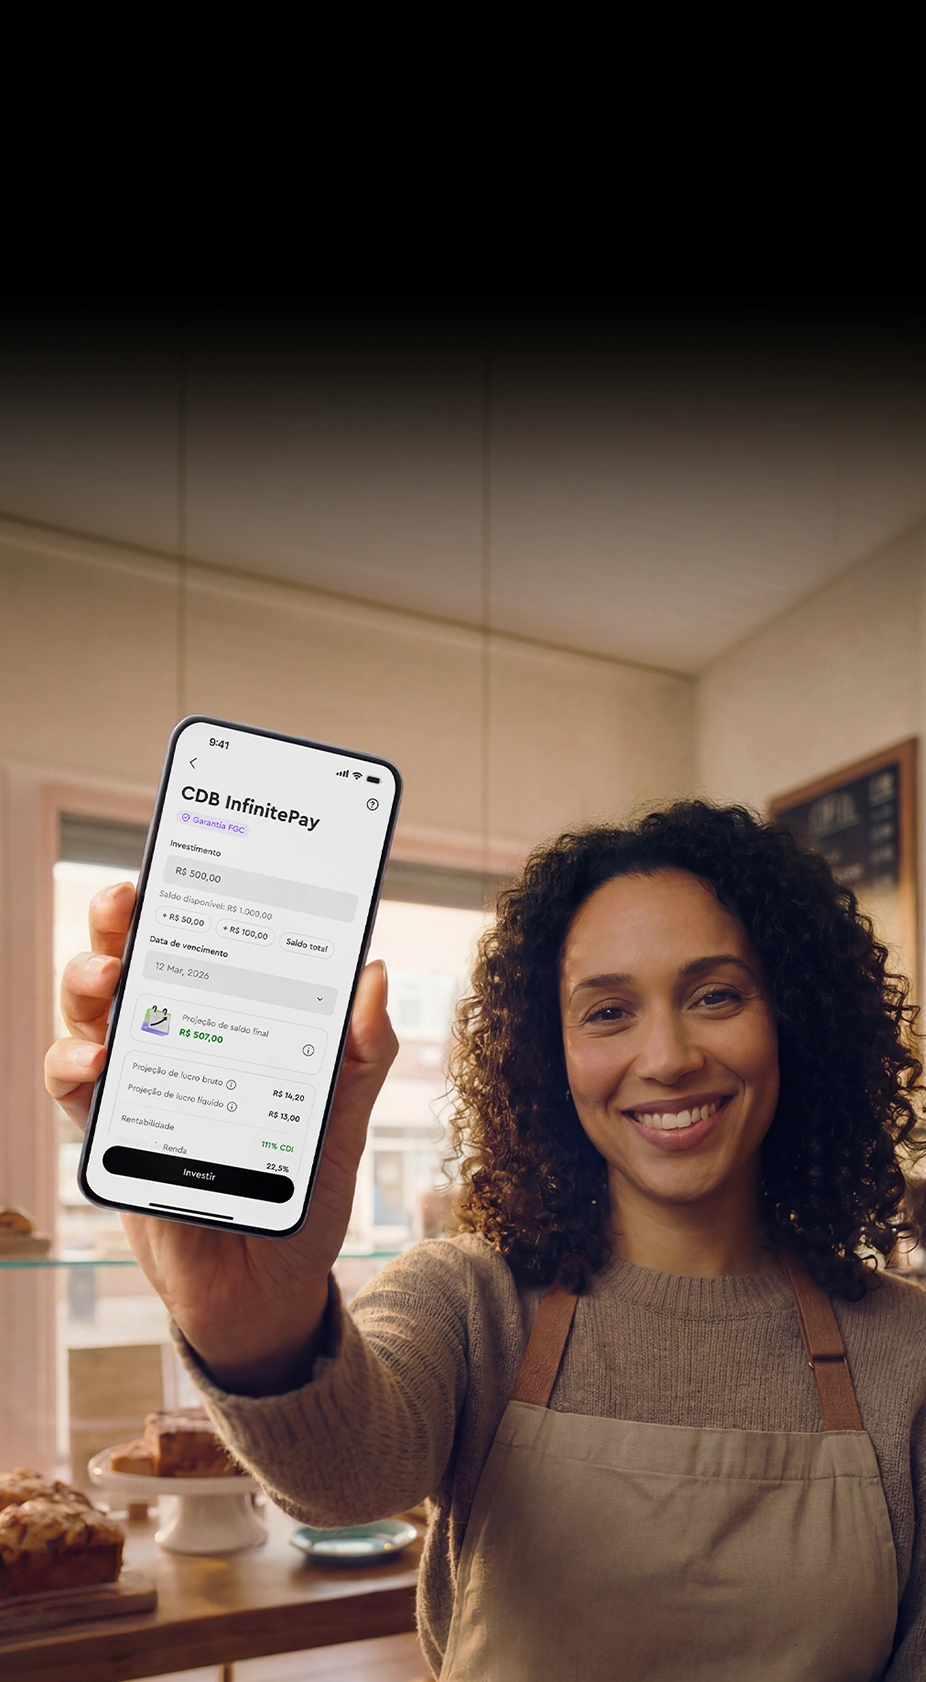
Não deixe o dinheiro da sua empresa parado. O CDB InfinitePay oferece rendimento de até 111,11% do CDI, com a segurança do FGC e aplicação a partir de R$ 1,00 diretamente pelo App, sem burocracia ou taxas escondidas. Você investe pelo menu Carteira, escolhe o prazo e o valor, e o resgate acontece automaticamente no vencimento.
Transforme seu saldo em lucro real hoje mesmo. Comece a investir no CDB InfinitePay.