Ver o resumo do artigo
- Mapeie toda a dívida em uma planilha por CET e ordene do maior para o menor
- Pague primeiro folha, fornecedor-chave e aluguel, depois dívida bancária e tributária
- Calcule o fluxo de caixa dos próximos 3 meses antes de apresentar uma contraproposta
- Use portabilidade gratuita, SEP, Desenrola ou transação tributária com até 65% de desconto
- Reserve 10% a 15% do faturamento e renegocie antes de atrasar para manter o acordo
9 milhões de empresas, 8,5 milhões de micro e pequenas, estavam inadimplentes no Brasil em abril de 2026, conforme levantamento da Serasa Experian divulgado por O Globo. A dívida média chegou a R$ 24.665,91 por CNPJ, totalizando R$ 220,9 bilhões em débitos em atraso.
Renegociar com bancos, fornecedores e governo é viável. Mas aceitar a primeira proposta sem conhecer o custo real de cada dívida costuma trocar o problema de lugar: parcelas menores, prazo mais longo e custo total mais alto.
A diferença entre um acordo que alivia o caixa e outro que empurra a dívida está em uma premissa simples: negociar com números reais antes de sentar com o credor. Quem chega com o CET de cada dívida, uma proposta de parcelamento viável e alternativas reguladas na mão evita aceitar a primeira oferta só para ganhar tempo, e descobrir depois que parcelou uma dívida cara em vez de barateá-la.
Como mapear todas as dívidas da empresa antes de renegociar?
Renegociar sem saber o custo real de cada dívida é aceitar acordo no escuro. Antes de falar com qualquer credor, reúna todas as obrigações e compare pelo CET (Custo Efetivo Total), não pela parcela.
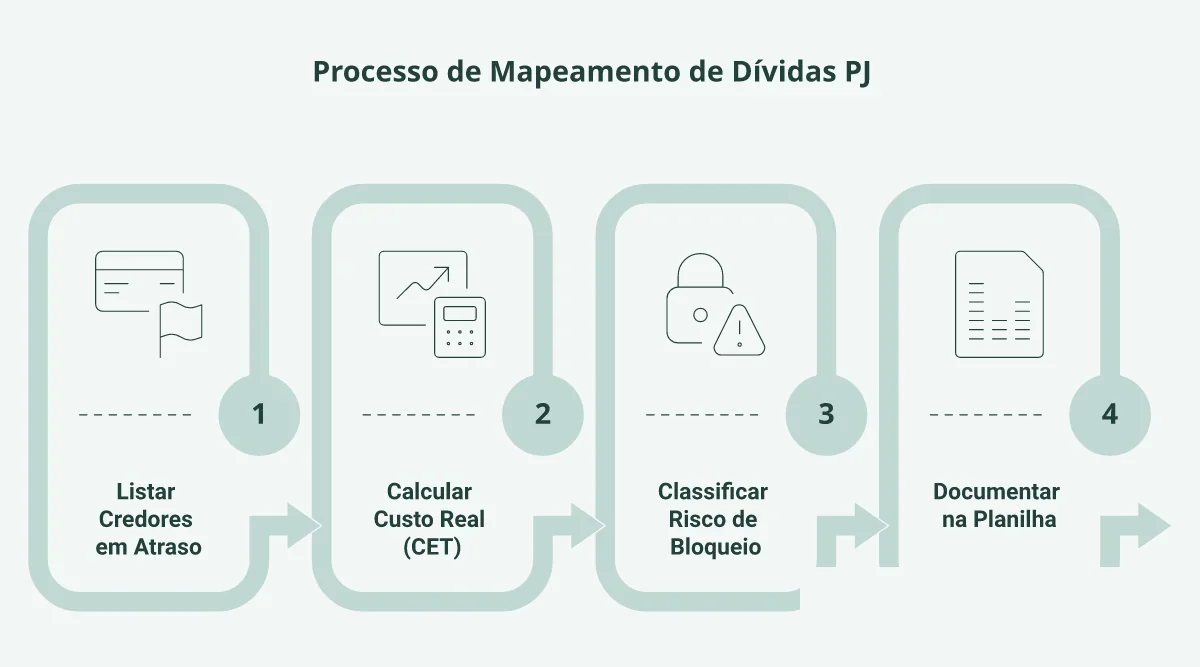
O CET reúne juros, tarifas, seguros e encargos em um único percentual. O Banco Central exige que toda instituição informe o CET antes da contratação. Consulte o contrato ou extrato do banco.
O que incluir no levantamento
Liste todas as dívidas ativas:
- Empréstimos e financiamentos bancários
- Cartão de crédito empresarial e cheque especial
- Fornecedores com duplicatas vencidas
- Tributos federais, estaduais e municipais (Simples, INSS, FGTS)
- Leasing, factoring e antecipação de recebíveis
- Aluguéis e contas de serviço em atraso
Dívidas pequenas também entram: um boleto de R$ 500 esquecido pode gerar protesto e negativar o CNPJ.
Template de planilha de mapeamento
Use a tabela abaixo como ponto de partida. Preencha uma linha por dívida e ordene pelo CET.
| Coluna | O que preencher |
|---|---|
| Credor | Nome do banco, fornecedor ou órgão público |
| Modalidade | Empréstimo, cheque especial, duplicata, tributo, leasing |
| Saldo devedor | Valor atualizado com juros e multa |
| CET (% ao mês) | Custo efetivo total mensal, conforme contrato ou extrato |
| Prazo restante | Meses até o vencimento final |
| Garantia | Imóvel, veículo, recebíveis ou sem garantia |
| Status Serasa/CNPJ | Negativado, protestado ou regular |
| Prioridade | Alta, média ou baixa (com base em CET + impacto operacional) |
Um dono de confecção com R$ 80 mil em dívidas entre banco, fornecedores e Receita preencheu a planilha e descobriu que o cheque especial custava CET de 8% ao mês (exemplo ilustrativo). A dívida tributária aceitava parcelamento com juros próximos à Selic. Sem o mapa, ele aceitaria a proposta do banco só por ser o credor que mais pressiona. Com a planilha, atacou primeiro a dívida mais cara.
Como priorizar quais dívidas renegociar primeiro?
Priorizar dívidas exige cruzar dois critérios: o que paralisa a operação e o que custa mais caro por dia de atraso.
Matriz de priorização
A ordem é orientativa; caso concreto exige avaliação contábil/jurídica.
| Tipo de dívida | Impacto operacional | Custo financeiro | Prioridade |
|---|---|---|---|
| Folha de pagamento e encargos (INSS/FGTS) | Paralisa equipe e gera ação trabalhista | Multa de 10% + juros de mora | 1 (urgente) |
| Fornecedor-chave (insumo sem substituto) | Interrompe produção ou entrega | Variável, geralmente negociável | 2 (alta) |
| Aluguel do ponto comercial | Risco de despejo e perda de clientela | Multa contratual + correção | 3 (alta) |
| Dívida bancária (empréstimo, cheque especial) | Não paralisa operação diretamente | CET alto, pode ultrapassar 10% ao mês | 4 (média-alta) |
| Dívida tributária (Receita/PGFN) | Risco de bloqueio de CNPJ e exclusão do Simples Nacional; prioridade sobe se houver bloqueio, ação fiscal ou risco de exclusão | Juros Selic + multa de até 20% | 5 (média) |
| Fornecedor substituível | Baixo, troca possível | Geralmente menor | 6 (monitorar) |
A dívida tributária aparece como prioridade 5 porque o Regularize da PGFN permite parcelamento com desconto em multa e juros, geralmente mais baratos que dívida bancária. Se quiser organizar o caixa enquanto negocia, veja como criar e usar um fluxo de caixa.
Funcionários, aluguel e fornecedores
Sem equipe, não produz. Sem insumo, não entrega. Sem ponto, não vende.
Considere um dono de oficina de eletrônicos com R$ 10 mil em caixa e R$ 22 mil em dívidas vencidas: folha de R$ 7 mil, aluguel de R$ 4 mil e R$ 11 mil com o fornecedor de telas, único que entrega no mesmo dia.
Ele paga a folha primeiro para não perder os técnicos. Depois faz uma entrada de R$ 3 mil com o fornecedor-chave e parcela o saldo em 30 dias, porque sem as peças a oficina para de faturar. O aluguel entra na renegociação na semana seguinte.
Prioridade não é só quem cobra mais caro. É o que mantém a empresa aberta durante o acordo.
Como montar uma contraproposta de acordo que o credor aceite?
Uma contraproposta de pagamento só funciona quando parte de números reais. Antes de negociar, calcule quanto a empresa consegue pagar sem comprometer a operação.
Calcular o que a empresa pode pagar
O primeiro passo é conhecer o capital de giro disponível. Some as entradas previstas para os próximos 3 meses e subtraia custos fixos e variáveis. O valor que sobra é o teto da parcela.
Reúna estes dados antes de negociar:
- Faturamento médio dos últimos 3 meses
- Custos fixos mensais (folha, aluguel, impostos)
- Custos variáveis (fornecedores, frete, comissões)
- Parcelas de outros compromissos já firmados
- Saldo em caixa e previsão de recebíveis
Com esses números, você monta um plano viável, não um pedido de desconto sem base.
Modelo de negociação bancária e com fornecedores
A estrutura da contraproposta muda conforme o credor:
Com bancos, procure a central de renegociação. Apresente o extrato dos últimos 3 meses e proponha: entrada mínima viável, parcelas compatíveis com o faturamento e redução de juros. A aceitação depende da política interna da instituição e do histórico do cliente.
Com fornecedores, a moeda de troca é o relacionamento. Proponha prazo estendido em troca de exclusividade ou volume mínimo.
Uma lojista de varejo que fatura cerca de R$ 45 mil/mês tinha dívida bancária de R$ 35 mil com parcela de R$ 6 mil. Ao calcular o fluxo, percebeu que só cabia R$ 3 mil por mês. Propôs entrada de R$ 5 mil e 12 parcelas de R$ 3 mil, com extrato bancário como prova. O banco aceitou porque a proposta era sustentável.
Entenda a diferença antes de negociar: renegociação muda as condições do contrato original. Refinanciamento cria um contrato novo para quitar o antigo, geralmente com garantia. Se o CET do refinanciamento for maior que o da dívida atual, você troca uma dívida cara por outra pior.
Como usar portabilidade e programas de renegociação em 2026?
Renegociação direta nem sempre entrega a melhor condição. Três instrumentos regulados permitem trocar, substituir ou parcelar dívidas com regras claras e, em alguns casos, desconto obrigatório por lei.
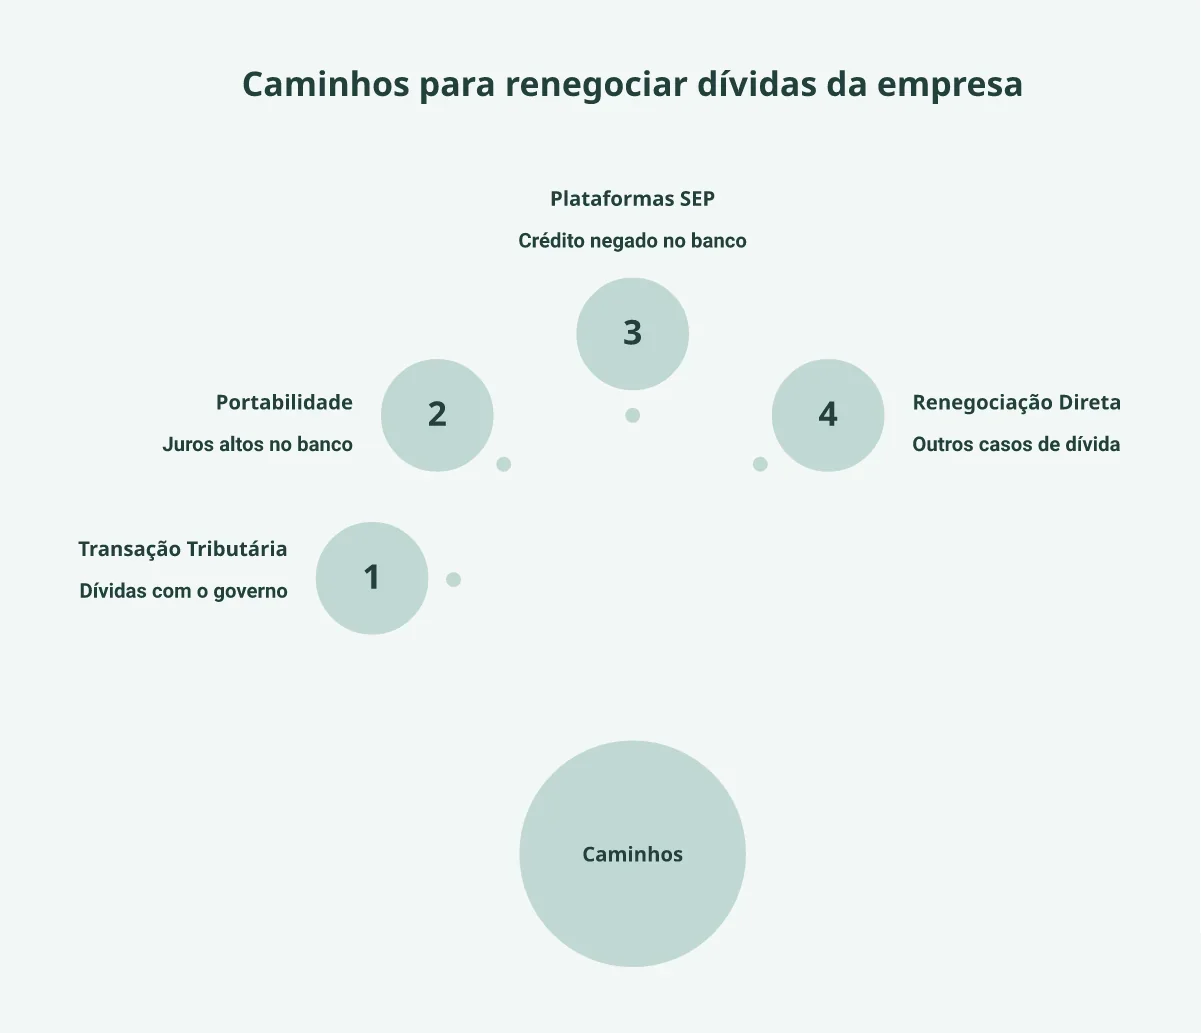
Portabilidade e Resolução CMN 4.292/2013
A portabilidade de crédito PJ é gratuita por lei. A Resolução CMN 4.292/2013 obriga o banco original a liberar o saldo devedor em até 2 dias úteis após a solicitação.
Na prática, você transfere a dívida para outra instituição com CET menor, sem tarifa. Pedir portabilidade também funciona como alavanca: o banco original costuma apresentar contraproposta com taxa reduzida para reter o cliente.
SEP, Desenrola PJ e transação tributária
A SEP (Resolução CMN 4.656/2018) permite captar crédito direto de investidores via plataformas reguladas pelo Banco Central. As taxas variam conforme o risco do tomador e da plataforma; antes de fechar, confira o CET na proposta da instituição escolhida.
O Desenrola Brasil PJ oferece condições especiais para MEI e pequenas empresas renegociarem dívidas bancárias com desconto e prazo estendido. Consulte o portal oficial do Desenrola Brasil para verificar regras e vigência em 2026.
Já a transação tributária (Lei 13.988/2020) permite negociar débitos com a Receita Federal e a PGFN com descontos de até 65% sobre juros e multas. O parcelamento pode chegar a 120 meses pelo portal Regularize.
| Instrumento | Quando usar | Exigência | Economia |
|---|---|---|---|
| Renegociação direta | Margem para contraproposta | Dados organizados | Desconto pontual |
| Portabilidade (Res. 4.292) | CET acima do mercado | Proposta de outro banco | Redução de CET sem tarifa |
| SEP (Res. 4.656) | Crédito bancário negado | Cadastro em plataforma regulada | Taxa competitiva |
| Transação tributária (Lei 13.988) | Débito com Receita/PGFN | Adesão pelo portal Regularize | Até 65% off juros e multas |
Antes de escolher, compare o CET de cada alternativa com o custo atual. Uma redução de 2 pontos percentuais pode sinalizar que a troca vale a pena, mas verifique tarifas e garantias.
Como manter o acordo e evitar que as dívidas voltem?
Renegociar sem corrigir a gestão financeira pós-acordo troca a dívida de lugar. O acordo só funciona se o fluxo de caixa comportar as parcelas sem comprometer a operação.
Separe conta PJ da pessoal, controle entradas e saídas toda semana e reserve um percentual fixo do faturamento para o acordo.
Fluxo de caixa pós-acordo
Use este checklist mensal para não descumprir o combinado:
- Registrar toda entrada e saída na semana do fato
- Reservar de 10% a 15% do faturamento bruto para parcelas do acordo
- Comparar saldo projetado com vencimentos dos próximos 30 dias
- Renegociar prazo com fornecedor antes de atrasar, não depois
- Revisar o fluxo de caixa no 1º dia útil de cada mês
Se o saldo projetado ficar abaixo das parcelas por dois meses seguidos, reabra a negociação antes de acumular novo atraso.
Quando usar antecipação de recebíveis e crédito PJ
Antecipação de recebíveis transforma vendas a prazo em dinheiro disponível antes do vencimento. Use quando a parcela do acordo vence antes de você receber do cliente.
Um restaurante em São Paulo renegociou com fornecedores e precisava pagar parcelas fixas enquanto as vendas oscilavam. Ao receber vendas no Pix sem taxa e antecipar recebíveis conforme o plano contratado (D+1, Receba na Hora), equilibrou o caixa nos dias mais fracos e pagou as parcelas sem apertar a operação.
Se a antecipação não cobrir, o Empréstimo Inteligente da InfinitePay funciona como alternativa: o pagamento é uma porcentagem das vendas diárias, não parcela fixa. O desconto acompanha o faturamento, então semanas fracas não geram inadimplência nova.
Regra prática: prefira antecipação para cobrir descasamento de prazo. Reserve crédito PJ apenas quando a renegociação travar e você precisar de fôlego extra. Para evitar que o endividamento volte, aprenda a negociar com fornecedores e mantenha o fluxo de caixa equilibrado.
Comece a renegociação com números reais
Calcule seu capital de giro, monte a contraproposta e vá para a negociação com dados reais. A Calculadora de Capital de Giro da InfinitePay mostra em minutos quanto a empresa pode pagar. Se precisar organizar entradas e saídas antes de sentar com o credor, use a planilha de fluxo de caixa.