Aprenda sobre a taxa Selic e sua importância. Descubra como as flutuações da Selic podem afetar seus investimentos e a economia.

Com a necessidade de planejamento financeiro mais eficaz, saber como fazer o dinheiro render é essencial para quem busca construir ou proteger seu patrimônio.
Neste artigo, você encontrará dicas práticas e estratégias que proporcionarão maior segurança e eficiência ao seu planejamento financeiro.
Saber como investir não precisa ser algo complicado. Comece por opções de menor risco, como a renda fixa, e, aos poucos, explore alternativas com maior potencial de retorno, como ações.
Quanto antes você começar, mais poderá se beneficiar dos juros sobre o investimento inicial, otimizando seus resultados ao longo do tempo.
Artigos relacionados:
Investir é fundamental para valorizar seus recursos ao longo do tempo.
Isso quer dizer adotar estratégias financeiras que permitem que seu dinheiro gere retornos e contribua para o crescimento do seu patrimônio.
Em vez de mantê-lo parado em contas com nenhum rendimento, investir é a solução mais eficaz para multiplicar seu capital e alcançar suas metas financeiras.
Essa prática ajuda a construir uma saúde financeira sólida, já que quando você foca no rendimento do seu dinheiro, é possível reduzir os impactos da inflação e assegurar maior planejamento para o futuro.
Por exemplo, ao investir em alternativas como Tesouro Direto ou CDBs, é possível obter rendimentos estáveis e previsíveis sobre o valor aplicado.
Essas escolhas ajudam você a alcançar objetivos importantes, como garantir uma reserva para emergências ou uma aposentadoria mais confortável.
Depois de entender o cenário de juros e inflação, é hora de ver o impacto real dos investimentos no caixa do seu negócio. Saber exatamente quanto seu dinheiro pode render ajuda a tomar decisões melhores, seja para o capital de giro ou para uma reserva de caixa.
Para ilustrar, simulamos o rendimento bruto anual de R$ 1.000 aplicados em três opções comuns para a reserva de caixa de um negócio, usando as projeções para 2026:
| Modalidade | Projeção de Rendimento Anual (Bruto) | Valor Gerado em 1 Ano |
|---|---|---|
| Conta 100% do CDI | ~12,15% a.a. | R$ 121,50 |
| Tesouro Selic | 12,25% a.a. | R$ 122,50 |
| Poupança | 6,17% a.a. + TR | R$ 61,70 + TR |
A regra para o rendimento da poupança, segundo o Banco Central, estabelece que com a Selic acima de 8,5% ao ano, o retorno é de 0,5% ao mês (ou 6,17% ao ano) mais a Taxa Referencial (TR).
É importante lembrar que os rendimentos do Tesouro Selic e de contas 100% do CDI sofrem desconto do Imposto de Renda, enquanto a poupança é isenta.
A diferença, que parece pequena no valor de R$ 1.000, se torna expressiva em volumes maiores. Para um capital de giro de R$ 50.000, por exemplo, a diferença entre deixá-lo na poupança ou no Tesouro Selic seria de mais de R$ 3.000 em um ano. Esse valor extra pode ser usado para comprar um equipamento novo, reforçar o estoque para uma data comemorativa ou cobrir uma folha de pagamento emergencial.
Conquistar a estabilidade financeira requer estratégias eficientes e ações disciplinadas.
Aqui estão algumas dicas para ajudar você a maximizar suas finanças e aprender aumentar a sua rentabilidade com mais consistência:

Gerenciar suas despesas é o primeiro passo para viabilizar a multiplicação do dinheiro.
Comece acompanhando todos os seus gastos por meio de planilhas ou aplicativos financeiros para entender onde está o maior consumo e identificar supérfluos que podem ser eliminados.
Em seguida, crie um orçamento mensal estruturado em categorias, como gastos essenciais (aluguel, contas), não essenciais (lazer) e investimentos.
Sempre que possível, evite parcelamentos e priorize compras à vista, assim você evita juros desnecessários e mantém suas finanças sob controle.
Na InfinitePay, é possível estruturar categorias de forma prática e gratuita através de cartões virtuais.
Lá, você consegue criar quantos cartões forem necessários para cada tipo de despesa e definir um saldo específico para cada um mensalmente.
Assim, você evita perder o controle com gastos desnecessários, mantém a disciplina no orçamento e sabe exatamente quanto dinheiro está destinado a cada categoria.
Buscar formas de aumentar a renda é uma maneira eficiente de acelerar o alcance das suas metas financeiras.
Invista em habilidades que valorizem sua carreira, buscando cursos ou especializações em áreas com alta demanda para melhorar sua empregabilidade.
Atividades paralelas também podem ser uma ótima solução, como trabalhos freelancer, produção de conteúdo digital ou abrir um comércio online.
Para quem busca empreender através do comércio, é possível criar uma loja online gratuita em poucos minutos pela InfinitePay.
Outra estratégia eficiente é investir em renda passiva, como Fundos de Investimento Imobiliário (FIIs) ou ações que distribuem dividendos, garantindo retornos constantes sem demandar esforço diário.
Antes de investir de maneira consistente, é essencial organizar suas finanças, eliminando dívidas e criando uma reserva para situações imprevistas.
Priorize o pagamento de débitos com juros altos, como cartões de crédito e cheque especial, que podem comprometer boa parte do seu orçamento.
Em paralelo, foque em construir uma reserva de emergência que cubra de 3 a 6 meses das suas despesas fixas.
Para isso, busque aplicações com alta liquidez, como o Tesouro Selic, para ter acesso ao dinheiro quando precisar.
A consistência nos investimentos é fundamental para gerar crescimento exponencial no longo prazo.
Comece definindo metas claras, como uma aposentadoria tranquila, a compra de um imóvel ou viagens, e alinhe seus investimentos a esses objetivos.
Diversificar sua carteira também é essencial: combine ativos seguros, como renda fixa, com opções de maior rentabilidade, como ações ou Fundos Imobiliários (FIIs).
Revisar o desempenho dos seus investimentos é essencial para garantir que estão dentro do esperado e alinhados aos seus objetivos.
Para isso, comece comparando o rendimento atual dos seus ativos com a meta definida no início do investimento.
Por exemplo, se você esperava um retorno anual de 8% e seus investimentos estão abaixo disso, é hora de investigar as causas.
Outro ponto importante é comparar o retorno dos seus investimentos com indicadores de referência, como a taxa Selic, CDI ou o Ibovespa.
Se seus investimentos em renda fixa estão abaixo do CDI, ou suas ações têm desempenho inferior ao Ibovespa, pode ser necessário ajustar sua estratégia.
Utilize também relatórios fornecidos por corretoras ou plataformas de investimentos para analisar a rentabilidade de cada ativo e seu comportamento ao longo do tempo.
Por fim, avalie o impacto de taxas e inflação no retorno real do investimento.
Uma rentabilidade de 6% ao ano pode parecer atraente, mas, se a inflação estiver em 4%, o ganho real é de apenas 2%.
Você também pode se interessar:
Saber como fazer o dinheiro render envolve utilizar métodos que estejam alinhados ao seu perfil e objetivos financeiros.
Independentemente de você ser um investidor conservador, moderado ou arrojado, existem diversas opções capazes de aumentar o potencial de crescimento do seu capital.
Veja as principais opções:
Para investidores que priorizam segurança e previsibilidade, os ativos de renda fixa são as opções mais recomendadas. Destacam-se:
Com a taxa Selic projetada em 15% ao ano e uma inflação estimada em 4,46% para o final de 2025, a renda fixa segue como uma escolha confiável para perfis conservadores que buscam retorno estável.
| Tipo | Risco | Potencial de Retorno | Perfil Indicado |
|---|---|---|---|
| Renda Fixa | Baixo | Previsível | Conservador |
| Renda Variável | Alto | Variável | Moderado/Arrojado |
Proteger o poder de compra do caixa da sua empresa é crucial. A inflação corrói o valor do dinheiro ao longo do tempo, e alguns investimentos ajudam a neutralizar esse efeito.
O Tesouro IPCA+ e CDBs atrelados ao IPCA, por exemplo, oferecem um rendimento composto por uma taxa fixa mais a variação da inflação (IPCA).
Isso garante que seu retorno real seja sempre positivo, protegendo o capital de giro e as reservas de longo prazo da empresa.
Os fundos de investimento são ideais para quem deseja equilibrar risco e retorno sem acompanhar o mercado diariamente.
Gerenciados por profissionais especializados, eles oferecem praticidade e acesso a diferentes ativos:
Se você deseja maximizar seus rendimentos no longo prazo e aceita maior volatilidade, o mercado de ações e os fundos imobiliários podem ser boas alternativas.
Veja suas particularidades:
As criptomoedas seguem atrativas para investidores arrojados que buscam ganhos expressivos no curto e médio prazo. Com a América Latina projetada para manter um crescimento anual composto (CAGR) de 10,93%, ativos como Bitcoin e Ethereum lideram as alternativas.
Os principais benefícios desse mercado incluem diversificação do portfólio, potencial de valorização acelerada e expansão das tecnologias blockchain. No entanto, é importante alocar uma pequena parte do patrimônio e priorizar corretoras confiáveis para mitigar riscos.
Para quem busca organizar as finanças, a Conta digital grátis da InfinitePay oferece vantagens que ajudam você a alcançar seus objetivos financeiros de forma prática e eficiente:
Além da praticidade, a conta digital oferece liquidação rápida das vendas feitas pelas maquininhas InfinitePay, permitindo que o saldo fique disponível em minutos. Com segurança e tecnologia de ponta, a InfinitePay proporciona uma experiência simplificada para quem deseja otimizar sua rotina financeira e focar no crescimento do negócio.
Em breve, com rendimento também! Abra sua conta!
Resposta rápida: com a meta Selic em 14,25% ao ano em 15/07/2026 e Taxa Referencial (TR) de 0%, R$ 1 milhão na poupança rende R$ 5.000 em um mês completo. O crédito não é diário: ele ocorre na data de aniversário do depósito.
Base desta simulação: meta Selic de 14,25% ao ano em 15/07/2026, acima de 8,5% ao ano, e TR de 0%. Nessa condição, a regra é 0,5% ao mês + TR.
R$ 1.000.000 × 0,5% = R$ 5.000 por mês
| Período | Rendimento estimado | Como ler o número |
|---|---|---|
| 1 mês | R$ 5.000,00 | Crédito no aniversário do depósito |
| 12 meses | R$ 61.677,81 | Juros compostos, sem saques e com TR de 0% |
O resultado só vale para um ciclo completo. Se houver saque antes do aniversário, a parcela retirada não recebe o rendimento daquele período.
A remuneração tem duas partes: a TR e uma parcela adicional ligada à Selic. Segundo a regra oficial do Banco Central:
Selic acima de 8,5% ao ano: 0,5% ao mês + TR.
Selic igual ou abaixo de 8,5% ao ano: 70% da meta Selic, mensalizada, + TR.
Para pessoa física, a poupança paga o rendimento mensalmente na data de aniversário de cada depósito e sobre o menor saldo do período. Retirar dinheiro antes dessa data pode eliminar o rendimento da parcela retirada.
A Taxa Referencial é um índice calculado e divulgado pelo Banco Central. Ela compõe o rendimento da poupança; nesta simulação, foi considerada em 0% apenas para deixar o cálculo reproduzível. Para se aprofundar, leia o guia da InfinitePay sobre Taxa Referencial, que explica o papel do Banco Central no cálculo do indicador.
Não necessariamente. A garantia ordinária do FGC cobre até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro. Há também um limite global de R$ 1 milhão em garantias recebidas a cada período de quatro anos.
Manter R$ 1 milhão em uma única instituição deixa parte do valor fora desse teto. A mesma lógica se aplica a produtos cobertos, como poupança, CDB, LCI e LCA.
A poupança tem liquidez imediata e isenção de IR, mas rende menos que alternativas de renda fixa. Um CDB pode oferecer retorno maior, mas exige prazo e tem Imposto de Renda sobre o ganho. A escolha depende de quando você vai precisar do dinheiro.
Com CDI a 14,15% ao ano (julho/2026), um CDB a 111,11% do CDI rende cerca de 15,72% ao ano bruto, ou R$ 157.220 sobre R$ 1 milhão em 12 meses. Com prazo de 12 meses, o Imposto de Renda é de 20% sobre o ganho. O rendimento líquido fica em torno de 12,58% ao ano, o que equivale a aproximadamente R$ 125.776.
Na poupança, o mesmo R$ 1 milhão rende R$ 61.678 em 12 meses, isento de IR.
InvestimentoTaxa anualRendimento em 12 mesesIRPoupança6,17% a.a.R$ 61.677,81IsentoCDB 111,11% CDI (bruto)15,72% a.a.R$ 157.220,6520% sobre o ganhoCDB 111,11% CDI (líquido)12,58% a.a.R$ 125.776,52N/A
A comparação considera o valor líquido, a liquidez e a data em que o dinheiro será usado. No CDB InfinitePay, a faixa de 111,11% do CDI exige prazo mínimo de 12 meses e o resgate ocorre no vencimento.
Para entender a diferença entre os índices, veja também CDB ou poupança.
Use a Calculadora de CDB da InfinitePay para simular valor, prazo e rentabilidade. A simulação não substitui a avaliação das suas necessidades de caixa ou uma orientação financeira individual.
Decidir entre abrir uma conta-corrente ou poupança é uma das primeiras escolhas financeiras que muitas pessoas enfrentam.
Porém, nem sempre as diferenças entre esses tipos de conta são muito claras.
Entender isso é essencial, já que ambas as contas oferecem características distintas que podem beneficiar diferentes objetivos financeiros.
A escolha errada pode significar perda de oportunidades financeiras ou até mesmo custos desnecessários.
Mas fique tranquilo, esse artigo vai te explicar as diferenças entre conta-corrente e poupança, e te ajudar a decidir qual é a melhor para você.
A conta-corrente é um tipo de conta bancária voltada para o uso diário, oferecendo mais flexibilidade para transações financeiras.
Esse tipo de conta permite movimentação constante, facilitando transações como saques, depósitos, transferências e compras com cartão de débito.
Ela geralmente inclui um cartão de débito para transações imediatas e, em alguns casos, pode ter um cartão de crédito associado.
Normalmente, uma conta-corrente conta com serviços como:
A conta poupança é um tipo de conta bancária voltada para guardar dinheiro de forma segura e, ao mesmo tempo, gerar um pequeno rendimento sobre o valor depositado.
É um dos investimentos mais populares no Brasil, conhecida pela simplicidade, segurança e liquidez.
Ao depositar dinheiro em uma conta poupança, ele começa a render juros de acordo com regras definidas pelo governo.
O rendimento é calculado mensalmente, com base na data de aniversário do depósito.
Embora a poupança tenha um retorno mais baixo em comparação a outros tipos de investimento, ela é isenta de impostos, como o Imposto de Renda, o que a torna uma opção interessante para quem busca facilidade e isenção fiscal.
Além da possibilidade de utilizá-la para fazer o seu dinheiro render, em alguns casos também é possível:
Veja mais:
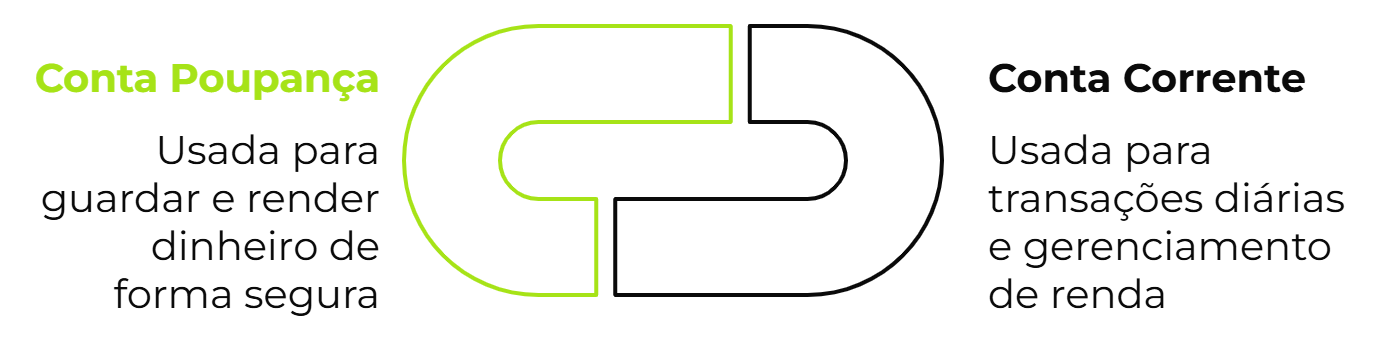
Elas atendem a objetivos diferentes. Na prática, a conta-corrente é voltada para o uso diário, permitindo transações e oferecendo uma gama maior de serviços.
A conta poupança, por outro lado, é focada na reserva de dinheiro e no acúmulo de rendimento a longo prazo.
A conta-corrente permite pagamentos, transferências, saques e acesso a recursos como cartão de crédito e cheque especial, mas geralmente não possui rendimento e pode ter taxa de manutenção.
Já a poupança tem rendimento mensal isento de tributos, desde que o saldo permaneça até o "aniversário" do depósito.
Além disso, não tem taxa de manutenção, mas limita o número de saques gratuitos e apresenta um extrato mais simplificado.
A conta-corrente é mais indicada para quem precisa movimentar dinheiro com frequência, pagar contas, receber salário e realizar transferências.
Já a conta poupança é recomendada para quem deseja economizar e manter uma reserva financeira.
Portanto, o uso de cada uma depende do seu objetivo financeiro.
Se a prioridade é praticidade no dia a dia, a conta-corrente permite movimentações frequentes sem restrições de saque ou prazo para resgatar o dinheiro.
Além disso, oferece serviços bancários mais amplos, como cheque especial, cartão de crédito, débitos automáticos e transferências ilimitadas.
Também é útil em emergências, pois o saldo fica sempre acessível.
Já a conta poupança é mais adequada para quem deseja acumular uma reserva financeira, seja para emergências ou para atingir objetivos de médio a longo prazo, como viagens ou compras planejadas.
Seu rendimento mensal, mesmo sendo baixo, pode ser um incentivo para manter o dinheiro guardado.
Como não permite transações diárias ilimitadas, ajuda a evitar gastos impulsivos e pode ser usada para um planejamento financeiro mais disciplinado.
No Brasil, existem diversos tipos de contas bancárias, cada uma com características específicas para atender diferentes perfis e necessidades financeiras.
Abaixo estão os principais tipos de contas disponíveis:

É a mais utilizada para transações do dia a dia, como receber salários, pagar contas, realizar transferências e fazer compras. Ela oferece flexibilidade e acesso a diversos serviços, incluindo cheque especial, cartão de débito e crédito, e opções de transferências (TED, DOC, Pix).
Saiba mais em:
Voltada para o acúmulo de dinheiro com rendimento mensal, é ideal para guardar dinheiro de forma segura e isenta de impostos sobre o rendimento. Ela é amplamente utilizada para reservas de emergência e objetivos de médio a longo prazo, proporcionando liquidez imediata sem cobrança de taxas de manutenção.
Operada por meio de aplicativos bancários, permite realizar todas as transações online, como pagamento de contas, transferências e depósitos via Pix. Com menos tarifas e maior praticidade, ela é ideal para quem busca agilidade e menos burocracia. A abertura de uma conta digital pode ser feita diretamente pelo smartphone, sem a necessidade de ir até uma agência.
Este é um tipo específico de conta-corrente, aberto exclusivamente para o recebimento de salários. Geralmente, é o empregador que solicita a abertura, e os serviços são limitados, pois ela é voltada apenas para o pagamento de salários e benefícios trabalhistas.
Destinada a estudantes universitários, é uma tipo de conta-corrente com taxas reduzidas e outros benefícios voltados para o público jovem, permitindo que o estudante tenha acesso aos serviços básicos bancários de forma mais acessível.
Ideal para quem deseja aplicar recursos, é focada em aplicações financeiras, como ações, títulos e fundos de investimento, e não é usada para transações cotidianas. Ela é destinada a quem busca diversificar os investimentos e aumentar o patrimônio.
Destinada a pessoas jurídicas, permite realizar transações voltadas à gestão financeira de negócios, como o pagamento de fornecedores, recebimento de vendas e gestão de fluxo de caixa. Oferece serviços específicos para empresas, como cartões corporativos, linhas de crédito empresarial e soluções para folha de pagamento.
Cada tipo de conta possui vantagens e limitações próprias. Escolher o tipo certo depende das suas necessidades financeiras e objetivos, seja para uso pessoal, profissional ou para investimentos de longo prazo.
Leia também:
Sim, é possível cancelar qualquer uma delas. Em ambos os casos, o cliente tem o direito de encerrar o serviço se achar que não atende mais às suas necessidades.
No entanto, vale conferir as condições de encerramento no contrato, pois algumas instituições podem cobrar uma multa se houver um prazo de permanência mínima.
Para evitar surpresas, leia atentamente as regras antes de abrir a conta.
A Conta Digital InfinitePay, é ideal para quem busca uma solução completa que atenda às necessidades tanto pessoais quanto profissionais.
Além de não ter taxa de manutenção, você cria múltiplos cartões com 1,5% de cashback e aproveita uma integração completa em soluções de pagamento para o seu negócio:
Abra sua conta digital InfinitePay e venda como, quando e onde quiser

A taxa Selic é a taxa básica de juros da economia brasileira, definida pelo Comitê de Política Monetária (Copom) do Banco Central do Brasil. Ela serve de referência para todas as demais taxas de juros do mercado: empréstimos, financiamentos e aplicações financeiras. Em 5 de agosto de 2026, o Copom reduziu a Selic para 14,00% ao ano, o quarto corte consecutivo no ano.
A Selic influencia o nível de atividade econômica, a inflação e a taxa de câmbio. Com a taxa alta, os juros dos empréstimos sobem, o crédito fica mais caro e a economia desacelera. Com a taxa baixa, o crédito fica mais barato, o consumo cresce e a economia acelera. O Copom usa essa alavanca para manter a inflação perto da meta definida pelo Conselho Monetário Nacional (CMN), órgão que fixa as metas anuais.
A taxa Selic é definida pelo Copom, que se reúne oito vezes por ano em datas pré-anunciadas pelo Banco Central. A cada reunião, o comitê analisa a inflação, o crescimento econômico e o cenário internacional, e decide se a taxa sobe, cai ou permanece inalterada. As atas das decisões são publicadas na terça-feira seguinte a cada encontro.
A taxa é calculada a partir das operações do Sistema Especial de Liquidação e Custódia, o Selic, administrado pelo Banco Central. Esse sistema registra a negociação de títulos públicos federais entre bancos, e a taxa média ponderada dessas operações define a Selic efetiva. A Selic meta, divulgada pelo Copom, é a taxa-alvo que o Banco Central busca manter por meio de operações no mercado aberto.
Leia mais:Bê-a-bá da Taxa Selic: como ela pode afetar o meu negócio.
A taxa Selic está em 14,00% ao ano desde 5 de agosto de 2026, decisão unânime do Copom. A próxima reunião acontece nos dias 15 e 16 de setembro de 2026. As demais reuniões de 2026 ocorrem em 3 e 4 de novembro e 8 e 9 de dezembro.
Fonte: Banco Central do Brasil, nota da decisão do Copom de 5 de agosto de 2026.
Quando a Selic sobe, o crédito fica mais caro e a economia desacelera. Juros altos encarecem empréstimos e financiamentos, reduzem o consumo e o investimento, e ajudam a conter a inflação ao diminuir a demanda agregada. Esse é o mecanismo principal de combate à alta de preços: ao tornar o crédito mais caro, o Banco Central reduz o ritmo de gastos na economia e pressiona a inflação para baixo.
A alta da Selic também costuma valorizar o real frente ao dólar, porque juros mais altos atraem capital estrangeiro em busca de maior retorno. Para quem investe em renda fixa, a Selic alta significa rendimentos maiores em CDB, Tesouro Selic e fundos DI.
Quando a Selic cai, o crédito fica mais barato e a economia acelera. Juros baixos barateiam empréstimos e financiamentos, estimulam o consumo e o investimento, e ajudam a recuperar a atividade econômica em cenários de baixo crescimento. A redução da Selic tende a aumentar a pressão inflacionária no curto prazo, porque mais dinheiro circulando aquece a demanda.
A queda da Selic também costuma desvalorizar o real, porque juros mais baixos reduzem o atrativo para capital estrangeiro. Para quem investe em renda fixa, a Selic baixa significa rendimentos menores em produtos pós-fixados, o que pode favorecer prefixados ou inflação-indexados.
A taxa Selic influencia a rentabilidade de investimentos de renda fixa. Quando a Selic sobe, títulos pós-fixados como Certificado de Depósito Interbancário (CDI), Certificado de Depósito Bancário (CDB), Letra de Crédito Imobiliário (LCI) e Letra de Crédito do Agronegócio (LCA) tendem a pagar mais. Quando a Selic cai, o rendimento desses produtos diminui.
O CDI acompanha a Selic de perto e serve de referência para a maior parte da renda fixa pós-fixada. Um CDB que paga 100% do CDI entrega um rendimento bruto próximo da Selic. Já a poupança rende de forma diferente: quando a Selic está acima de 8,5% ao ano, a poupança paga 0,5% ao mês mais a Taxa Referencial (TR), o que resulta em um rendimento anual significativamente menor que o CDI.
Em um cenário ilustrativo com a Selic a 14,00% ao ano, suponha R$ 10.000 aplicados por um ano. Um CDB a 100% do CDI rende aproximadamente 13,90% brutos, ou cerca de R$ 1.390 antes do Imposto de Renda (IR). A poupança rende cerca de 7% ao ano, ou aproximadamente R$ 700, sem desconto de IR. A diferença chega a quase R$ 600 por ano a favor do CDB, mesmo após o IR.
O Tesouro Selic, título público federal vendido no Tesouro Direto, também acompanha a Selic e oferece liquidez diária. A escolha entre CDB, Tesouro Selic e poupança depende do prazo, do valor aplicado e da tributação: aplicações acima de 720 dias pagam IR de 15%, enquanto a poupança é isenta.
Compare o rendimento de CDB e poupança antes de escolher onde aplicar.
A taxa Selic afeta os juros praticados no mercado de crédito. Com a Selic alta, empréstimos e financiamentos ficam mais caros e o crédito mais restrito. Com a Selic baixa, o custo do crédito cai e o acesso ao financiamento facilita.
Entenda como funciona o empréstimo e avalie as opções antes de contratar crédito para o seu negócio.
A taxa Selic é o principal instrumento de controle da inflação no Brasil. O Copom ajusta a taxa para manter o Índice Nacional de Preços ao Consumidor Amplo, o IPCA, dentro da meta definida pelo CMN. A meta para 2026 é de 3,00%, com intervalo de tolerância entre 1,5% e 4,5%.
Desde janeiro de 2025, o Brasil opera um regime de metas contínuo: a meta refere-se à inflação acumulada em 12 meses, apurada mês a mês, e não apenas à inflação do ano-calendário. Esse regime exige maior frequência de ajustes da Selic para manter a inflação convergente.
Quando a inflação ultrapassa o teto da meta, o Copom tende a elevar a Selic para conter a demanda. Quando a inflação fica abaixo da meta, o Copom tende a reduzir a Selic para estimular a economia.
Fonte: Banco Central do Brasil, regime de metas para a inflação.
A taxa Selic influencia a taxa de câmbio por meio do fluxo de capitais internacionais. Juros altos no Brasil atraem investidores estrangeiros em busca de maior retorno, o que aumenta a demanda pelo real e tende a valorizar a moeda frente ao dólar. Esse movimento é conhecido como carry trade: investidores captam recursos em moedas de juros baixos e aplicam em países de juros altos, embolsando a diferença.
Juros baixos reduzem esse atrativo, diminuem a entrada de capital estrangeiro e tendem a desvalorizar o real. A valorização do real barateia importações e prejudica exportadores; a desvalorização encarece importações e favorece exportadores que recebem em dólar.
A tabela abaixo mostra a taxa Selic no final de cada ano, de 2015 a 2026. Os dados até 2024 refletem decisões efetivas do Copom. Os valores de 2025 e 2026 refletem a projeção do Relatório Focus e a decisão de agosto de 2026.
| Ano | Selic no final do ano |
|---|---|
| 2015 | 14,25% |
| 2016 | 13,75% |
| 2017 | 7,00% |
| 2018 | 6,50% |
| 2019 | 4,50% |
| 2020 | 2,00% |
| 2021 | 9,25% |
| 2022 | 13,75% |
| 2023 | 11,75% |
| 2024 | 12,25% |
| 2025 | 15,00% (projeção Focus) |
| 2026 | 14,00% (atual) |
Fonte: Banco Central do Brasil, meta da taxa Selic definida pelo Copom.
O ciclo mostra a volatilidade da Selic: a taxa caiu para o mínimo histórico de 2,00% em 2020 durante a pandemia, subiu para 13,75% em 2022 para conter a inflação, e em 2026 inicia um novo ciclo de cortes.
Acompanhe a Selic e tome decisões financeiras com base no ciclo atual:
Você também pode se interessar:InfinitePay acompanha redução da Selic e corta taxas de juros no parcelado.

