Ver o resumo do artigo
- Renda fixa é você emprestar dinheiro a banco, governo ou empresa e receber juros pela regra combinada
- R$ 1.000 por 12 meses viram R$ 1.121 líquidos no CDB, título do banco, a 111,11% do CDI, taxa de referência (setembro de 2026)
- A poupança guarda o dinheiro de amanhã; o que sobra por mais de um ano rende mais
- A taxa líquida decide: LCI, a letra isenta de imposto, a 101% do CDI rende mais que CDB a 102% até 180 dias
- O primeiro aporte sai de R$ 1 no CDB da InfinitePay, com resgate a partir de 31 dias
Renda fixa é um investimento em que você empresta dinheiro a um banco, ao governo ou a uma empresa e recebe o valor de volta com juros, seguindo a regra combinada na aplicação.
Se o seu dinheiro está parado na poupança ou na conta, a decisão é trocar saldo sem render por juros com regra conhecida.
- A regra pode ser uma taxa travada, um percentual de um índice de referência do mercado ou a inflação somada a uma taxa fixa.
- "Fixa" descreve a regra, não o resultado: quem recebeu o empréstimo pode atrasar o pagamento e o valor pode oscilar antes do resgate.
Quanto R$ 1.000 podem render na renda fixa
R$ 1.000 aplicados por 12 meses viram entre R$ 1.082 e R$ 1.121 no cenário de setembro de 2026, já líquidos de imposto; na poupança, ficam nos R$ 1.082.
Os 3 tipos de remuneração
Na regra prefixada, você trava a taxa na aplicação, como 14% ao ano. Na pós-fixada, o rendimento segue o CDI, guiado pela Selic, a taxa básica de juros do Banco Central.
A híbrida soma o IPCA, o índice oficial de inflação, a uma taxa fixa. Nenhuma regra vence sempre: Selic caindo, a prefixada ganha; subindo, a pós-fixada acompanha.
Na diferença entre CDB e CDI: o CDB é o título que o banco emite; o CDI é a taxa que o remunera.
Como ler a simulação líquida
Cenário ilustrativo de setembro de 2026: Selic a 13,75% ao ano, CDI a 13,65% e prefixado a 14%. Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a Taxa Referencial, a TR; a tabela do Banco Central ficou em torno de 0,65% ao mês no período, cerca de 8% ao ano.
| Aplicação de R$ 1.000 por 12 meses | Rendimento bruto | Imposto de Renda | Valor final |
|---|---|---|---|
| Poupança | R$ 82 | isenta | R$ 1.082 |
| CDB a 111,11% do CDI | R$ 151,67 | R$ 30,33 | R$ 1.121,33 |
| CDB prefixado a 14% ao ano | R$ 140 | R$ 28 | R$ 1.112 |
O CDB da InfinitePay mostra o efeito do prazo: 102% do CDI até 89 dias, 106% a partir de 90 dias e 111,11% em 360 dias.
Para recalcular, multiplique o valor pela taxa anual e desconte o imposto do prazo: 1.000 vezes 15,17% é R$ 151,67 bruto, e os 20% deixam R$ 121,33 líquidos.
Resta decidir quando a poupança ainda vale e como comparar o CDB tributado com as LCI e LCA isentas antes de migrar.
Quando sair da poupança e como comparar taxas
Migre o excedente, não a reserva: a poupança serve ao dinheiro que pode faltar amanhã, e a troca compensa quando a taxa líquida cobre prazo e riscos, como detalha o comparativo de CDB ou poupança.
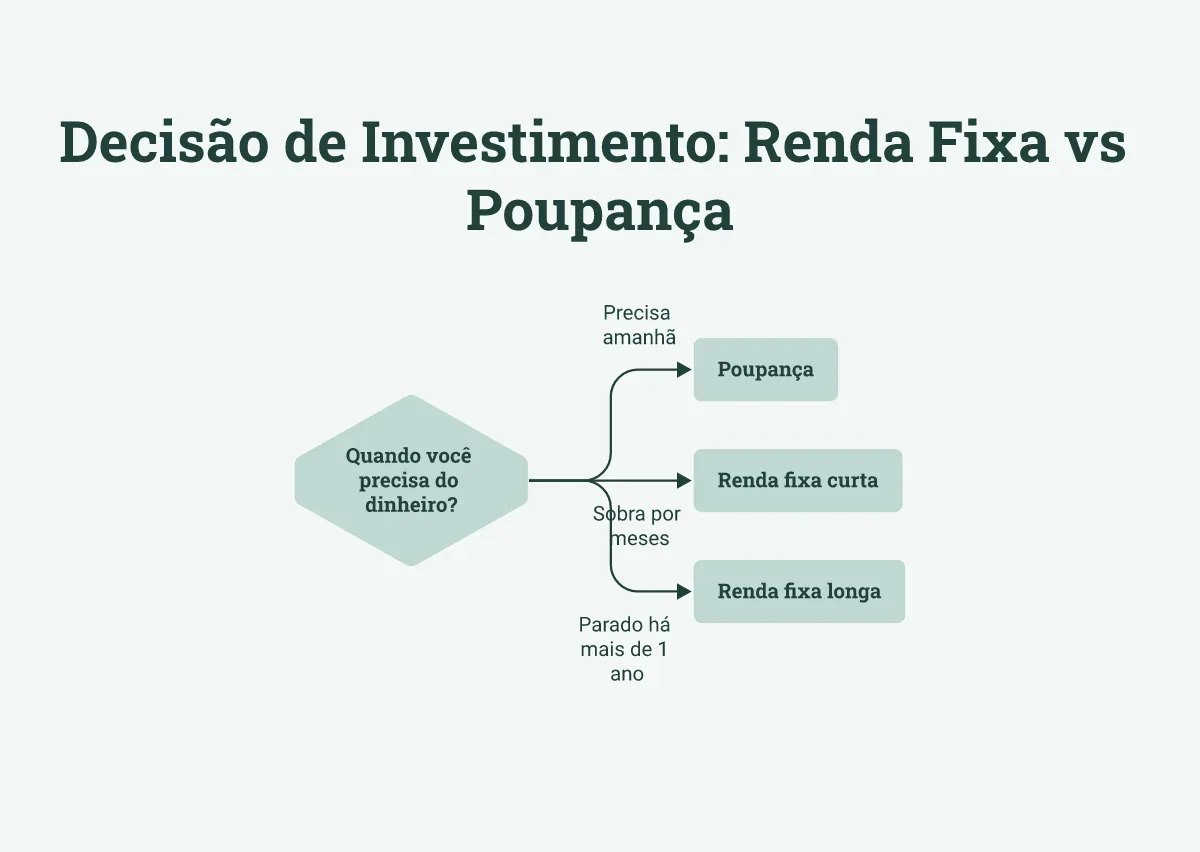
Quando a poupança ainda é aceitável
- Precisa dele amanhã? A poupança resolve, sem culpa.
- Sobra por alguns meses? Renda fixa curta.
- Parado por mais de um ano? Renda fixa longa, menos imposto no fim.
CDB tributado ou LCI e LCA isentas?
O CDB anuncia taxa bruta; a LCI, letra de crédito imobiliário, e a LCA, letra de crédito do agronegócio, são isentas de Imposto de Renda para pessoa física. Compare depois de descontar a alíquota regressiva do prazo.
| Prazo | Alíquota | Fator líquido |
|---|---|---|
| Até 180 dias | 22,5% | 0,775 |
| 181 a 360 dias | 20% | 0,80 |
| 361 a 720 dias | 17,5% | 0,825 |
| Acima de 720 dias | 15% | 0,85 |
Exemplo fechado: LCI a 101% do CDI contra CDB a 102% por até 180 dias. O CDB ganha na vitrine; no líquido, 102 vezes 0,775 fica abaixo da isenta.
Os riscos que o nome renda fixa não mostra
- Emissor: o banco pode atrasar o pagamento; o Fundo Garantidor de Créditos, o FGC, devolve até R$ 250 mil por CPF e instituição; acima do teto, a perda é sua. O emissor do CDB da InfinitePay tem rating Fitch AA-(bra).
- Oscilação: antes do vencimento, a marcação a mercado define o preço de sair; quem espera até o fim recebe a regra da aplicação.
- Liquidez: alguns títulos só devolvem no vencimento.
- Inflação: juro abaixo da inflação é perda real, mesmo com saldo maior.
Na renda variável não há regra: o resultado depende do mercado. Com prazo e liquidez escolhidos, falta aplicar sem descobrir tarde o custo de sair antes.
Como fazer seu primeiro aporte em renda fixa
O primeiro aporte segue quatro passos: objetivo e prazo, reserva, emissor e liquidez, simulação e aplicação. A taxa e o app entram por último.
Antes de aplicar: prazo, objetivo e liquidez
- Defina objetivo e prazo: o que fica parado por mais de um ano combina com título longo; a matrícula de janeiro pede prazo curto.
- A reserva de emergência fica fora: o dinheiro que pode faltar amanhã não espera vencimento. Essa parcela pode render a 101% do CDI no Rende Mais da InfinitePay, com liquidez diária.
- Cheque emissor, garantia e liquidez: confirme a proteção do FGC e quando o dinheiro volta.
- Simule e aplique: o CDB da InfinitePay mostra o valor de resgate antes de confirmar; o aporte começa em R$ 1, o resgate sai a partir de 31 dias, sem taxa de aplicação ou resgate.
O que fazer se precisar resgatar antes
Resgatar antes do vencimento tem custo: nos primeiros 30 dias, o IOF, Imposto sobre Operações Financeiras, consome parte do ganho, e o Imposto de Renda usa a alíquota maior dos prazos curtos.
Títulos negociados antes do vencimento seguem a marcação a mercado, e o valor de saída pode ficar abaixo do aplicado. Se a data de saída é incerta, prefira liquidez diária à taxa maior; prazos e resgate estão no guia sobre se o CDB pode ser resgatado a qualquer momento.
Simule antes de investir
Taxa maior não compensa aplicar o dinheiro da emergência ou ignorar o prazo. O próximo passo seguro é simular prazo e valor compatíveis com o seu objetivo, e o CDB da InfinitePay faz essa conta antes de confirmar o aporte, a partir de R$ 1, direto no app da InfinitePay.
O vídeo do canal da InfinitePay mostra essa simulação na tela do app, do aporte ao rendimento de até 111,11% do CDI.
Quem ainda precisa montar a reserva encontra o roteiro gratuito no Ebook de Educação Financeira, que cobre reserva de 3 a 6 meses de gastos e os primeiros aportes com pouco dinheiro.