


O que vem dentro do guia de educação financeira
O Guia de Educação Financeira da InfinitePay tem 13 páginas e 6 capítulos. Cada capítulo traz uma lista numerada de ações que você aplica no mesmo dia.
- Separação de finanças pessoais e empresariais: 5 passos, de abrir contas distintas a escolher ferramentas de controle.
- Orçamento anual ou semestral: 6 dicas para prever receitas e despesas, separar custos fixos e variáveis e revisar o plano.
- Reserva de emergência: 6 dicas para definir o valor, começar com pouco, automatizar os aportes e decidir o que conta como emergência.
- Controle de contas a pagar: 7 práticas, do levantamento completo à negociação de prazos com fornecedores.
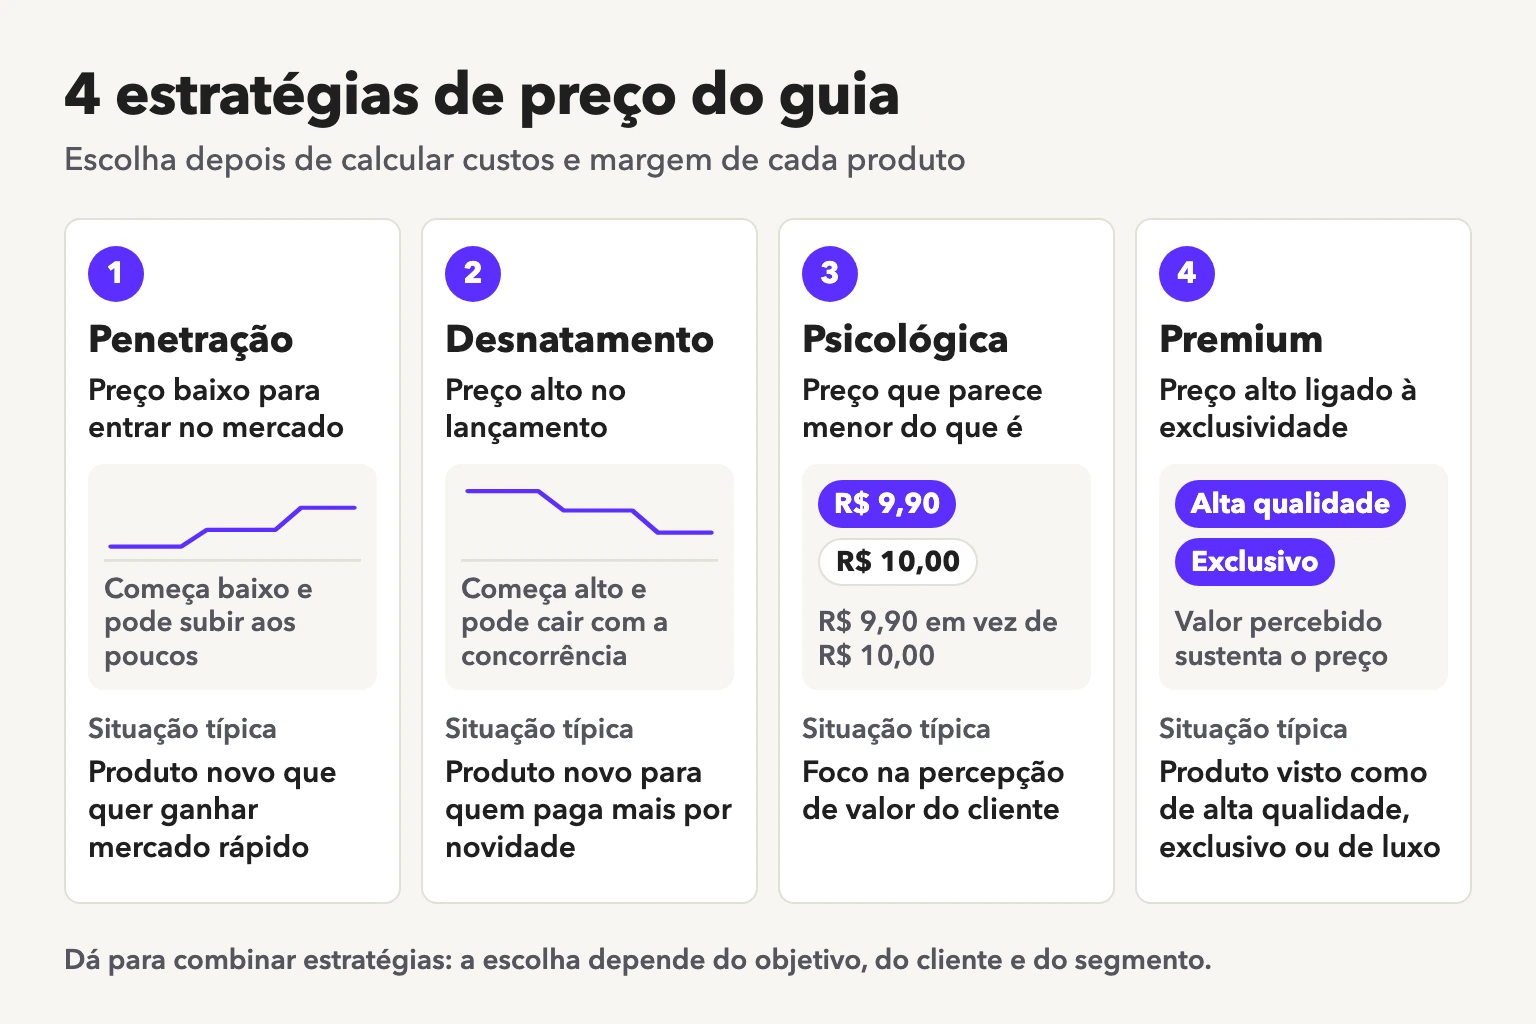
- Rentabilidade e precificação: as 3 etapas da análise de rentabilidade e 4 estratégias de preço (penetração, desnatamento, psicológica e premium).
- Checklist final: 7 áreas para revisar a saúde financeira do negócio com frequência.
Para quem é este PDF de educação financeira
Este guia serve para quem tem um negócio pequeno e quer parar de misturar as contas, mesmo sem formação em finanças.
Faz sentido se você:
- É MEI, autônomo ou tem uma pequena empresa e usa a mesma conta para tudo
- Termina o mês sem saber se o negócio deu lucro
- Já pagou juros por esquecer um boleto de fornecedor
- Define preço olhando a concorrência, sem calcular a sua margem
Não é para você se:
- Procura um material só de finanças pessoais, como orçamento doméstico ou investimentos para iniciantes
- Quer uma lista de livros. Para isso, veja os 5 melhores livros de educação financeira indicados no blog da InfinitePay.
Como usar o guia no seu negócio
Leia um capítulo por semana e aplique antes de passar para o próximo. Em 6 semanas, a rotina financeira do negócio fica montada.
- Semana 1: separe as contas. Abra uma conta só para o negócio e defina um pró-labore fixo, como mostra o capítulo 1.
- Semana 2: monte o orçamento. Liste as receitas e despesas dos últimos meses e projete o próximo semestre. A planilha de fluxo de caixa gratuita da InfinitePay organiza entradas, saídas e saldo.
- Semana 3: comece a reserva. Some as despesas fixas de um mês, multiplique por 3 e programe uma transferência automática a cada venda.
- Semana 4: organize as contas a pagar. Registre todos os vencimentos, separe o que não pode atrasar e agende os pagamentos.
- Semana 5: revise seus preços. Calcule a margem de contribuição de cada produto e veja quais pagam os custos fixos.
- Semana 6: rode o checklist. Use o checklist final do guia e marque uma data fixa no mês para repetir a revisão.
Educação financeira para empreendedores: o que o guia ensina na prática
A educação financeira de um negócio se apoia em 5 hábitos: separar as contas, planejar o orçamento, manter reserva, controlar o que vence e saber o que dá lucro. Para o conceito geral, aplicado também à vida pessoal, veja o que é educação financeira no blog da InfinitePay.
1. Separe as finanças pessoais e da empresa
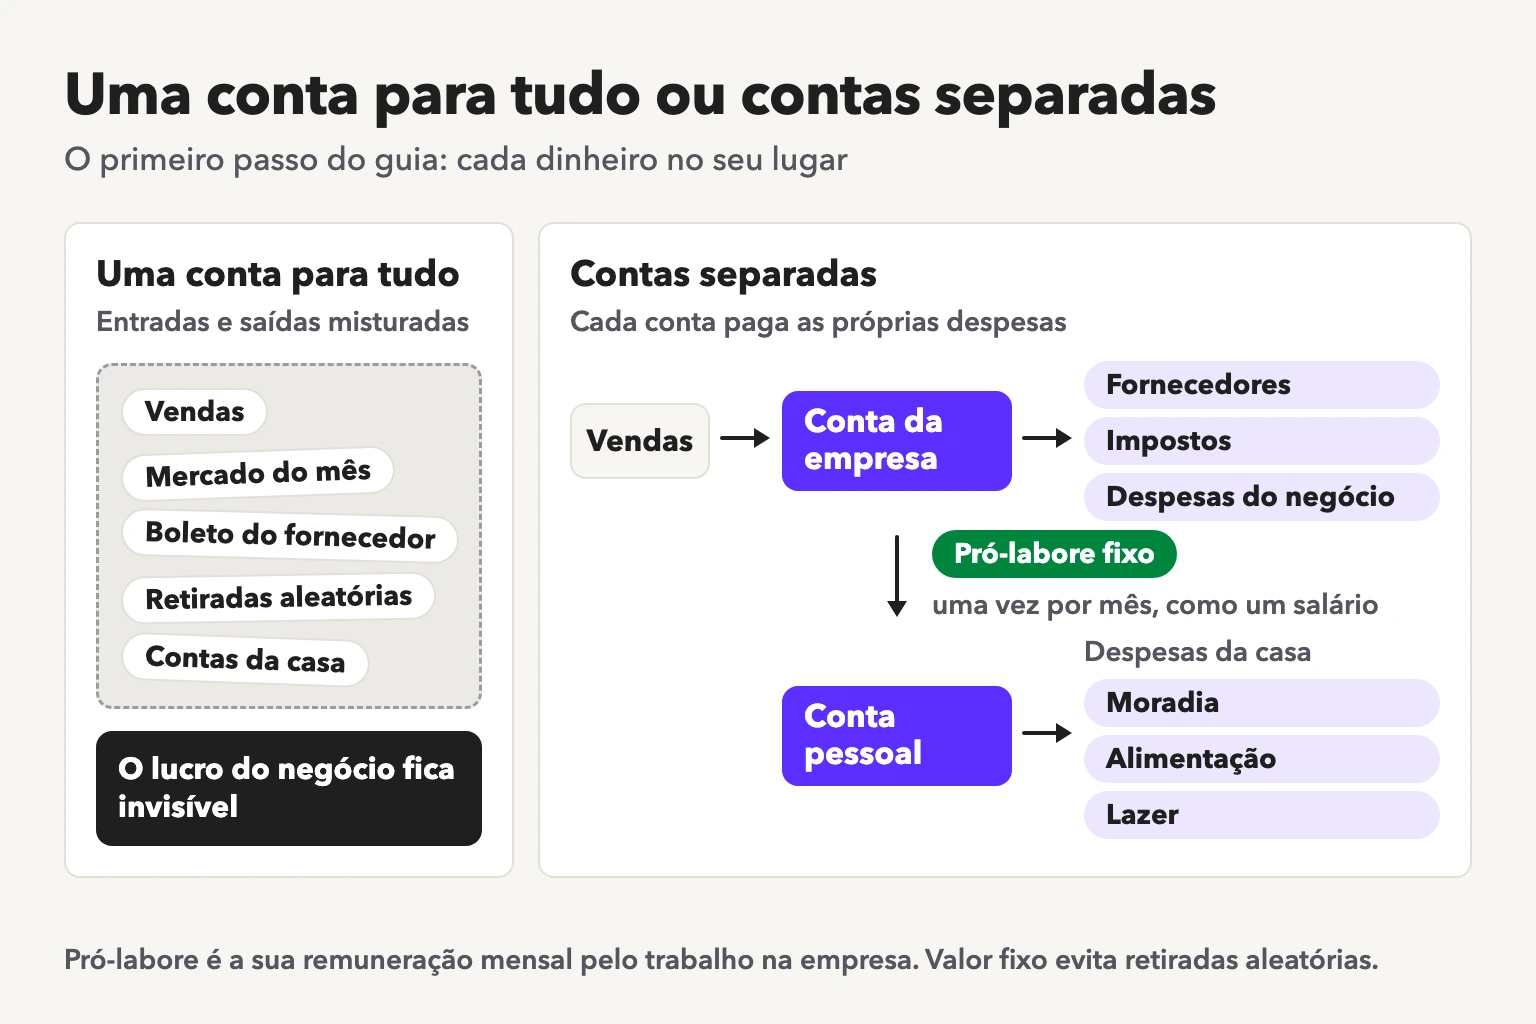
Quando a conta é uma só, o lucro do negócio fica invisível. O mercado do mês sai do caixa da loja e o boleto do fornecedor sai do salário. O guia propõe 5 passos:
- Contas distintas para você e para a empresa
- Pró-labore fixo, como o salário de um funcionário
- Despesas organizadas em categorias
- Reserva de emergência pessoal e outra empresarial
- Uma ferramenta de controle, como planilha ou software de gestão
A Conta PJ da InfinitePay é gratuita e tem Pix grátis, uma opção para concentrar a movimentação do negócio fora da conta pessoal. Para o passo a passo completo, veja como separar as finanças pessoais e da empresa.
2. Planeje o orçamento por semestre ou por ano
Orçamento é a previsão de quanto o negócio vai faturar e gastar em um período. Ele mostra antes quando o caixa vai apertar, para você ajustar compras e metas a tempo.
O guia recomenda o orçamento semestral para negócios com vendas que oscilam muito e o anual para quem tem receita mais estável. Nos dois casos, separe despesas fixas (aluguel, salários) de variáveis (material, publicidade) e revise o plano todo mês.
3. Mantenha uma reserva de emergência
A reserva de emergência cobre meses de baixa venda ou gastos inesperados sem você recorrer a empréstimo caro. A recomendação do guia é guardar o equivalente a 3 a 6 meses de despesas operacionais.
Se você está começando do zero, guarde uma porcentagem pequena de cada receita, deixe o dinheiro em uma conta separada e defina por escrito o que conta como emergência.
4. Controle as contas a pagar
Conta esquecida custa juros, multa e às vezes a relação com o fornecedor. O guia sugere registrar tudo que o negócio deve, com vencimento, valor e forma de pagamento, e priorizar o que não pode atrasar, como salários e impostos.
Duas práticas fazem diferença rápida: agendar os pagamentos assim que a conta chega e negociar prazos para que os vencimentos caiam depois das datas em que você mais recebe.
5. Descubra o que dá lucro
Vender muito não é o mesmo que lucrar. A análise de rentabilidade do guia tem 3 etapas:
- Separe custos diretos e indiretos: material e mão de obra de um lado, despesas gerais do outro.
- Calcule a margem de contribuição: preço de venda menos custos variáveis. Quanto maior, mais o produto ajuda a pagar os custos fixos.
- Encontre o ponto de equilíbrio: o volume de vendas em que a receita cobre exatamente os custos.
Com esses números, você escolhe a estratégia de preço que combina com o produto: penetração (preço baixo para entrar no mercado), desnatamento (preço alto no lançamento), psicológica (R$ 9,90 em vez de R$ 10) ou premium (preço alto ligado à exclusividade).
Baixe o PDF e organize as finanças do seu negócio
Comece pelo capítulo 1 ainda esta semana. O checklist do guia mostra o que revisar todo mês.

